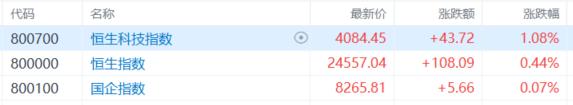
11月10日,港股三大指數上漲,恒生指數漲0.44%報24557點,國企指數漲0.07%報8265點,恒生科技指數漲1.08%報4084點。
盤面上,權重科技股升跌不一,小米、百度升逾1%,快手、網易、美團微漲;阿里巴巴跌超2%,騰訊控股、京東小幅下跌;PCB概念表現活躍,廣合科技升逾9%;航空股集體拉升,東航、南航升逾8%;銅業股上漲,中國大冶有色金屬、五礦資源升逾3%;鋰電池股走強,星源材質升逾4%;光通信、半導體、物理AI、香港本地銀行股、腦機接口概念等板塊上漲。
另一方面,國際油價下挫,石油股走低,中國石油股份跌超3%;煤炭股低迷,首鋼資源跌近4%;物流、航運及港口、教育、機器人概念、軍工股、汽車等板塊下跌。
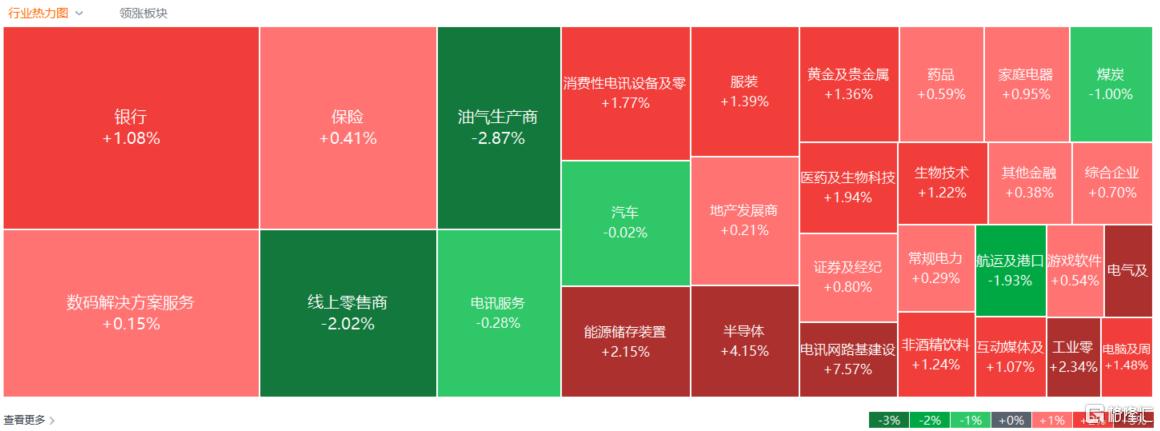
具體來看:
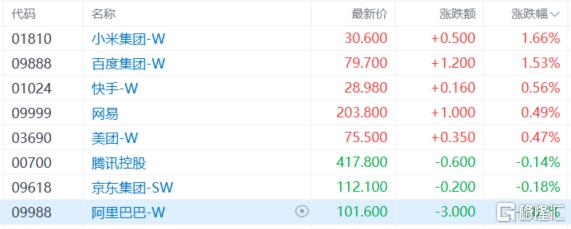
權重科技股升跌不一,小米、百度升逾1%,快手、網易、美團微漲;阿里巴巴跌超2%,騰訊控股、京東小幅下跌。
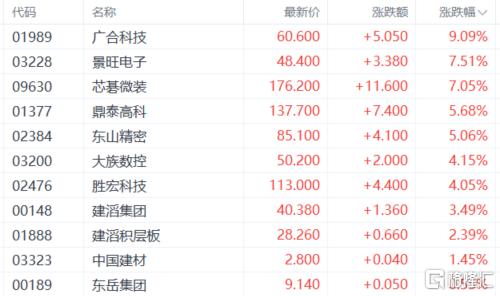
PCB概念表現活躍,廣合科技升逾9%,景旺電子、芯碁微裝、鼎泰高科、東山精密、大族數控、勝宏科技跟漲。
消息面上,機構認為,頭部板廠密集出台AI PCB擴產計劃,2028年AI PCB總市場空間有望超預期,光模塊、NPO、交換機等場景配套高端PCB需求持續擴張,設備端受益。
航空股集體拉升,中國東方航空股份、中國南方航空股份升逾8%,中國國航、國泰航空、北京首都機場股份、中國飛機租賃等跟漲。
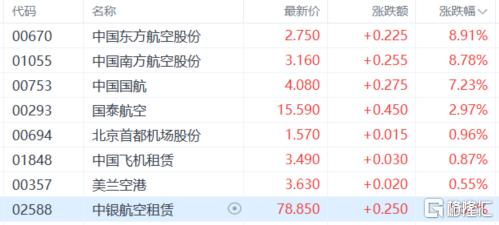
消息面上,油價暴跌是直接導火索。11月9日國際油價顯著下跌,布倫特原油期貨收跌5.85%至每桶92.57美元,WTI原油跌4.38%至86.85美元。航油成本通常佔航司運營成本的30%至40%,油價回落意味着壓制利潤的核心變量出現鬆動。
銅業股上漲,中國大冶有色金屬、五礦資源升逾3%,星凱控股、中國有色礦業、江西銅業股份跟漲。
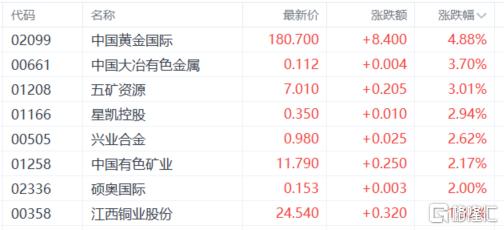
消息面上,銅價隔夜收漲提供直接提振。LME期銅收漲128美元,報13896美元/噸。今日早間LME倫銅電子盤繼續小幅上行,報13937美元附近,漲幅0.35%。滬銅主力合約同步走高,開盤報106140元/噸,漲幅0.75%。華泰期貨研報提示,國內電解銅社會庫存雖逼近歷史低位、現貨偏緊現實支撐升水,但高升水已開始壓制下游採購,終端呈現「旺季不旺」,部分企業降負減產。該機構預計銅價維持震盪格局,需警惕高升水倒逼減產的負反饋。這意味着銅業股的上漲更多反映的是供給端緊張預期,需求端的實際承接力仍需跟蹤。
鋰電池股走強,星源材質升逾4%,比亞迪電子、寧德時代、正力新能、天能動力、中創新航、龍蟠科技跟漲。
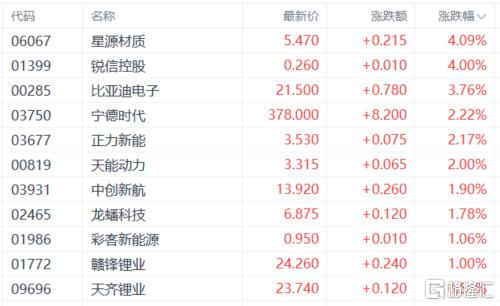
里昂發表研報指出,電池需求料繼續受每輛汽車電池容量提升、純電車滲透率上升及更廣泛的儲能建設所支持,而供應端更自律剋制,亦將對明年行業定價有幫助,目前預測2027年全球鋰電池需求達約3960GWh,按年升約25%。該行認為,2027年行業供需料進一步改善,產業鏈價格企穩回升。
石油股走低,中國石油股份跌超3%,中國海洋石油、中海油田服務、中國石油化工股份、延長石油國際跟跌。
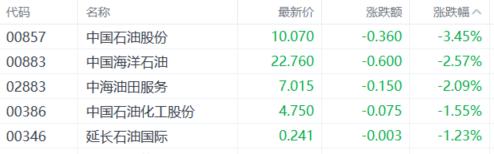
消息面上,美國總統特朗普淡化對伊朗發動大規模軍事打擊的可能性,同時市場傳出伊朗在霍爾木茲海峽問題上作出讓步的消息,地緣緊張預期迅速降溫。受此影響,紐約期油隔夜重挫4.38%至86.85美元/桶,布倫特期油大跌5.85%至92.57美元/桶。
摩根士丹利指出,當前原油實物市場表現疲軟,中東原油流出維持高位,10月全球原油市場已出現供應過剩格局,高油價壓制需求的效應逐步顯現,疊加地緣局勢緩和,實物端寬鬆壓力將持續作用於油價。這意味着「三桶油」的走弱不僅反映地緣溢價回吐,也包含了對遠期供需格局的重新定價。
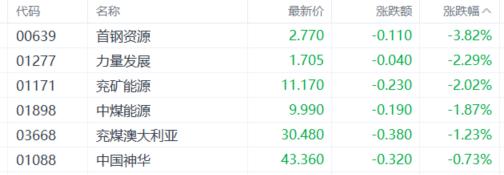
煤炭股低迷,首鋼資源跌近4%,力量發展、兗礦能源、中煤能源、兗煤澳大利亞、中國神華跟跌。
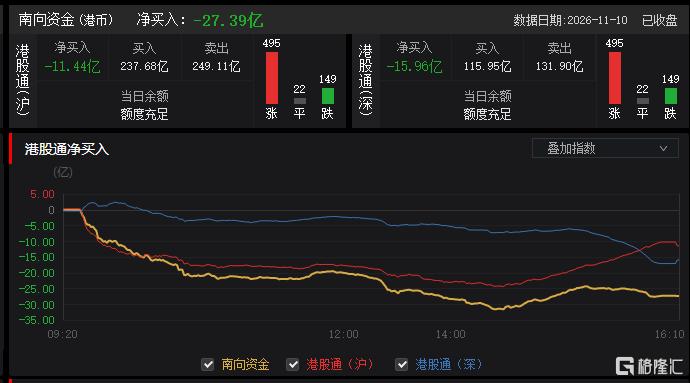
今日,南向資金淨賣出27.39億港元,其中港股通(滬)淨賣出11.44億港元,港股通(深)淨賣出15.96億港元。
展望後市,東吳證券認為,當前港股和美股不是完美的蹺蹺板環境。如果美股下跌超預期,對港股有負面影響;如果美股AI反彈,資金很可能會切出港股。當前流動性環境不如7月,目前看比較難重現7月的明顯超額收益。
當前港股增量資金不夠顯著。南向資金尚未形成增配港股共識;外資中長期資金仍未有大幅增配跡象。配置建議:整體偏防禦,建議關注低波紅利。另外,從歷史經驗看,11-12月,港股紅利的相對勝率更高。