智通財經APP獲悉,摩根大通全球市場策略部 11 月 11 日給新興市場股票(EM)出了一份策略報告,標題是個問句:《當我們談論「擴散」時,我們在談什麼》。答案分三層:美國政治格局變化(民主黨橫掃中期選舉)清掉了壓在 EM 頭上的地緣風險溢價;三條互相強化的順風——油價下跌、債券收益率下行、美元走弱或穩定——同時打開;而「擴散」的真正含義是,漲勢從少數 AI 權重股擴散到 EM 的非科技部分。
「擴散」到底在擴什麼
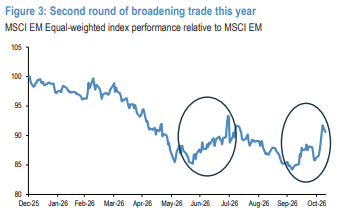
報告用三張圖定義了問題。第一張圖:EM 年內回報的貢獻高度集中於前五大個股——指數在漲,但漲的是少數幾隻。第二張圖:MSCI EM 除 IT 之外的年內表現相當平淡。第三張圖:EM 等權重指數相對 MSCI EM 的走勢,報告稱這是「今年的第二輪擴散交易」。
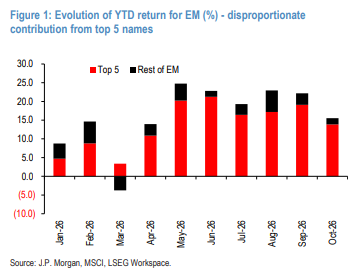
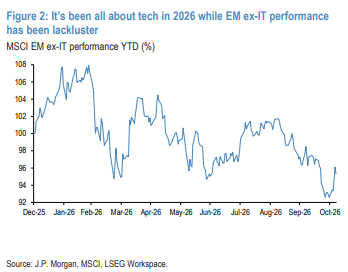
把三張圖連起來,邏輯就清楚了:2026 年的 EM 是一次 AI 硬件驅動的窄幅上漲,中國台灣、韓國、中國內地 IT 撐起了指數;一旦 AI 交易動搖,指數會跌,但等權重與小盤反而可能跑贏。這就是「擴散」的第一層含義——不是 EM 整體漲得更多,而是漲幅從少數名字擴散到其餘部分。
第二層含義在估值表裏。報告給出兩組數:EM(除 IT)2026、2027 年盈利增速預計 24% 和 11%,發達市場(除 IT)是 23% 和 6.5%;而 EM 除 IT 的 12 個月前瞻市盈率只有 10.5 倍,比 11.3 倍的歷史均值低約一個標準差。盈利差已經反轉、估值差還留在原地。
第一條順風:油價,成立且可驗證
這是三條裏唯一已經在數據上完全兌現的一條。
10 月底,因市場擔心美國在中期選舉後加碼對伊朗的軍事行動,布倫特一度衝到約 118 美元/桶。民主黨拿下兩院後,地緣溢價開始回吐:11 月 9 日布倫特單日跌 5.85% 至 92.57 美元,11 月 10 日再跌 1.2% 收 91.49 美元,盤中一度跌破 90 至約 89.95 美元,為 8 月 31 日以來最低;WTI 收 86.04 美元。
供給側也在配合。調查顯示 OPEC 10 月產量增加約 138 萬桶/日至 2,287 萬桶/日,沙特、科威特、伊拉克同步增產;摩根大通商品團隊自己估算,10 月全球石油供給超過消費約 140 萬桶/日,9 月為 110 萬桶/日——報告原文用的正是這組數字。需求端則是反向的:美國能源信息署預計全球石油消費將從 2025 年創紀錄的 1.044 億桶/日降至 2026 年的 1.024 億桶/日。
報告由此推出傳導鏈:油價低 → 進口通脹降 → 政策利率壓力減輕 → 進口國貨幣壓力緩解 → 油進口市場的消費、零售、汽車、金融板塊盈利改善。報告點名的受益市場是印度、南非、中國、韓國。
報告也承認這條鏈不是單向的:對拉美等油出口市場是淨負面;不過它補了一句——油出口國同樣在擔心通脹與高利率,所以油價下跌對它們未必全壞。另一個被寫進報告的變數是厄爾尼諾:報告稱強度空前,影響會在峯值後 3 至 5 個季度顯現,東南亞與拉美暴露其中。
第二條順風:債券收益率,但報告定稿當天似乎被推翻
報告寫道:民主黨橫掃與油價急跌之後,美國長端收益率降至數周低位,英國與德國長端上周四也同步回落;債市在定價「分裂國會帶來財政約束、並加快結束中東緊張」;分裂國會降低大規模減稅與重支出計劃的可能,對債務上限討論也有更多監督。結論是低收益率提升風險偏好,EM 股票可能恢復流入。
這段話在寫下的時點是對的,但 10 月 CPI 出來後市場換了一套定價:十年期收益率單日上行約 8 至 14 個點子,一度觸及 5.025%;兩年期漲 17 至 20 個點子至 4.74%—4.755%;三十年期升至 5.357%。CME 數據顯示,12 月加息 25 個點子的概率為 84.2%,加息 50 個點子的概率從約 1% 升至 11.8%—13.6%。聯儲局理事沃勒在數據公布前就表態支持 12 月加息,並稱若核心 CPI 在 0.3% 或以上,「應考慮一次加息 50 個點子」;達拉斯聯儲行長洛根稱至少還需要兩次 25 個點子的加息。
當前是加息周期,不是降息周期。 報告把這條順風的風險寫成「聯儲局加息幅度超過市場當前定價」——它擔心的不是降息不夠快,而是加息超預期。而十年期收益率此刻正卡在報告設定的那條線上:報告說「低於 5% 的十年期收益率可能起到泄壓閥作用」,11 月 10 日它摸到了 5.025%,收在 5% 附近。
第三條順風:美元,是期權而不是基準情形
報告對美元的處理比前兩條謹慎得多,這一點值得單獨指出。它的論據是歷史統計:過去 20 年,在廣義名義美元貶值超過 5% 的區間裏,美元每走弱 1%,MSCI EM(美元計價)中位數上漲 3.4%;這些區間裏 EM 是全球表現最好的區域;祕魯、巴西、土耳其、匈牙利、捷克、印尼、南非——多為雙赤字經濟體——中位數表現超過 25%;板塊上,材料、工業、金融、可選消費與房地產跑贏。
該行的說法是,即使美元穩定或只是溫和走弱,也足以推動 EM,尤其當 EM 基本面正在轉好時。外匯策略團隊本周做的事是減少整體外匯敞口——既減了一部分美元多頭,也減了周期性外匯,理由是中期選舉後 AI 主導的股市拋售正在挑戰「美國例外論」的支柱,未來幾天匯率會跟着股市走、而不是跟着活動數據走。
所以三條順風的真實權重是:一條已經兌現(油價),一條被當日數據推翻(收益率),一條是期權而非基準(美元)。報告把它們並列成「三條互相強化」,這個表述比實際證據要強。
那「擴散」還剩下什麼支撐
剩下的兩條支撐都不在宏觀層面。
第一條是資金。 報告提醒,中東衝突爆發前的兩個月(2026 年 1 至 2 月),EM 股票基金的外國認購處於歷史高位,最近幾周又開始回升。印度是一個可驗證的樣本:外國機構投資者(FII)在年內經歷前所未有的拋售後,自 10 月中已迴流約 75 億美元。
第二條是主動管理的迴歸。 邏輯是:市場變得更有辨別力後,主動管理人可避開高估板塊與集中度風險、瞄準持續增長領域來創造超額收益,從而吸引更多主動配置。這條更像推論而非證據——支撐僅是一張 EM 主動基金 12 個月相對 MSCI EM 的表現圖,沒有前瞻性資金預測。
四個市場,四套邏輯
報告的「市場含義」一節按區域展開,四套邏輯彼此獨立。
中國:可能受益於空頭回補與資金輪動——中國股票此前被當作做多 AI 的空頭資金來源。報告認為中國股市提供了對全球 AI 交易的分散化,且中國的 AI 本土化有自己的軌跡、可能較少依賴美國 AI 資本開支。其中國策略團隊認為,隨着估值從谷底恢復,還有 10%—15% 的反彈空間,額外政策刺激可能進一步延長。
印度:風險偏好逐步改善。10 月表現回升,源於對全球 AI 拋售的相對防禦性,以及三季度業績超預期。原油進口依賴度約 85%—90%,中東和平對它是大體量順風——進口賬單更小、盧比更穩、通脹更低、利潤率更厚。
南非:報告在 CEEMEA 的首選,整場衝突期間維持超配。兩組對比:南非與巴西都是商品出口國、高外匯 beta、MSCI EM 權重相近(約 3%—4%);南非自 2024 年 6 月全國選舉以來債券收益率降約 350 個點子,股市卻未有意義地重估。近期地方選舉改善執政聯盟(DA)前景;板塊上偏好銀行與黃金股。
墨西哥:報告認為它是美國「藍色橫掃」最大的全球受益者之一——關稅可能更溫和、USMCA 談判可能更實質。比索兩個月已貶超 10%,央行結束寬鬆周期,抬高進一步貶值門檻;外資配置很低,是拉美「擴散」的替代選擇(考慮到巴西的宏觀政治辯論)。
AI:依然看多,但承認是「周期中重置」
報告沒有放棄 AI。它給出的三條基本面理由值得完整記錄:單位經濟、縮放定律與 token 需求增長都仍然強勁;即使處在雙位數增長環境,估值已修正到暗示「盈利即將被下調」的水平,而它認為這不太可能發生;庫存堆積、交期縮短、產能快速擴張這些典型的周期見頂信號基本缺失。
據此,它把當前回調定性為「AI 超級周期內的一次周期中重置與又一次去槓桿事件」,比市場「周期尾聲」的定價更樂觀。風險在於市場觀望。中期選舉帶來的新增變量是數據中心建設的政策懸頂:藍色橫掃可能限制資本開支曲線上行,但該行美國策略團隊認為建設軌跡完好,關鍵風險是延遲而非取消,且重心會轉向更支持的司法轄區。
落點:這道算術題,分母端還在別人手裏
把這份報告拆完,它真正的貢獻不是「三條順風」這個提法,而是把「擴散」從一句敘事變成了一道可檢驗的算術題:EM(除 IT)的盈利增速已經反超發達市場(除 IT),估值卻仍比歷史均值低一個標準差。這一條不依賴選舉、不依賴油價、也不依賴美元——它是唯一可以在任何宏觀情形下獨立成立的論據。
但它同時暴露了自己的脆弱處:這道算術題的分子(盈利)是 EM 自己的事,分母(折現率)卻在聯儲局手裏。報告自己設定的閾值是「十年期低於 5%」,而 11 月 10 日這個閾值被摸到了;它自己列出的風險是「聯儲局加息超過市場定價」,而市場當天的定價剛從「加不加」切換到「加多少」。
所以真正要盯的不是 EM 的盈利表,而是 12 月那場議息會議。如果加息落地且長端穩在 5% 以下,「擴散」有它需要的分母;如果 50 個點子成為現實、十年期站上 5%,那麼油價帶來的那點順風,大概只夠抵消孖展成本的上行——報告的第一條順風與第二條逆風會互相抵掉,剩下的就只有估值折價這一條腿。