TradingKey - Anthropic最新招股書披露了公司的主要投資者、股權結構及IPO配套私募安排。亞馬遜(AMZN)和谷歌母公司Alphabet(GOOGL)均為Anthropic的重要戰略投資者。
按照每股74美元的IPO假設發行價(擬定發行價區間70至78美元的中點)計算,亞馬遜和Alphabet持有的Anthropic股份理論價值分別約為1421億美元和1324億美元。
此外,英偉達(NVDA)、AMD(AMD)、博通(AVGO)、微軟(MSFT)、美光(MU)及台積電(TSM)將與谷歌共同參與總額260億美元的IPO配套私募。
其中,谷歌、英偉達各認購100億美元,AMD認購25億美元,博通、微軟和美光各認購10億美元,台積電認購5億美元。
亞馬遜和谷歌持有多少Anthropic股份?
根據Anthropic於2026年11月10日提交的最新S-1/A招股書,在計入優先股轉換及可轉換票據轉換後,亞馬遜和谷歌分別持有約19.21億股和16.54億股Class N股票。
按照每股74美元的IPO假設發行價計算,兩家公司的持股價值如下:
投資方 | 配套認購前持股數量 | 配套認購後持股數量 | 理論持股價值 |
亞馬遜 | 約19.21億股 | 約19.21億股 | 約1421億美元 |
谷歌 | 約16.54億股 | 約17.90億股 | 約1324億美元 |
上述估值按照每股74美元的IPO假設發行價計算,不代表實際投資收益或最終上市市值。谷歌配套認購後的股份數量包含擬新增認購的約1.35億股。
谷歌的理論持股價值由約1224億美元增至1324億美元,主要來自其擬參與的100億美元配套私募。根據認購協議,谷歌將行使此前在Google 2026 NPA項下獲得的股票認購選擇權,以IPO發行價認購約1.35億股Class N股票。
行使該選擇權後,Google 2026 NPA項下可供發行的票據額度將相應減少,因此這100億美元不能全部視為新增的獨立投資承諾。
亞馬遜的持股計算則涉及可轉換票據。招股書披露,亞馬遜持有約5.793億美元可轉換票據本金,其中最多276,827,518股Class N股票將在IPO完成前轉換,具體轉換數量受到持股上限約束。
亞馬遜剩餘未轉換票據仍可按照相關協議,在滿足持股上限等條件後繼續轉換為股票。
需要注意的是,亞馬遜和谷歌持有的Class N股票不享有一般股東事項的投票權,但擁有相應的經濟權益。因此,兩家公司的經濟持股規模並不等同於其在Anthropic的投票權或控制權。
英偉達、AMD等七家科技企業擬參與260億美元IPO配套私募
除亞馬遜外,Anthropic還計劃通過IPO配套私募引入七家科技企業的資金。根據最新招股書,這些企業將在IPO完成並滿足相關條件後,按照最終IPO發行價認購Class N股票。
其中,谷歌和英偉達各計劃認購100億美元,是此次配套私募中金額最高的兩家企業。具體安排如下:
企業 | 擬認購金額 |
谷歌 | 100億美元 |
英偉達 | 100億美元 |
AMD | 25億美元 |
博通 | 10億美元 |
美光 | 10億美元 |
微軟 | 10億美元 |
台積電 | 5億美元 |
合計 | 260億美元 |
這筆260億美元資金並非通過公開市場買入,而是由Anthropic向上述七家企業定向發行Class N普通股。
交易計劃在IPO完成後立即進行,但須滿足招股書規定的相關條件。此次私募發行的股票不納入IPO公開發行部分,也不受承銷商鎖定協議約束。
從商業關係來看,這批投資者覆蓋雲計算、GPU、AI加速器、定製芯片、存儲和晶圓代工等領域。
對Anthropic而言,這筆私募資金有助於增加資本儲備,為計算基礎設施建設、研發和人才招聘提供資金支持,同時進一步加強其與AI基礎設施供應商之間的合作關係。
Anthropic主要機構投資者:Spark Capital、ICONIQ、Coatue等
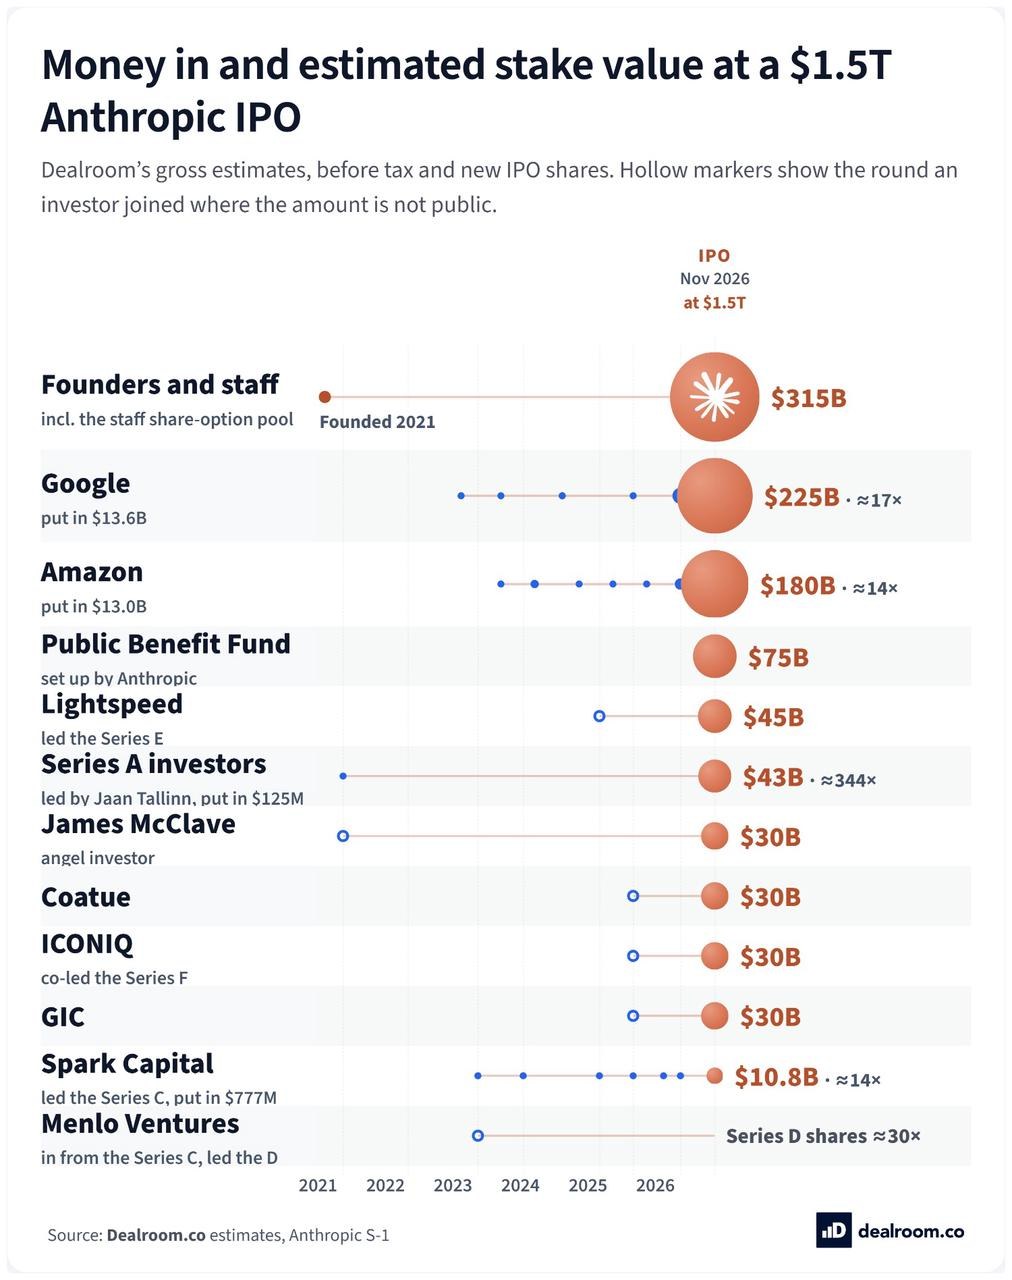
【來源:Dealroom】
除亞馬遜、谷歌及其他科技企業外,Anthropic還獲得多家知名風險投資機構和大型投資機構支持,包括Spark Capital、Menlo Ventures、ICONIQ、Lightspeed、Coatue、Zoom Ventures、SK Telecom及新加坡主權財富基金GIC。
其中,Spark Capital是Anthropic較早的重要機構投資者之一,曾領投公司2023年的C輪孖展。招股書披露,其關聯基金還參與了D輪至H輪孖展,累計認購金額約7.77億美元。
Zoom Ventures也參與了2023年C輪孖展。SK Telecom則於2023年8月宣佈向Anthropic投資1億美元,並與公司合作開發面向電信行業的多語言大模型。
Coatue和GIC則共同領投了Anthropic於2026年2月宣佈的300億美元G輪孖展,該輪孖展完成後,公司估值達到3800億美元。
對於Coatue、ICONIQ、GIC的持股價值,第三方數據平台Dealroom曾按照1.5萬億美元的公司估值,估算其持股價值均約為300億美元。Spark Capital的估算持股價值約為108億美元;不過,這一數字屬於模型測算,並非Anthropic披露的實際持倉市值。
對於Menlo Ventures、Lightspeed、Zoom Ventures及SK Telecom等機構,目前也缺少足夠完整、統一的最新持股數量披露,因而不宜直接給出確定的持股估值。
總體而言,亞馬遜和谷歌的戰略投資關係及相關持股數量較為明確,而風險投資機構和其他財務投資者的實際持倉情況仍存在信息披露差異。
Anthropic股權結構:持股價值不等於公司控制權
Anthropic採用多類別股票制度,將經濟權益、股東投票權和董事會任免權分開,不同類別的股票擁有不同權利。
主要安排包括:
Class A股票: 面向公開市場投資者發行,每股擁有一票投票權。
Class N股票: 主要由戰略投資者持有,擁有經濟權益,但不享有一般股東事項的投票權。
Class F股票: 由七位聯合創始人組成的Founder LLC持有,在一般股東表決事項中擁有50.1%的投票權。
Class T股票: 由長期利益信託(LTBT)持有,用於選舉和罷免Class T董事。此類董事佔董事會授權席位的多數。
Class E股票: 主要發行給公司員工,不享有經濟權益,僅對部分特定事項擁有投票權。
這一安排使創始人和長期利益信託在公司治理中擁有重要影響力。其中,Founder LLC掌握一般股東事項的多數投票權,LTBT則通過Class T董事影響董事會構成。
這意味着,即使亞馬遜、谷歌等戰略投資者持有大量經濟權益,也無法僅憑持股決定Anthropic的重大治理事項。
對於IPO投資者而言,除了關注公司估值和主要股東持倉,還需要考慮多類別股票制度對股東投票權及公司治理的影響。
原文鏈接