智通財經APP獲悉,美國小企業主正準備把成本壓力轉嫁出去。周二公布的美國全國獨立企業聯合會(NFIB)10 月調查顯示,計劃在未來三個月提價的淨比例為 37%,為四年多來最高;小企業樂觀指數 97.8,與 9 月的 97.9 基本持平,略高於市場預期的 97.7。關鍵在於 37% 而非 97.8:它描述的不是被成本壓垮的生意人,而是一群自認還有轉嫁能力、且打算動手的定價者。
漲價意願回來了,但和 2022 年不是同一種
37% 是淨比例,即計劃提價的企業佔比減去計劃降價的企業佔比。2022 年那一輪源於需求過熱疊加供應鏈斷裂,企業敢漲是因為門口排着隊;這一輪不同:目前更多的是由於供應端能源成本的上升推高了漲價意願,把經營狀況評為「良好」或「優秀」的業主變多,實際銷售也在改善,漲價不是出於絕望,而是企業判斷自己還能把成本推出去。
NFIB 首席經濟學家 Bill Dunkelberg 說:「10 月小企業樂觀情緒變化不大,業主們仍在應對長期存在的挑戰,但也出現了一些令人鼓舞的進展。」
另一面是資本開支計劃略有走軟——願意漲價、願意加薪,卻不願擴產;這是防守型定價,對應的是「先保住利潤率」。
成本推手轉換為稅、人和工資
按「單一最重要問題」排序,勞動力質量與可得性以 25% 居首,連續第四個月排第一。真正的變化在第二名:21% 的業主把稅收列為頭號問題,為 2021 年 5 月以來最高,按月跳升 10 個百分點。單月跳 10 個點在 NFIB 調查裏並不常見,但說明政策成本正替代單純的投入成本成為新變量。通脹本身以 17% 排第三。
工資這條線還在加壓。NFIB 在 11 月 6 日發布的 10 月就業報告顯示,淨 24% 的業主計劃未來三個月加薪,為 2025 年 12 月以來最高;36% 的業主有填不滿的崗位空缺。工資是成本里最剛性的一塊,也是服務業通脹最難降溫的一條腿——不會因汽油降價而回落。
三者疊加形成一個閉環:工資要漲、稅負預期在升、投入成本仍高,而需求端還撐得住,理性選擇就是把價格提上去——這正是核心通脹黏性的微觀來源。
對照 CPI 與聯儲局:油價給的是「假降溫」?
9 月美國 CPI 按月漲 0.6%、按年漲 3.7%,汽油按月漲 9.1%、貢獻月度漲幅一半以上;核心 CPI 按月漲 0.3%、按年漲 2.6%,均高於 8 月。市場預期 10 月整體按月漲 0.3%、核心漲 0.2%。本月不公布按年:2025 年 10 月政府停擺期間勞工統計局未採集價格數據、缺少基期,只發布按月,今晚讀數會因此顯得比往常「乾淨」。
油價確實在讓路:受美伊衝突緩和預期與中期選舉結果影響,上周國際油價跌超 10%。但核心項沒跟着走——9 月核心 CPI 的三個月年化增速已從 8 月的 2% 升至 3.4%,9 月 PPI 按年漲 6.3%、為三年多來最大漲幅。
投入端的壓力還在管道里,NFIB 的 37% 就是這條管道尚未疏通的旁證:CPI 記錄的是已發生的價格,NFIB 問的是未來三個月的意圖;而小企業恰是餐飲、零售、建築這些「最後一環」的定價者,其提價計劃比消費者信心調查更能預示核心服務通脹方向。
聯儲局 9 月加息 25 個點子至 3.75%—4.00%,為 2023 年 7 月以來首次,10 月按兵不動;12 月 8 日至 9 日會議上,聯邦基金利率期貨幾乎完全定價再加 25 個點子。
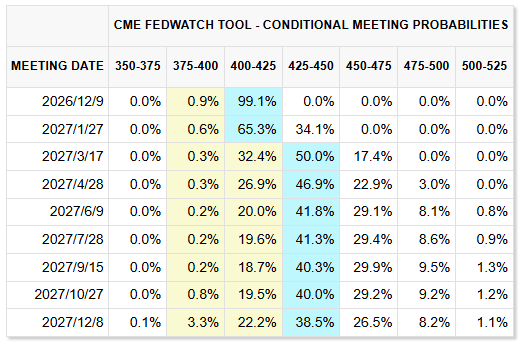
這份調查改變不了 12 月的這一票,但它影響 2027 年——若今晚核心 CPI 如預期落在 0.2%,市場容易得出「加息接近尾聲」的結論;而 37% 的提價計劃說明,即便能源壓住整體數字,企業定價仍在把 3% 上下的通脹重新嵌入經濟。Natixis 首席美國經濟學家 Christopher Hodge 認為,通脹黏性高於目標、就業穩定,12 月有理由再加息,明年或進入較長暫停期。
目前,油價回落、11 月密歇根大學消費者調查的 1 年期通脹預期從 4.7% 降至 4.3%,都給了聯儲局放慢的理由。但分歧不在「要不要加息」,而在「停在哪裏、停多久」。
對市場來說,小盤股與區域銀行對短端利率最敏感,「higher for longer」的 2027 年比一次 12 月加息更傷估值。對企業,漲價能力的分化比利率更重要:有定價權的連鎖與專業服務商能轉嫁工資和稅負,薄利的餐飲、零售與建築分包商只能夾在最低工資、孖展成本與客戶壓價之間——37% 下面藏着兩種生意。