核心財務數據全線刷新歷史新高,這是津上機床中國(01651)最新披露的2027財年中期報告釋放出的最強烈的價值信號。
根據津上中國的財報,2027財年上半財年公司實現營收30.2億元,按年增加20.9%;毛利按年增加26.6%至10.9億元,對應毛利率36.2%,按年增加1.6個百分點;純利按年增加32.2%至6.6億元,對應純利率22.0%,按年增加1.9個百分點,不論是業務規模還是各項盈利指標均為歷史最佳表現。
智通財經注意到,在津上中國業績強勢兌現的同時,資本市場層面公司亦有積極進展。9月7日,津上中國正式獲納入恒生綜合指數並進入港股通標的範圍。對於津上中國這家兼具增長彈性與成長持續性的製造業隱形冠軍而言,這份財報再次印證了其增長的高可見度、高彈性;而納入港股通則意味着投資者範圍的有效擴大,公司的價值發現將更高效、更徹底。
另外在回報股東層面,津上中國則延續了積極回饋股東的傳統。根據中報,津上中國擬派發中期股息每股0.90港元,而上年同期的股息為每股0.6港元,可見伴隨盈利持續創新高,津上中國也在同步加大派息力度。不僅如此,津上中國還通過積極的回購註銷來提升股東權益。據統計,自公司上市以來,已累計回購註銷1275.6萬股,以「派息+回購」的組合拳夯實股東回報、增強廣大股東的獲得感。
盈利能力再上台階,結構亮點突出驅動高質量增長
今年以來,儘管全球宏觀經濟形勢仍延續複雜格局,但國內製造業仍在轉型升級與大規模設備更新政策持續落地的共同作用下,取得了穩中有進的表現。以機床行業為例,一方面伴隨企業盈利與庫存周期的修復,通用設備等傳統需求保持平穩;另一方面,AI 算力基礎設施建設推動液冷系統及高速光通訊需求增長,以AI液冷為代表的新興應用正加速「接棒」,成為確定性極高的新興增量。
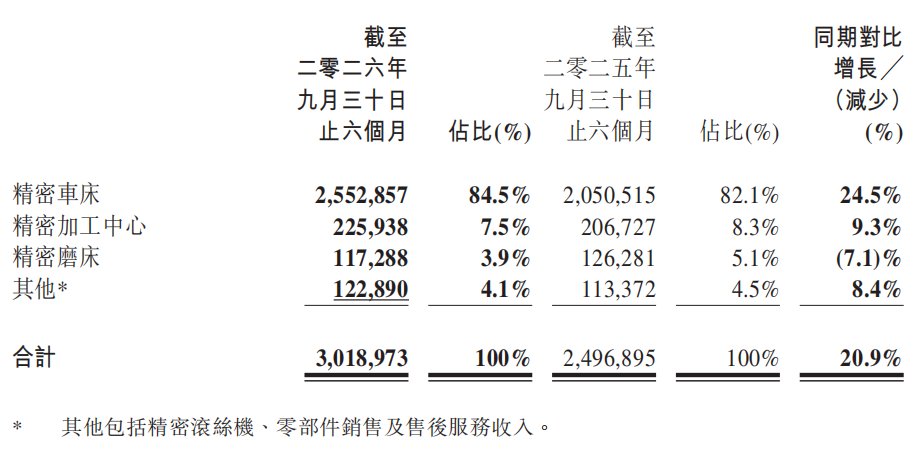
津上中國核心財務數據全面向上突破,與其精準把握住行業結構性機遇有着直接的關聯。報告期內,津上中國的精密車床、精密加工中心貢獻收入分別提升了24.5%、9.3%至25.5億元、2.3億元,對應收入佔比分別為84.5%、7.5%;包括精密滾絲機、零部件銷售及售後服務在內的其他業務亦延續增長態勢,收入按年增加了8.4%,達到1.2億元。與此同時,由於上一財年下半年開始,精密磨床訂單佔比過半的汽車業進入調整周期,需求下滑導致訂單量和出貨量均有所波動,期內精密磨床的收入為1.2億元,佔比3.9%。
整個上半財年,津上機床國內與海外銷售呈現全面開花態勢,其中國內銷售額達到27.7億元,按年增加18.2%、按月增加12.1%,國內收入規模續創歷史新高。與此同時,得益於海外需求持續恢復,期內公司海外收入升至2.5億元,同按月口徑分別大增62.3%、15.3%。
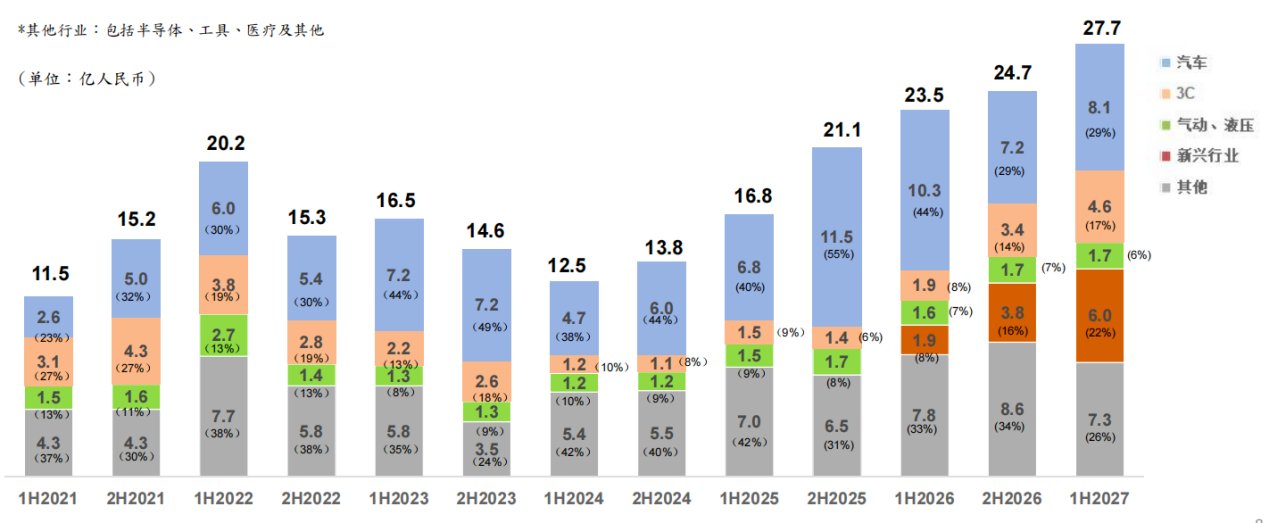
若拆分下游客戶的行業分佈看,則可以更清晰地感知到津上中國究竟是如何抓住結構性機遇並使其轉化為自身的增長勢能。數據顯示,期內公司來源於新興行業的收入達到6億元,不僅按年實現212%的跨越式增長,按月亦在高基數背景下勁增55%。現階段,津上中國在AI液冷等新興場景中,已憑藉工藝壁壘與交付經驗形成先發優勢,後續隨着AI液冷、光模塊、人形機器人等細分行業實現規模化發展,新興行業對公司的收入貢獻預計將進一步攀升,併成為驅動業績增長的重要引擎。
景氣度顯著躍升的還有3C行業,上半財年受益於頭部消費電子廠商重啓強勢新品周期,設備招標節奏明顯加快。置身其中,期內津上中國來自於3C行業的營收達到4.6億元,按年大增143%,按月增幅亦達到了34%。
報告期內,雖然汽車行業受到資本開支周期影響總量承壓,但津上中國按月仍實現了約13%的增長。後續隨着汽車零部件領域的發展邏輯從總量擴張切換為結構升級,圍繞電驅、底盤一體化壓鑄後加工等場景的精密機器加工需求將接力傳統產線需求,而津上中國預計可以憑藉自身的技術儲備與客戶基礎進一步鞏固競爭優勢。同期,津上中國來源於氣動與液壓行業的收入按年增長約12%、按月基本持平,整體延續了穩健發展態勢。
業務規模有序擴張的基礎上,津上中國的盈利潛力更是得到了充分釋放,公司的盈利彈性顯著優於收入彈性。上半財年,公司毛利率提升至36.2%,純利率達到22%,盈利能力在2026財年高基數上進一步強化。這背後,一方面得益於營收規模的持續擴張有效攤薄了折舊、管理及研發等固定成本,為高盈利打下基礎;另一方面,在精益管理與運營體系的保障下,津上中國正將規模擴張帶來的成本優勢切實轉化為利潤。
精益管理提質增效,產能擴張打開成長空間
就眼下的宏觀經濟運行狀態而言,毋庸諱言外部關稅與地緣擾動等不確定性因素還將反覆,但置於中國製造業轉型升級的歷史性機遇之下,設備更新改造的剛性需求仍將長期增長,精密加工設備的發展基本盤十分穩固。在此大背景下,作為精密機床龍頭的津上中國將繼續深度受益。
津上中國的高增長可見度,其底層支撐來自貫穿公司研發與製造全流程的精益管理體系。據了解,津上中國以「高精度、高速度、高剛性」為核心質量目標,將精益思想融入日常運營,通過全員參與的改善提案機制持續消除浪費、提升效率——員工可直接提交改善提案並參與公司運營,這種高參與度的機制使降本增效的成果得以最大化。
眼下,津上機床的產品優勢,在新行業開拓的過程里正轉化為實實在在的訂單增量。目前,公司的AI液冷及光模塊已進入批量採購階段,下游需求旺盛,成為業績增長的主要驅動力;同時伴隨人形機器人出貨量增長,精密結構件加工對高精密機床的需求亦在快速放量。2027財年,津上中國已率先向海外市場投放了型號為BW389ZJ的精密自動車床,該產品主要應用於液壓、汽車等行業。
為了更好承接下游行業快速增長的增量需求,津上中國同樣正加緊推進平湖新工廠建設。根據公司方面介紹,目前平湖新工廠新建廠房已完成基礎回填,正推進腳手架搭建與柱體結構施工,預計2028年初投產,屆時新增設備組裝年產能將達到約3000台。與此同時,為擴充加工品類、保障交付能力,津上中國也正積極導入機加工設備,以提升零部件加工產能。
置於投資視角審視,出色的最新財報可以說是再一次為津上中國的基本面成色提供了最有力的證明;而獲納入港股通所帶來的投資者結構變化,預計將為其長期價值發現打開更高效的通道。聞歌知意,當基本面的高可見度與投資者基礎的擴容形成共振,津上中國作為兼具高成長與穩定股東回報機制的製造業隱形冠軍,其長期配置價值有望獲得市場更充分的認知與定價。