智通財經APP獲悉,在新雲廠商CoreWeave(CRWV.US)強勁的第三季度業績提振投資者對人工智能(AI)交易的熱情、推動美股科技股於周三反攻之後,有關英偉達(NVDA.US)首席執行官(CEO)黃仁勳被曝出第二段婚外情的報道、以及其可能被董事會罷免的猜測重新令AI交易及科技股承壓。但與此同時,投資者也正密切關注Cerebras(CBRS.US)和應用材料(AMAT.US)即將於周四美股盤後公布的最新業績,以尋找可能令AI交易回暖的芯片需求最新線索。
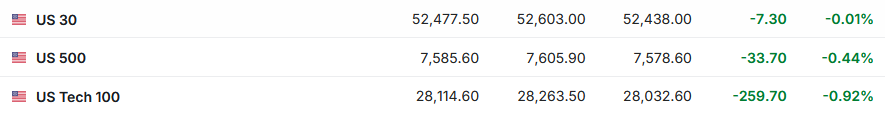
截至發稿,標普500指數期貨跌0.44%,以科技股為主的納斯達克100指數期貨則跌0.92%。英偉達夜盤跌近7%。其他芯片股則升跌不一。
英偉達風波持續發酵!黃仁勳或遭罷免
在11月8日發文承認婚外情的三天後,黃仁勳就被曝出第二段婚外關係,女方是直接向自己彙報工作的英偉達副總裁。與此同時,據媒體援引知情人士消息報道,英偉達董事會正緊鑼密鼓地準備罷免黃仁勳,最快於11月12日召開董事會決定其去留,並已與外部獵頭機構合作物色繼任者,考慮先任命一位臨時CEO過渡。
三天前,黃仁勳剛在聲明中承認「對妻子不忠」並道歉。彼時英偉達董事會還強調「對他及其領導團隊充滿信心」,只請了一家華爾街律所做獨立調查。而在短短72小時後,調查就升級成了繼任計劃。
有評論人士認為,英偉達或許能夠渡過這場風波,但過程將異常艱難,黃仁勳被罷免首席執行官職務的可能性相當高。預測市場Polymarket的數據顯示,市場對黃仁勳離職或被罷免的押注概率飆升。目前,黃仁勳在2026年11月30日前離職的概率已升至86%,在2026年12月31日前升至91%,在2027年3月31日前進一步升至92%,在2027年12月31日前則達到93%。
在英偉達即將於下周公布第三財季財報之際,「關鍵人物風險」令投資者擔憂。嘉盛集團資深分析師Fiona Cincotta表示,在董事會調查結果公布之前,相關不確定性可能持續對英偉達股價形成壓制,尤其是在英偉達本月晚些時候即將公布財報的背景下。
投資者轉向關注Cerebras、應用材料最新業績 以求芯片需求最新線索
儘管英偉達這場公司治理風波持續牽動市場神經以及對AI交易的情緒,但投資者仍在密切關注AI產業鏈上關鍵企業的財報表現,包括被視為英偉達新興競爭對手的Cerebras、以及芯片製造設備生產商應用材料。這兩家公司都將於周四美股盤後公布業績。而受英偉達這場風波的影響,這兩隻股票夜盤均走低。
投資者希望從Cerebras和應用材料兩家公司的最新業績中尋找芯片行業需求狀況的最新線索。根據Koyfin的數據,分析師預計,Cerebras第三季度營收將按年增長28%至2.749億美元,調整後每股虧損為0.23美元;預計應用材料第四財季銷售額將按年增長51%至103億美元,調整後每股盈利將按年增長87%至4.05美元。
在Stocktwits平台上,散戶投資者對Cerebras的情緒評級從「極度看空」轉為「看空」,對應用材料的情緒評級則從「看多」升至「極度看多」。有用戶開玩笑稱:「Cerebras只需要在財報電話會議開場時說一句‘我們的CEO沒有婚外情’,股價就會重新回到200美元以上。」另一位用戶則表示:「英偉達的風波對Cerebras來說是利好。隨着英偉達遭受重創,我預計市場將更加依賴Cerebras的軟件和芯片。」
對於Cerebras的第三季度財報,投資者關注的重點不僅是第三季度營收能否達到預期,更在於公司能否將龐大的AI算力訂單轉化為實際收入、以及此前承諾的利潤率改善能否如期兌現。
Cerebras此前給出的第三季度核心營收指引為2.14億至2.16億美元,核心毛利率指引為38%至40%,核心經營溢利率預計為負25%至負23%。其中,毛利率尤其值得關注。Cerebras第二季度核心毛利率已從第一季度的46.5%降至40.6%,主要受到租賃系統運營成本較高的影響。管理層此前預計,第三季度將成為毛利率低點,隨着成本較低、由公司自有的算力系統陸續投入運營,第四季度毛利率有望改善,長期目標則是達到60%以上。
因此,投資者將重點觀察第三季度毛利率是否處於公司指引區間內,以及管理層能否給出可信的第四季度改善路徑。如果毛利率低於預期,或管理層無法確認第四季度的回升趨勢,市場可能重新審視公司快速擴張背後的成本壓力。
訂單和產能同樣是財報電話會議的核心議題。Cerebras第二季度末剩餘履約義務(RPO)達到254億美元,管理層此前表示,市場需求已經超過公司當前可提供的算力供應,數據中心空間和基礎設施部署速度是制約收入增長的重要因素。公司還稱,2026年製造產能有望擴大至此前的10倍,並擁有超過600兆瓦已投入運營或簽約的算力容量。
對於投資者而言,龐大的訂單儲備固然意味着需求旺盛,但更重要的是公司能否及時完成芯片生產、數據中心部署及客戶交付,從而將訂單轉化為收入和現金流。若產能擴張或數據中心建設進度不及預期,即使訂單規模保持強勁,收入確認仍可能受到影響。
更重要的是,管理層此前預計公司2027年核心營收將超過2026年的三倍。這一增長目標是支撐其長期估值的重要依據。考慮到公司當前仍處於高投入擴張階段,投資者將密切關注管理層是否重申這一目標,以及是否提供更清晰的產能擴張、訂單交付和盈利改善時間表。
相比之下,應用材料的第四財季財報將為投資者提供更廣泛的芯片資本開支景氣度線索。作為全球領先的半導體制造設備供應商之一,該公司業務覆蓋薄膜沉積、化學機械平坦化及檢測等晶圓製造關鍵環節,其訂單和業績表現能夠反映芯片製造商在先進製程、存儲芯片和先進封裝領域的投資意願。
應用材料此前預計,第四財季營收約為102.5億美元,上下浮動5億美元;非GAAP每股盈利預計為4.02美元,上下浮動0.20美元。由於公司此前已經給出較為強勁的業績指引,市場關注點可能不會僅僅停留在第四財季是否達到預期,而是轉向下一季度業績指引以及管理層對2027年半導體設備市場的展望。
在具體業務領域,DRAM及高帶寬內存(HBM)相關設備需求將成為投資者重點觀察的指標,先進封裝及先進製程邏輯芯片設備需求同樣是財報中的重要看點。
利潤率和現金流也將影響市場對應用材料業績的評價。隨着高附加值先進製程、DRAM和先進封裝設備在業務中的佔比提升,投資者希望看到公司維持毛利率擴張的能力。應用材料此前已連續13個季度實現按年毛利率增長,並預計先進封裝及其他高增長業務將繼續改善產品結構。若公司不僅實現營收和利潤增長,同時維持穩健的毛利率和現金流表現,將有助於強化市場對其AI設備業務長期增長前景的信心。
值得注意的是,應用材料此前即使給出了高於市場預期的第四財季業績指引,股價仍曾在盤後下跌超過5%,反映出投資者對半導體設備行業的預期已經相當高。因此,本次財報即使實現營收和每股盈利超預期,也未必足以推動股價上漲。下一財季業績指引、2027年晶圓製造設備市場展望,可能比單季度業績數字更能決定市場反應。
總體而言,Cerebras和應用材料的兩份財報將從兩個不同維度檢驗AI產業鏈的增長邏輯。Cerebras需要證明其AI芯片和推理服務能夠在英偉達之外建立可持續的商業模式,並將龐大的訂單儲備轉化為收入和利潤;應用材料則需要證明AI驅動的先進邏輯、存儲芯片和先進封裝投資仍在持續,為半導體設備行業帶來更長周期的增長機會。
在英偉達公司治理風波加劇市場不確定性的背景下,如果Cerebras能夠給出強勁的訂單兌現和利潤率改善信號、同時應用材料對AI相關設備需求及2027年資本開支前景保持樂觀,可能有助於緩解投資者對AI產業鏈增長前景的擔憂。反之,如果Cerebras的產能交付和盈利改善不及預期,或應用材料釋放出客戶資本開支放緩、訂單增長承壓的信號,市場對AI投資回報和行業估值的質疑可能進一步升溫,並在英偉達風波發酵的情況下拖累AI板塊和科技股下跌。