全球網絡設備巨頭思科再度刷新了市場的預期上限。
美東時間周四盤後,思科發布2027財年第一財季報告,營收、利潤率與每股盈利全部超過自身指引上限,全年目標整體上修。
CEO Chuck Robbins直言,這是思科15年多以來營收和每股盈利增速最高的一個季度。
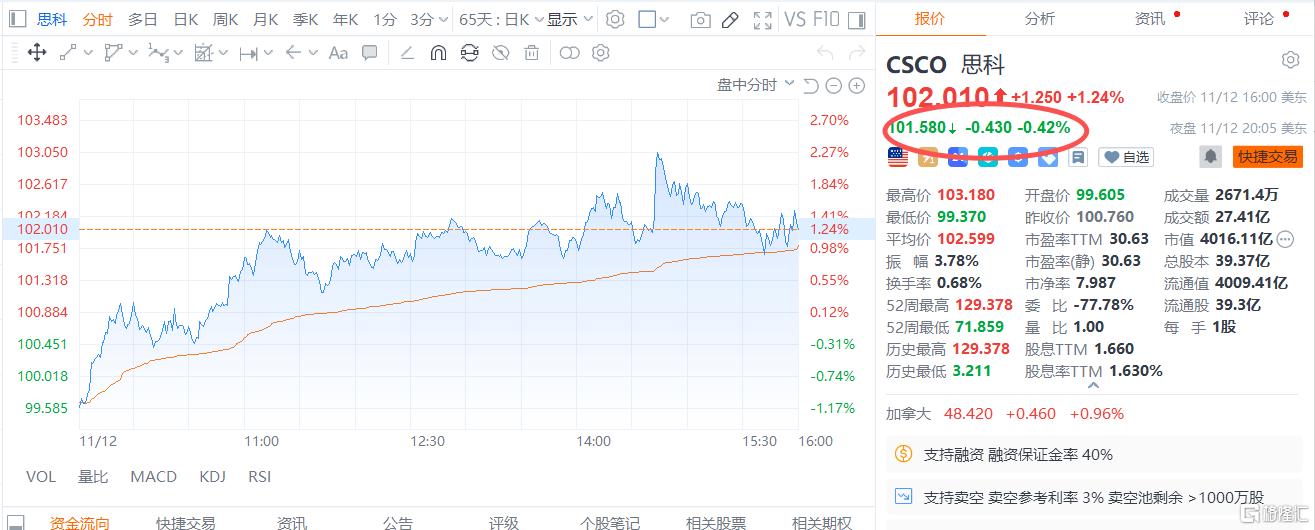
不過,經歷年內大漲的股價並未一路高歌,盤後一度衝高6%,隨後回吐漲幅轉跌。
營收創十五年來最快增速
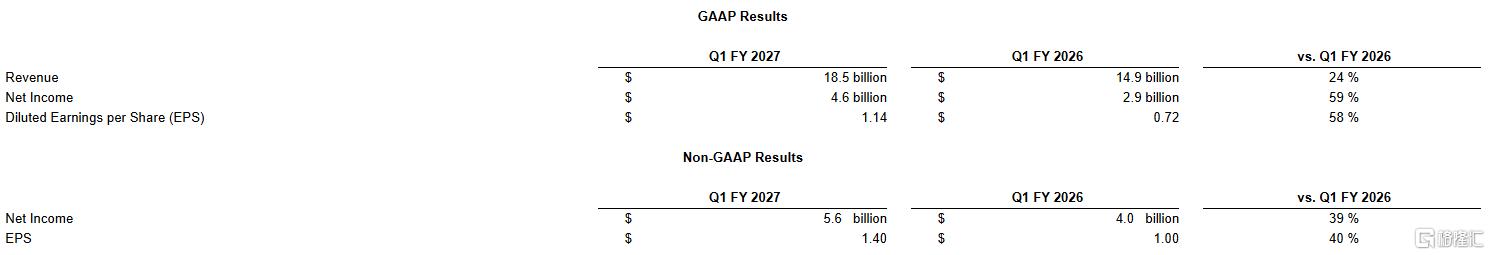
財報顯示,2027財年第一財季,思科實現營收185億美元,按年增長24%,高於LSEG統計的181億美元一致預期。
盈利端表現同樣可圈可點。
按公認會計准則計算,純利46億美元,按年增長59%,每股盈利1.14美元,增長58%;
按非公認會計准則計算,純利56億美元,按年增長39%,每股盈利1.4美元,增長40%,明顯高於市場1.32 至1.33美元的預期。
這已是思科連續第六個季度盈利超出預期。
CEO Chuck Robbins強調,公司正處在一場多年網絡超級周期的早期階段。
唯一的瑕疵在毛利率。
受硬件收入佔比提升、存儲芯片成本走高等因素拖累,當季非GAAP毛利率按年下滑2.5個百分點至65.6%,產品毛利率更是下滑至 63.7%。
不過,同期運營費用只增長2%,費用率從33.7%驟降至27.8%,一舉把經營溢利率推到37.8%的歷史新高。
TECHnalysis Research首席分析師Bob O'Donnell認為,考慮到零部件成本上行的大背景,毛利率小幅下滑並非重大風險。
「思科上調全年預期、業績超預期,正是市場希望從AI基礎設施企業身上看到的信號。」
CFO Mark Patterson表示,營收、非GAAP經營溢利率、非GAAP每股盈利均超出指引上限,公司正釋放出顯著的經營槓桿效應,利潤增速大幅高於營收增速。
分業務看,網絡業務是本季度增長的核心驅動力,營收按年增長43%至111.3億美元;安全業務增長7%,剔除Splunk後訂單增速達中雙位數,為三年來最佳水平,防火牆訂單連續三個季度保持30%以上增長;協作業務增長8%,可觀測性業務僅增長2%。
Mark Patterson直言,安全業務「正在迎來拐點」。
2027財年AI收入或翻倍
展望下一財季,思科預計營收180億至182億美元、調整後每股盈利1.34至1.36美元,均高於178.8億美元與1.23美元的市場預期。
從2027財年來看,公司預計營收748億至758億美元,調整後每股盈利5.47至5.53美元,對應營收增長19%、每股盈利增長27%,較上一財年的12%和14%明顯提速。
對於毛利率前景,Mark Patterson承認仍存在壓力,但效率提升和規模效應正在對沖負面影響。
他同時透露,公司已簽署新的多年期存儲芯片採購協議,最大的供給壓力來自光模塊,預計下季度將有所改善。
除了業績指引,真正牽動市場神經的,仍是AI這條主線。
思科把本財年來自超大規模雲廠商的AI基礎設施收入預期從75億美元上調至90億美元,較上一財年翻倍有餘,約佔全年營收的12%。
Mark Patterson解釋稱:「沒有別的原因,就是這些客戶訂單持續強勁,我們多掌握了90天的業務信息。」
本季度,公司新拿下三筆AI設計訂單,兩筆基於P200系統,用於數據中心互聯與橫向擴展,一筆為1.6T光模塊的橫向擴展部署,過去五個季度累計已達18筆。
不過,訂單的斜率確實在放緩。
當季思科產品訂單按年增長21%,仍屬高位,卻明顯低於上一季度35%的增幅,超大規模雲廠商的AI訂單還出現小幅回落。
對此,Mark Patterson回應稱,AI訂單天然呈現「塊狀」特徵,季度之間波動在所難免。
「有些季度會很大,有些季度會小一些。」
面對市場對於「中期選舉後數據中心需求是否會發生變化」的質疑,他明確表態,到目前為止,還沒有看到原本在美國的需求轉移到海外。
「坦白說,我預計不會出現這種情況。」