來源:金石雜談
國泰海通資管的一句話爆出近期資管圈大瓜。說是近日,網絡流傳有關「某機構資金委託某公司投顧管理、與私募基金開展協議式回購併發生回購違約」等傳言。
這句話什麼意思呢?就是傳聞某券商資管把錢交給投顧去運作,投顧拿這筆錢以「證券回購」的名義借給了私募基金(相當於給私募放槓桿),私募到期還不上錢,於是機構的資金出現了損失。
其本質是「明股實債」式孖展,規避了正規的股票質押、兩融等監管要求,合規性存疑;投顧此舉合規性存疑,可能涉及通道、違規放貸、層層嵌套等多重問題。
對此,國泰海通資管進行澄清:網傳內容與上海國泰海通證券資產管理有限公司無關,網傳業務並非國泰海通資管開展。
國泰海通資管長期以來禁止與私募基金開展任何形式的現券、回購業務,從未曾以私募基金作為交易對手開展交易。
國泰海通資管堅持獨立投資決策與執行,建立了嚴格的准入、審批與風險管控機制,不存在上述網傳業務情形。

2026年4月30日晚間,國泰海通證券、國泰海通資管及海通資管同步公告稱,2026年4月30日,國泰海通資管與海通資管簽署交割協議。這是國泰海通證券成立後完成的首例子公司整合,也是國內證券行業首例券商資管子公司合併重組案例。
金石雜談查詢發現,國泰海通資管目前管理規模1300億,在券商資管公募規模中位列第二梯隊。該公募有300多億的權益基金,大部分產品處於虧損狀態,只有零星幾隻今年實現了正收益。
其中,國泰海通新能源睿選今年鉅虧超50%,該基金成立於2026年6月16日,不曾想成立5個月大跌54%,已淪為4毛基,該產品精準追高了鋰電和PCB為主的科技小登,成為最慘接盤俠。

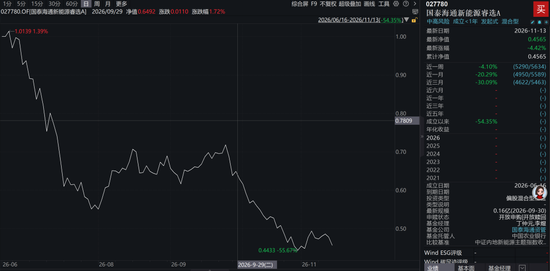
據金石雜談統計wind數據,其6月中旬建倉的十大股票,最低跌了39%,6只股票腰斬,三隻股票跌幅超60%,分別是銅冠銅箔、方邦股份、德福科技。

都炒了兩三年了,基金經理知道銅箔的投資機會了;新能源需求下降、碳酸鋰持續陰跌,基金經理竟然說是需求強勁、出現漲價現象,簡直和現實市場南轅北轍。

該產品有兩名基金經理,一是丁仲元,紐約大學技術管理專業,歷任安永華明會計師事務所高級審計員,2021年7月加入國泰海通資管,擔任權益研究部研究員,現任部門基金經理。主要從事汽車、機械等製造業相關方向的權益研究工作。
其目前管理4款產品,除了被動指數基金,三隻產品全部虧損,其中一隻腰斬,一隻跌38%,中期管理規模6.6億,如今只有1.17億。其目前總回報-36%。
二是,李煜,北京大學軟件工程碩士,歷任國泰君安證券研究所機械行業分析師,長盛基金機械軍工行業研究員。2022年1月加入國泰海通資管,歷任權益研究部高級研究員,現任本公司公募權益投資部基金經理。
管理的權益產品全部虧損,兩隻近乎腰斬,一隻虧損26%,今年虧損26%,總虧損超30%。