AI基礎設施投資熱潮出現新的降溫信號。
半導體研究機構SemiAnalysis在11月13日發布的最新模型更新中,大幅下調了未來數年AI加速器出貨、資本開支、HBM需求和電力需求預測。其中,2028年至2030年的調整幅度尤為明顯:2028年全球AI加速器資本開支預測被下調28%,2029年和2030年分別下調41%和40%。
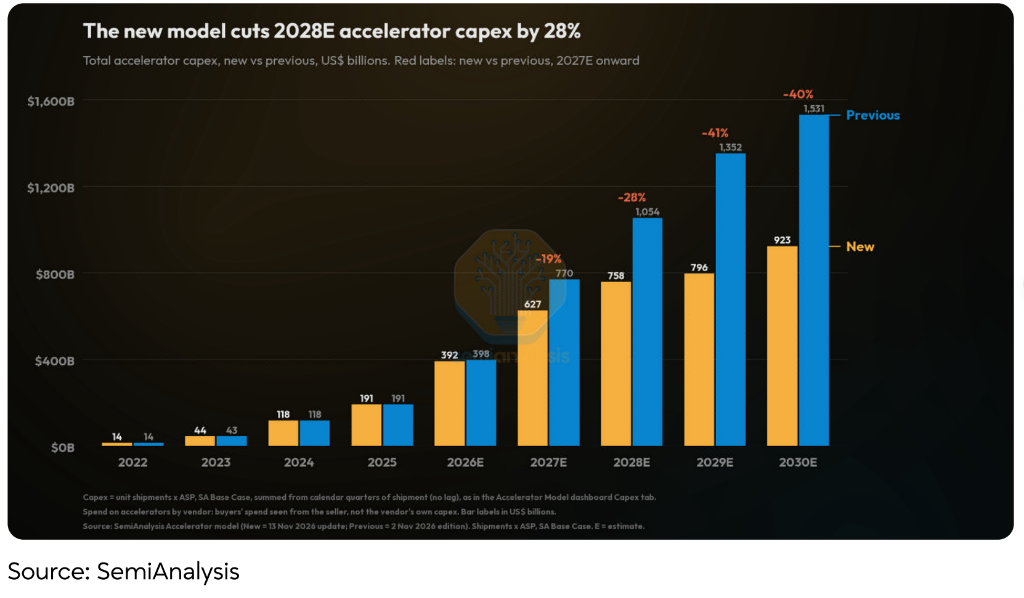
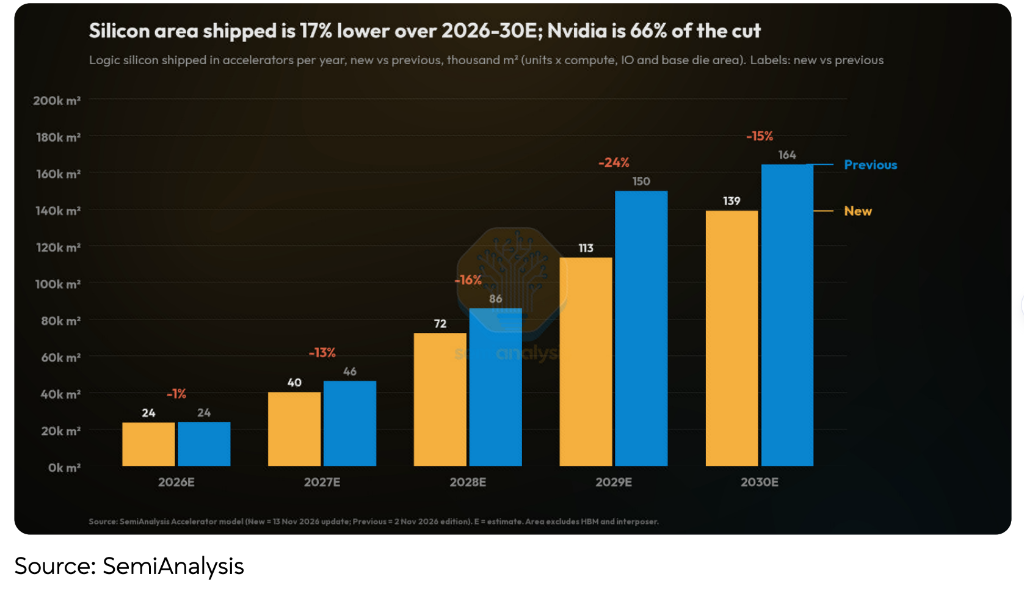
按照最新模型,2030年全球AI加速器資本開支將從此前預測的1.531萬億美元降至9230億美元,減少6080億美元。與此同時,2026年至2030年加速器邏輯硅片出貨面積累計預測下調17%,英偉達佔據其中66%的削減幅度。
在這輪預測調整中,英偉達受到的衝擊最大。SemiAnalysis不僅大幅下調了英偉達未來數年的出貨預測,還進一步調低了新一代產品的平均售價假設,認為隨着AI硬件市場競爭加劇,英偉達需要接受更低的利潤率來維持競爭力。
AI資本開支預期驟降,2030年預測下修6080億美元
SemiAnalysis此次調整最直觀的信號,是對全球AI加速器資本開支規模的重新評估。
根據其最新模型,2026年全球AI加速器資本開支預測基本沒有變化,仍在3920億美元左右。但從2027年開始,原有的高增長預期明顯下修。
2027年資本開支預測從此前的7700億美元降至6270億美元,下調19%;2028年從1.054萬億美元降至7580億美元,下調28%;2029年從1.352萬億美元降至7960億美元,下調41%;2030年則從1.531萬億美元降至9230億美元,下調40%。
這意味着,SemiAnalysis此前預期的AI加速器資本開支持續高速擴張路徑,正在被明顯修正。尤其是2029年和2030年,原本超過1萬億美元的年度投資規模,如今被下調至8000億至9000億美元區間。
這並不意味着AI基礎設施投資將停止增長。按照新預測,全球AI加速器資本開支仍將從2026年的3920億美元增長至2030年的9230億美元,只是增長規模明顯低於此前預期。
資本開支下修背後,是AI產業收入增長和孖展環境的雙重變化。
SemiAnalysis指出,前沿AI實驗室第三季度新增年度經常性收入(ARR)增速放緩,促使其重新審視整個生態系統能夠產生的Token收入規模。為了讓AI業務收入能夠更加持續地覆蓋計算成本,該機構相應下調了未來算力供給的擴張預期。
與此同時,債務和股權投資者對AI基礎設施資本開支的投資意願正在減弱,尤其是缺乏大型雲服務商(Hyperscaler)承諾採購支持的項目。這將直接影響數據中心土地、電力和建築主體(Shell)的開發,導致未來可用於部署AI計算系統的電力供應減少。
美國中期選舉結果則進一步加劇了這一壓力。SemiAnalysis預計,原計劃於2027年下半年至2028年上半年投產的美國數據中心供給中,有5.8GW將被推遲,監管因素也將進一步壓縮2028年的數據中心容量。
不過,該機構特別強調,中期選舉帶來的數據中心建設延遲只是預測下修的額外因素,AI收入增長放緩和孖展環境收緊纔是更重要的驅動因素。
硅片出貨面積累計下調17%,HBM需求也遭大幅修正
資本開支預測下修之外,SemiAnalysis對實際硬件需求的判斷同樣趨於謹慎。
按照最新模型,2026年至2030年全球AI加速器邏輯硅片出貨面積累計預測下調17%。其中,2027年、2028年、2029年和2030年的預測分別下調13%、16%、24%和15%。
值得注意的是,英偉達佔據了硅片出貨面積削減幅度的66%,意味着本輪AI硬件需求預期調整並非各家供應商平均承受壓力,英偉達是最主要的受影響者。
HBM需求預測也出現明顯下修。2028年全球HBM出貨量預測從此前的9.0EB降至6.4EB,下調30%;2029年從10.3EB降至7.9EB,下調23%;2030年從10.9EB降至9.6EB,下調12%。
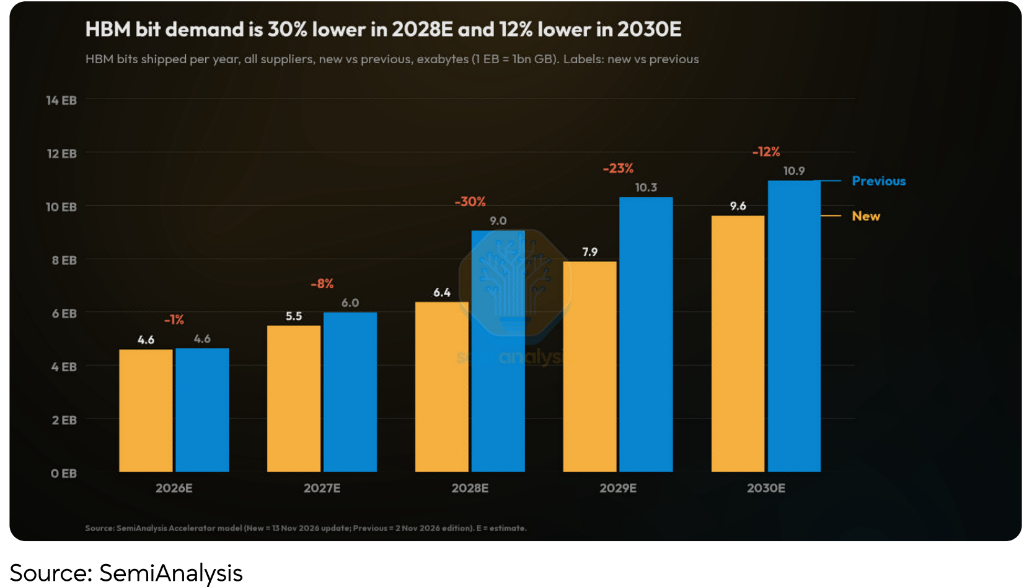
SemiAnalysis認為,HBM供需平衡正在改善,因此下調了未來HBM價格假設,並將價格變化傳導至各類AI芯片的物料成本(BOM)。
此前,2027年AI基礎設施支出的相當一部分增長來自價格上漲,尤其是存儲器價格。此次價格預測下調,在該機構看來,也意味着供應鏈正在迴歸更加正常的狀態。
此外,AI加速器功耗需求也被大幅下修。按照最新預測,2030年AI加速器功耗需求將從此前的122.8GW降至80.7GW,下調34%;2029年預測從108.7GW降至72.5GW,下調33%。
這一變化既來自芯片出貨量減少,也來自未來單顆芯片功耗假設的調整。SemiAnalysis指出,電力持續成為限制因素,未來加速器產品路線圖中的最高芯片功耗也可能趨於溫和。
英偉達承受最大壓力,未來芯片出貨預測大幅下修
在主要AI芯片供應商中,英偉達成為此次預測調整中受影響最大的公司。
SemiAnalysis按照計算收入(Compute Revenue)口徑,將英偉達2027年至2030年的出貨預測分別下調22%、39%、56%和66%;按照包含整個系統在內的總功耗口徑計算,下調幅度分別為14%、35%、50%和59%。
價格方面,SemiAnalysis不僅考慮了HBM成本下降帶來的影響,還認為英偉達在Feynman及後續產品上需要降低加價幅度,以應對日益激烈的競爭。
具體來看,Feynman的平均售價預測從約11萬美元下調至約7.8萬美元,Feynman Ultra從約17.5萬美元下調至約9.8萬美元,Feynman Next則從約19.1萬美元下調至約11.8萬美元。
出貨量和售價雙雙下調,將對英偉達未來收入預測形成更大壓力。此次調整涉及的不僅是GPU,還包括Groq LPU和獨立CPU產品。
SemiAnalysis解釋稱,英偉達受到更大沖擊,主要是因為其芯片在部分大型AI實驗室的算力採購組合中,相較其他平台的吸引力下降。
以Anthropic為例,其使用的四大計算平台包括TPU、Trainium、AMD GPU和英偉達GPU。SemiAnalysis認為,從性能成本比來看,英偉達GPU在這四類平台中處於邊際位置,Anthropic更傾向於其他平台。
在OpenAI方面,儘管GPU在其基礎設施中仍佔據較重要地位,但AMD GPU已經成為頗具吸引力的選擇。此外,OpenAI還將優先部署Jalapeno和下一代Serrano等自研ASIC項目。
新型雲計算服務商(Neocloud)則構成英偉達的另一項風險。SemiAnalysis指出,英偉達對Neocloud客戶的敞口最高,尤其是規模較小的長尾客戶。這類企業目前面臨更大的項目執行和孖展風險。
值得注意的是,SemiAnalysis強調,此次模型調整並未納入黃仁勳辭任英偉達CEO可能產生的影響,即使黃仁勳繼續擔任CEO,該機構也會作出相同的預測下修。不過,該機構認為,領導層變動可能進一步增加英偉達市場份額流失的下行風險。
博通相對穩健,AMD和聯發科面臨不同程度調整
與英偉達形成鮮明對比的是,博通在此次預測調整中表現出更強的韌性。
SemiAnalysis將博通2026年至2030年ASIC業務累計收入預測下調11%,主要原因是HBM成本下降帶來的平均售價調整,而非大規模削減出貨量。
該機構認為,博通的主要ASIC項目,包括谷歌TPU、OpenAI和Anthropic相關項目,在性能成本比和能效方面具備優勢,同時博通還能夠通過與債權人合作,為數據中心土地、電力、建築主體和系統部署提供孖展支持。
AMD同樣展現出一定韌性,但仍面臨明顯下修。SemiAnalysis按照總功耗口徑,將AMD 2028年至2030年的預測分別下調23%、55%和57%;按照支出口徑,下調幅度分別為29%、35%和32%。2027年預測則相對穩定,功耗口徑基本持平,支出口徑下調11%。
AMD受到的衝擊小於英偉達,主要得益於其在Meta、OpenAI和Anthropic等大型客戶中的佈局。SemiAnalysis認為,Meta和OpenAI與AMD之間的認股權證交易安排,使採購AMD系統具有較強吸引力;Anthropic也將AMD視為推理計算領域性能成本比僅次於TPU的選擇。
此外,AMD近期產品部署節奏反而有所提前。SemiAnalysis將約2.5萬顆MI400芯片和約3萬顆Meta定製MI450-MC芯片的出貨時間,從2027年第四季度提前至2026年第四季度,以反映更強勁的生產爬坡。
聯發科則面臨更明顯的出貨量調整。SemiAnalysis將Humufish生命周期出貨量在2028年至2029年累計下調47萬顆,並將面向Anthropic的Triggerfish項目生命周期出貨量下調42%。
亞馬遜Trainium則是此次調整中少數近端預測未被下調的平台。SemiAnalysis沒有削減Trainium在2027年和2028年的出貨預測,原因是亞馬遜擁有較為充足的數據中心項目儲備,且Trainium製造成本更低,亞馬遜也願意通過戰略補貼支持其關鍵客戶。
整體來看,SemiAnalysis此次調整並不意味着AI算力需求將全面消失,而是意味着此前建立在持續孖展、數據中心快速擴張和高價硬件基礎上的增長預期正在重新校準。
當AI實驗室收入增速放緩、資本市場孖展收緊,芯片供應商之間的競爭也將從單純的性能比拼,進一步轉向性能成本比、能效和孖展能力的綜合較量。
英偉達仍然擁有強大的AI芯片市場地位,但在SemiAnalysis看來,其未來增長將面臨比部分ASIC供應商更大的壓力。