11月16日,高盛最新發布的2027年中國市場策略展望報告將港股評級上調至超配,同時下調A股至中性,核心邏輯在於:AI硬科技股盈利增速將顯著放緩,A股估值面臨一致預期下修壓力,而港股正從估值低谷和互聯網盈利拐點中獲得支撐。
據追風交易台消息,該行設定2027年底MSCI中國指數目標價對應23%漲幅,滬深300目標點位4500點對應10%漲幅。Kinger Lau等分析師在報告中寫道:當前MSCI中國指數12個月遠期市盈率僅9.8倍,處於十年均值下方約1個標準差,"大量負面因素已經反映在股價中"。
報告認為,2027年的核心交易邏輯已發生結構性轉變——從押注AI貝塔行情,轉向尋求盈利增長、現金回報和分散配置。分析師表示,A股在此前AI行情中積累的高倉位集中度,將成為制約指數上行的主要阻力。
盈利展望:港股加速,A股承壓
該行預測2027年MSCI中國指數盈利增速為15%,滬深300指數為12%,均低於賣方一致預期的18%,但高於高盛對中期(5年)和長期(10年)每股盈利趨勢增速(分別為10%和8%)的預測。
分市場來看,港股盈利將呈現超趨勢增長。分析師指出,這主要受互聯網板塊及更廣泛軟科技(Soft Tech)板塊驅動——互聯網板塊盈利增速預計從2026年的-3%加速至2027年的18%,軟科技從14%加速至22%,主要催化劑包括外賣補貼虧損的逐步消退(自2025年三季度以來累計虧損已達1900億元人民幣)以及AI/雲收入的穩健增長。
A股則面臨較大下修壓力。分析師團隊指出,AI硬科技股盈利增速將從2026年的85%大幅放緩至2027年的46%,而該板塊目前佔滬深300指數盈利權重的40%。高盛強調,A股市場賣方一致預期過於樂觀是"A股市場的慣性特徵",實際盈利增速已連續7年低於預期。
在各板塊具體預測中,該行對互聯網、銀行及"老消費"板塊維持相對樂觀,預計後兩者將在淨息差和投入成本溫和改善的背景下延續穩健的盈利與現金流增長。與此同時,該行預測能源板塊盈利將按年下滑,對汽車和科技硬件的預測亦較賣方一致預期偏保守。
AH股估值:降至低點,修復空間可期
該行認為,當前估值水平已提供較為充足的安全邊際。
分析師指出,MSCI中國指數和滬深300指數目前分別以9.8倍和11.9倍12個月遠期市盈率交易,前者處於十年均值下方約1個標準差,接近2024年9月初的周期低點。歷史經驗顯示,當MSCI中國以低於10倍的遠期市盈率交易時,未來12個月產生正回報的概率超過85%,平均漲幅(以市值加權和中位數市盈率計算)分別約為14%和7%。
從國際比較角度,MSCI中國指數目前相對發達市場和除韓國以外的新興市場分別折價43%和21%,PEG比率(市盈率相對盈利增長比率)在全球範圍內具有吸引力。
高盛的宏觀市盈率模型顯示,考慮流動性和市場集中度因素後,MSCI中國指數的均衡遠期市盈率應在11.5倍左右,滬深300指數應在13.0倍左右,對應顯著的估值修復空間。
資金流向:港股獲機構青睞,A股倉位集中存隱憂
該行分析了各類投資者群體的配置動向,整體判斷2027年中國股票的流動性背景將"大體上具有建設性"。
對沖基金方面,據高盛Prime經紀數據,對沖基金目前對中國股票維持高總倉位但淨倉位偏低,風險限額偏緊,該行預計其2027年將擴大在離岸市場的AI及非AI配置。
主動型長線基金方面,離岸投資者對中國的配置已升至多年高位,但主要源於中國在基準指數中中性權重下降帶來的被動超配,真正的主動加倉仍較有限。國內公募基金對AI硬科技仍保持重倉,該行預計其資金流向將向非AI板塊傾斜。
南向資金方面,該行預測2027年南向資金流入將達1000億美元,高於年初至今的530億美元。國內保險公司預計將在強勁保費增長的支撐下小幅增加股票配置,但其股票倉位已達投資組合的15%至16%,上行空間有限。
國家隊方面,該行估算國家隊在2026年下半年已淨買入約700億美元A股(此前上半年為淨賣出約3000億美元)。
股票供給方面,該行預計2027年IPO及配股孖展規模將從2026年約2700億美元的高位有所回落,而企業現金回報(包括股息和回購)預計將再創歷史新高,達約4.1萬億元人民幣(約合6300億美元),足以抵消潛在的新增供給壓力。
市場策略:港股超配,A股聚焦阿爾法
該行明確將港股上調至區域超配,同時將A股從超配下調至中性,並建議A股投資者"以阿爾法取代貝塔"。
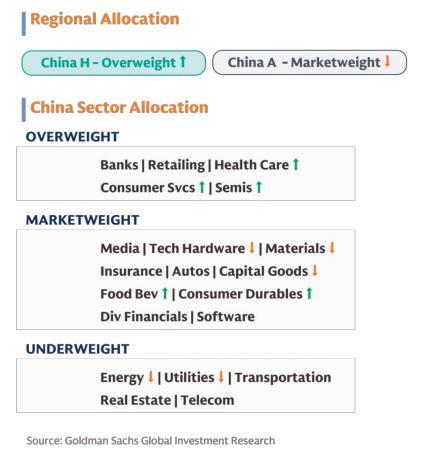
報告指出,自高盛於2026年6月3日將H股調整至中性以來,MSCI中國指數已下跌12%,落後全球發達市場12個百分點。如今,H股評級重新上調至超配,時機選擇上兼顧了估值修復潛力和港股指數相對於A股指數更高的軟科技(AI應用層)暴露度。
相比之下,A股面臨的制約更加明顯。該行指出,A股的三重壓力在於:賣方一致預期的盈利增速(18%)顯著高於高盛預測(12%);AI硬科技盈利增速將大幅放緩;國內機構在AI硬科技方向的倉位仍高度集中。
該行的A/H市場輪動框架亦顯示,未來3個月港股相對A股的表現將更具優勢。
該行圍繞中國成長股構建了三條核心主題投資方向:
其一,精選結構性AI成長標的。當前AI代理股的大幅回調提供了較具吸引力的戰略建倉機會,重點佈局方向包括中國AI國內冠軍企業(Domestic Champions)、AI出口領軍企業(Export Leaders)及精選AI綜合組合(Select AI Portfolio),後者自2024年初以來已累計上漲76%。
其二,穩定股東回報增長。該行認為這一策略在美國利率高企、中國利率受壓的環境中尤為有效。該行近期將銀行股上調至超配,並持續看好股東回報主題。
其三,周期/消費成長中的盈利反轉及自由現金流潛力標的。該行指出,部分去評級(De-rated)和周期性成長(Cyclical Growth)板塊的估值已跌至歷史低位,盈利預期被壓縮至保守水平,互聯網板塊的盈利和自由現金流周期有望在未來幾個季度觸底回升。