智通財經APP獲悉,乘聯會祕書長崔東樹發文稱,2026年1-10月汽車生產2641萬台,按年降4%;新能源汽車生產1448萬台,按年增13%,滲透率55%;燃油車生產1193萬台,按年降19%。2026年10月汽車生產305萬台,按年降8%;新能源汽車生產203萬台,按年增17%,滲透率67%;燃油車生產102萬台,按年降35%。10月汽車工業增加值增0.9%,1—10月份,汽車工業增加值增長6.5%,表現較強。
今年1-10月生產供給平穩增長,市場銷售規模擴大,對外貿易快速增長,就業物價總體穩定,新質生產力茁壯成長,國民經濟運行延續總體平穩、向新向優發展態勢。但在國際高油價衝擊下,傳統汽車消費壓力較大。
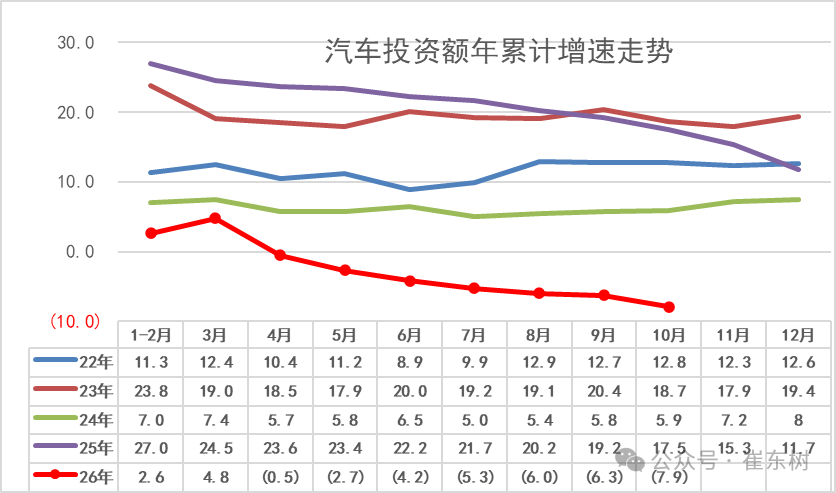
汽車行業去產能力度較強。2026年1—10月份,汽車行業固定資產投資按年下降7.9%,仍高於-8.1%的各行業平均水平,但高於製造業-2.4%的投資下滑幅度。
26年10月份,社會消費品零售總額46463億元,按年增長0.4%。其中,汽車消費額3301億元、按年降21%;除汽車以外的消費品零售額43162億元,增長2.5%。1—10月份,社會消費品零售總額416464億元,按年增長1.0%。其中,汽車消費額32653億元、按年降16%;除汽車以外的消費品零售額383811億元,增長2.8%。
2026年汽車消費呈現「政策延續、市場分化、需求承壓」的複雜局面。以舊換新政策仍在持續發力,但受制於燃油車加速萎縮、價格高企打壓消費信心、低端市場低迷等因素,零售端總量仍在下滑。石油製品消費的穩健增長,則反映出居民出行需求仍具剛性,汽車消費疲軟更多指向耐用品消費意願和可支配收入的邊際弱化。
由於2026年以舊換新的乘用車補貼力度遠低於商用車,因此商用車補貼推動新能源零售增長特別好,新能源乘用車暴跌。目前乘用車入門級消費壓力很大,而中國汽車的高端消費太強、普及水平太低,期待未來能有長效的強力接續政策,減免購車人員個稅、推動新能源車下鄉、設立經濟型電動車標準,優化C7經濟型電動車駕照申領、給200公里以下續航的合規純電動車車購稅更大優惠、鼓勵結婚和生育購車等更多的改善措施,拉動購車消費促進經濟增長。
1.汽車消費相對平穩下行
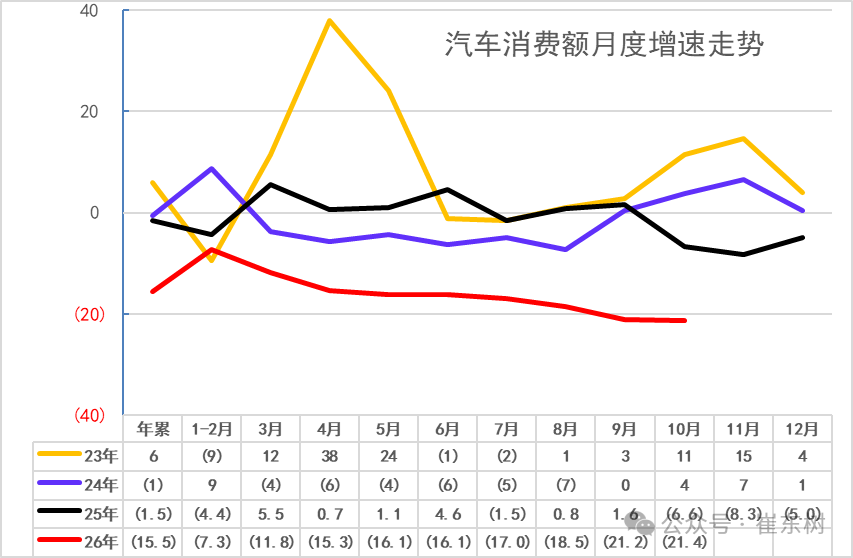
自從樓市2021年下跌以來,汽車消費從2020年的3.94萬億元上升到2024年的5.03萬億元,擺脫了2018-2020年連續3年徘徊在3.9萬億元的被動局面。由於房地產下跌利好消費,買房投資擠壓消費問題改善,目前看消費不旺的問題稍有改善。2026年1-10月份,汽車消費按年降15.5%,10月汽車消費按年降21.4%,基數連續拉高後,今年的回落較大,2025年的3月和6月、9月的高基數壓力最大,今年10月的基數不高,但汽車零售的走勢壓力仍較大,高油價的消費衝擊劇烈。
2.2026年汽車產量走勢偏弱
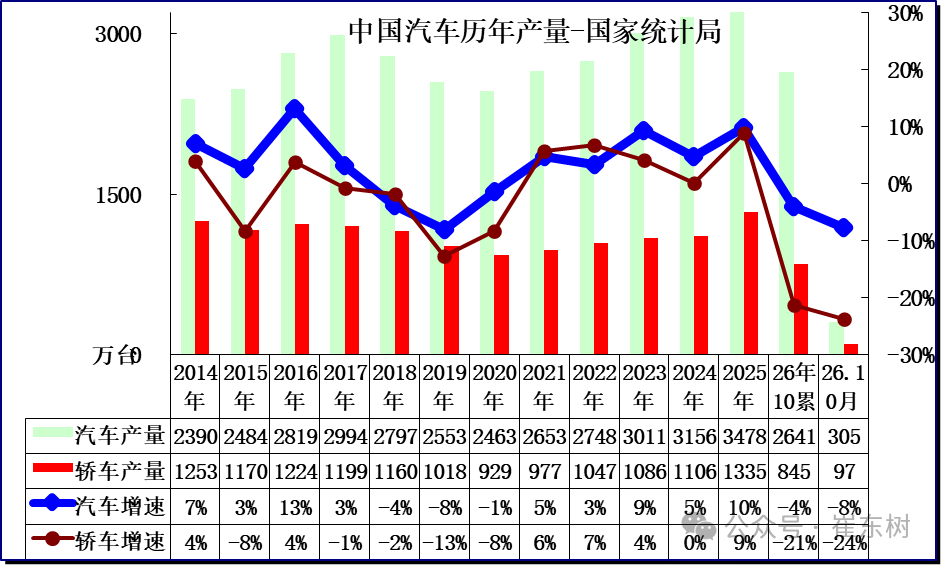
分產品看,10月份,規模以上工業626種產品中有254種產品產量按年增長。其中,汽車304.5萬輛,下降7.7%,其中新能源汽車202.7萬輛,增長17.1%;發電量7940億千瓦時,下降2.1%;原油加工量5830萬噸,下降8.1%。。
3.2026年汽車增加值表現變化較大
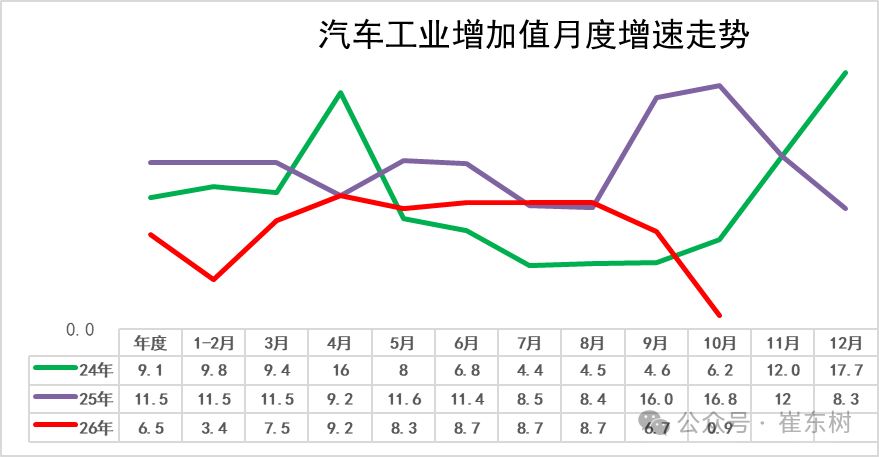
2020年汽車工業增加值增6.6%;2021年增速徘徊在5.5%的水平;2022年的汽車增加值6.3%,較強;2023年汽車業增加值增13%,實現超強增長;2024年的9.1%的汽車增加值相對提升較好;2025年的汽車工業增加值增11.5%。
26年1—10月份,規模以上工業增加值按年增長5.3%.10月份,規模以上工業增加值按年實際增長4.8%。,其中10月汽車工業增加值增0.9%,去年10月需求開始低迷,但工業增加值滯後兩個月,今年的壓力開始體現。1—10月份,規模以上工業增加值按年增長5.3%。,汽車工業生產增長6.5%。
4.汽車產能利用率相對平穩
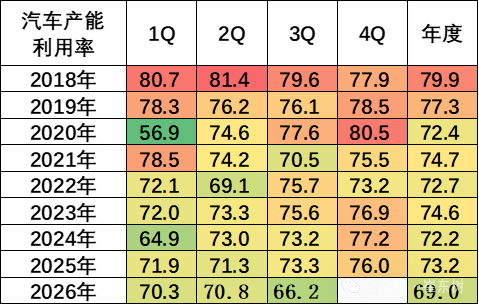
2020-2024年全國工業產能利用率保持在72.4—74.6的較小波動範圍內。2024年四季度,全國規模以上工業產能利用率為76.2%,比上年同期上升0.3個百分點,比三季度上升1.1個百分點。2025年全國規模以上工業產能利用率為74.4%。分主要行業看,2025年汽車行業產能利用率73.2%,相對處於較低水平。
2026年1-9月,汽車行業產能利用率為69%,按年去年下降4.2個百分點.。2026年1季度,汽車行業產能利用率為70.3%,按年去年下降1.6個百分點;2026年2季度,汽車行業產能利用率為70.8%,按年去年下降0.5個百分點。2026年3季度,汽車行業產能利用率為66.2%,按年去年下降7.1個百分點。
5.汽車生產具體情況相對正常
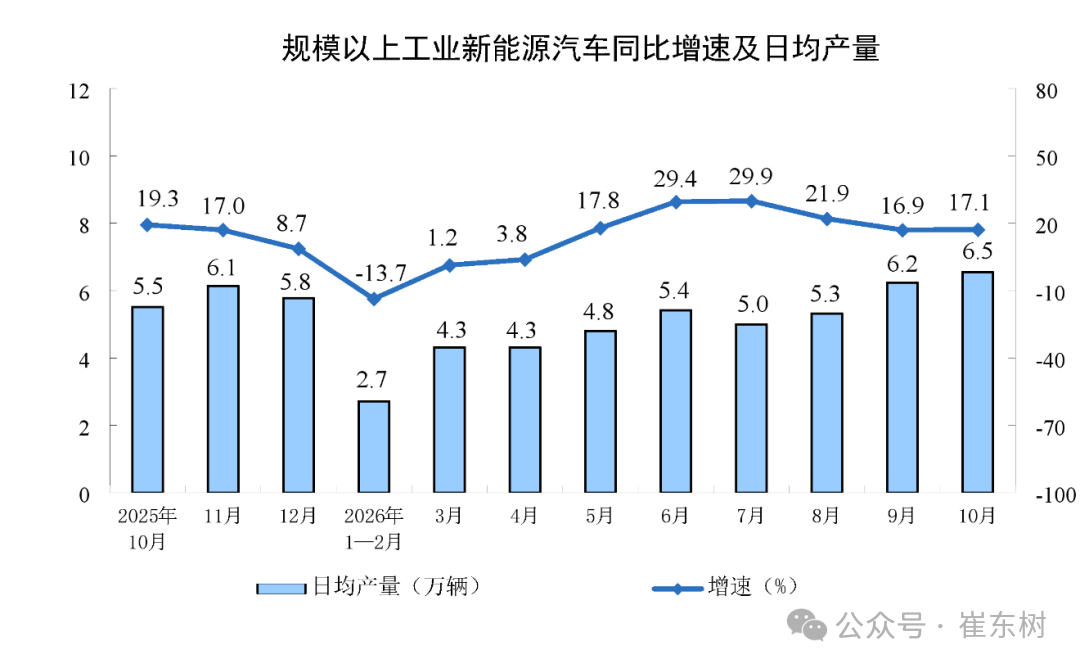
2026年10月份日均新能源汽車生產6.5萬台,按年增17.1%。由於新能源轎車的去年基數較高,今年生產波動較大。2025年新能源車的生產較好是小微型電動車,需求也是中低端的需求較強,因此銷售額增速稍低於銷量增速。今年補貼銳減的小微型衝擊較大,但商用車補貼高,新能源商用車市場暴漲。
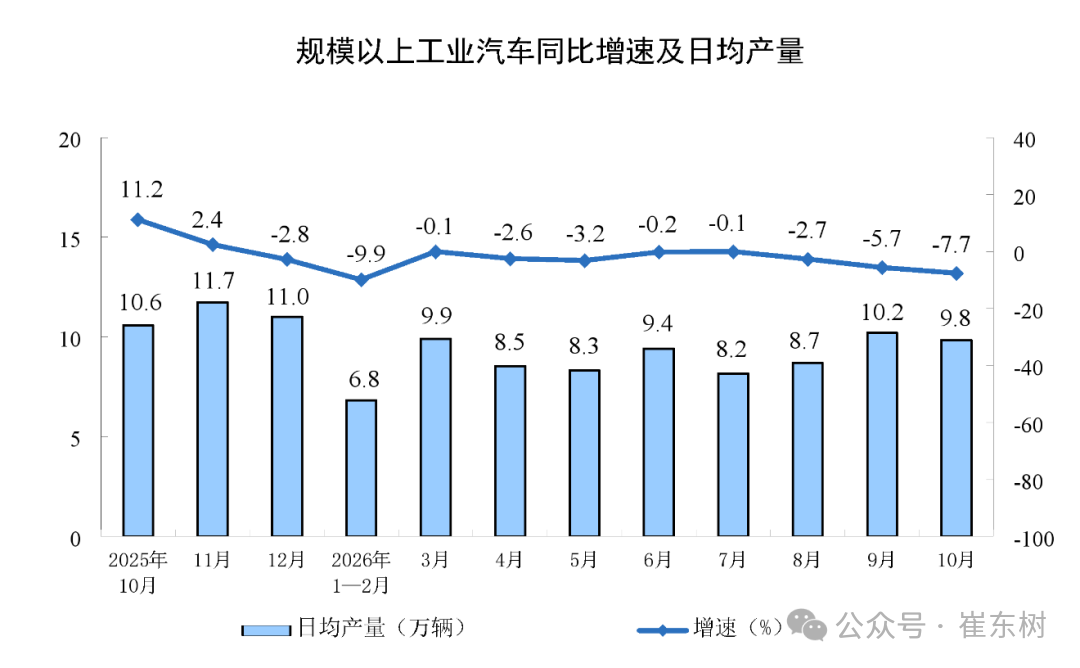
分產品看,2026年10月份,汽車日均9.8萬輛,降7.7%,考慮到2025年1-10月基數抬高,2026年年政策性補貼收縮,今年1-10月增速的表現較弱。
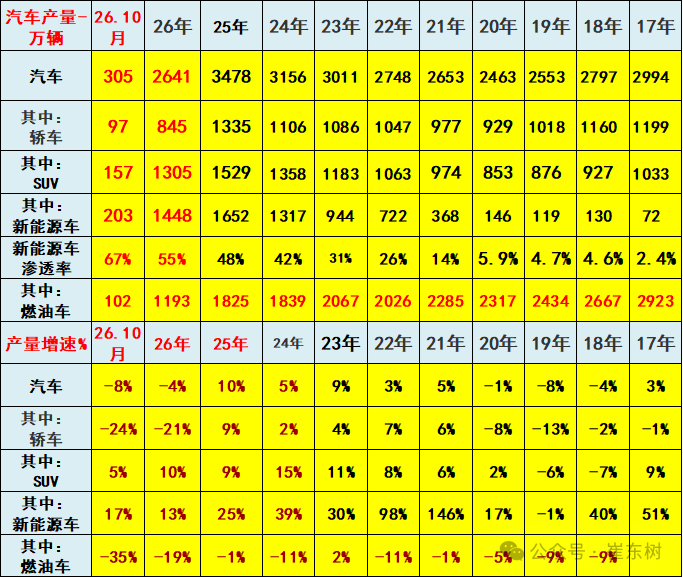
2022年汽車生產2748萬台,按年增3%;新能源汽車生產722萬,按年增98%,滲透率26%;燃油車生產2026萬台,按年降11%。
2023年汽車生產3011萬台,按年增9%;新能源汽車生產944萬台,按年增30%,滲透率31%;燃油車生產2067萬台,按年增2%。
2024年汽車生產3156萬台,按年增5%;新能源汽車生產1317萬台,按年增39%,滲透率42%;燃油車生產1839萬台,按年降11%。
2025年汽車生產3478萬台,按年增10%;新能源汽車生產1652萬台,按年增25%,滲透率48%;燃油車生產1825萬台,按年降1%。
2026年1-10月汽車生產2641萬台,按年降4%;新能源汽車生產1448萬台,按年增13%,滲透率55%;燃油車生產1193萬台,按年降19%。
2026年10月汽車生產305萬台,按年降8%;新能源汽車生產203萬台,按年增17%,滲透率67%;燃油車生產102萬台,按年降35%。
6.2026年汽車投資持續回落
1—10月份,全國固定資產投資(不含農戶)364824億元,按年下降8.1%。第一產業投資7018億元,按年下降6.1%;第二產業投資142333億元,下降3.6%;第三產業投資215473億元,下降10.9%。工業投資按年下降3.6%。其中,製造業投資下降2.9%。
1—10月份,民間固定資產投資按年下降11.4%。2026年1—10月份,汽車行業固定資產投資按年下降7.9%,仍高於-8.1%的各行業平均水平,但高於製造業的投資下滑。
7.房地產的消費擠壓問題稍有改善
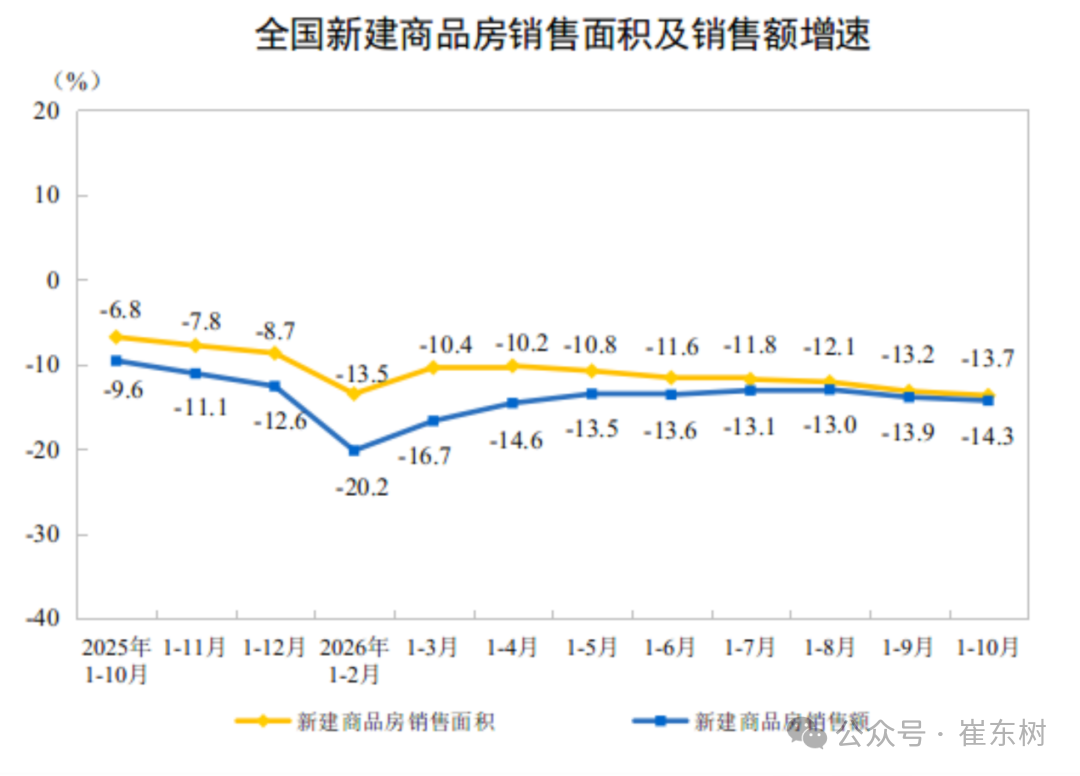
1—10月份,全國房地產開發投資57215億元,按年下降21.6%(按可比口徑計算,詳見附註5);其中,住宅投資44102億元,下降21.4%。1—10月份,房地產開發企業房屋施工面積568164萬平方米,按年下降13.0%。
1—10月份,新建商品房銷售面積61358萬平方米,按年下降13.7%;其中住宅銷售面積下降14.2%。新建商品房銷售額58550億元,下降14.3%;其中住宅銷售額下降14.1%。
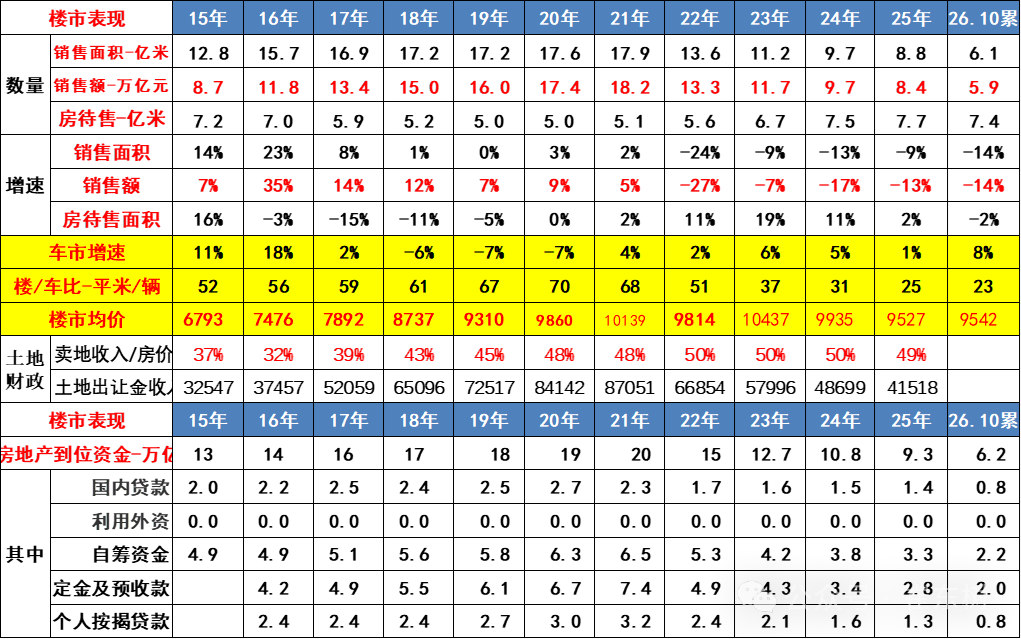
2021年土地出讓金收入87051億元,占房地產銷售額48%;2023年土地出讓金收入57996億元,占房地產銷售額50%;2024年土地出讓金收入48699億元,佔賣房收入50%,房地產對地方財政貢獻巨大。2025年賣地收入數據仍占房價49%。
目前,2026年1-10月汽車銷量與房地產銷量關係是23平米房/1輛車,銷量的對比不合理現象有所改善。雖然房車比最高時的2020年70平米房/1輛車有所改善,但前期的債務壓力和目前萬元均價的樓市擠壓消費壓力仍大,導致車市需求因債務壓力低迷。
樓市的財富效應對高端車需求有一定的促進效果,近期居民的樓市債務壓力下降和購房需求減弱,對改善車市消費也帶來一定潛在利好。
8.車市消費需要有持續政策支持
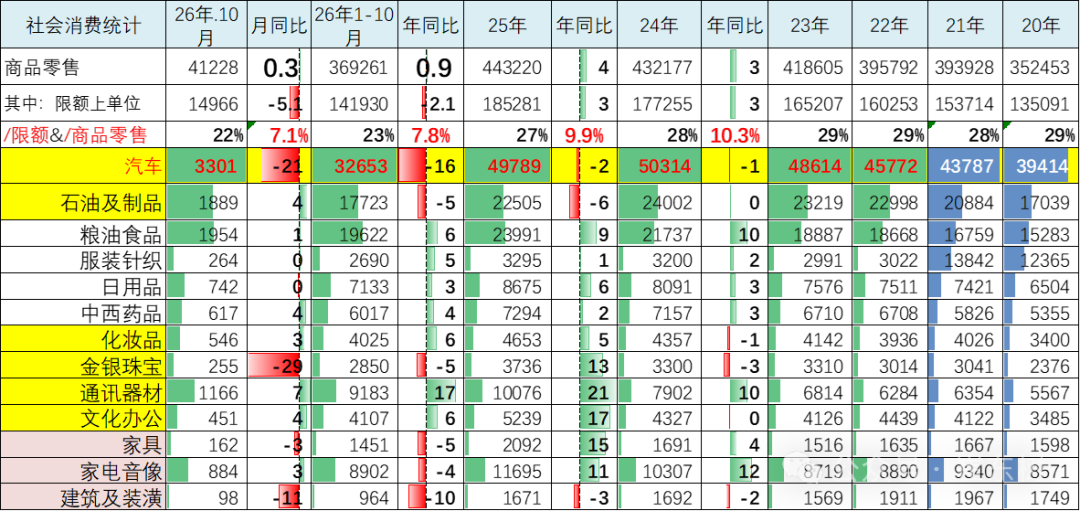
自從樓市2021年下跌以來,汽車消費從2020年的3.94萬億元上升到2025年的4.98萬億元,擺脫了2018-2020年的連續3年徘徊在3.9萬億元的被動局面。由於房地產下跌減少消費者購房的預期,釋放消費潛力,利好消費,買房投資擠壓消費問題改善。2025年,社會消費品零售總額501202億元,比上年增長3.7%。其中,汽車消費額49789億元、按年降2%;除汽車以外的消費品零售額451413億元,增長4.4%。生活成本大幅上漲,衣食消費增長過快,購車消費被喫穿擠壓嚴重。2026年1-10月車市消費降15%,目前看消費不旺的問題仍有待改善。
26年10月份,社會消費品零售總額46463億元,按年增長0.4%。其中,汽車消費額3301億元、按年降21%;除汽車以外的消費品零售額43162億元,增長2.5%。1—10月份,社會消費品零售總額416464億元,按年增長1.0%。其中,汽車消費額32653億元、按年降16%;除汽車以外的消費品零售額383811億元,增長2.8%。
2026年汽車消費呈現「政策延續、市場分化、需求承壓」的複雜局面。以舊換新政策仍在持續發力,但受制於燃油車加速萎縮、價格戰稀釋消費信心、低端市場低迷等因素,零售端總量仍在下滑。石油製品消費的穩健增長,則反映出居民出行需求仍具剛性,汽車消費疲軟更多指向耐用品消費意願和可支配收入的邊際弱化。