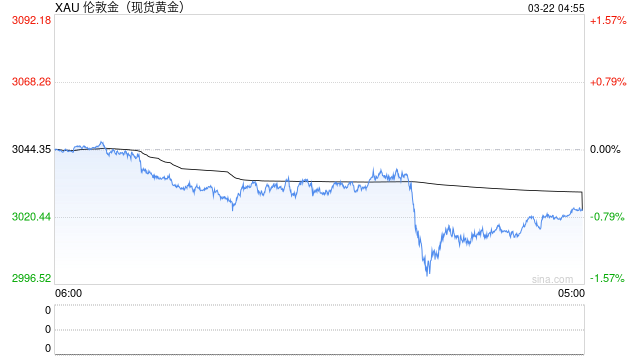
上周黃金震盪回落,倫敦現貨黃金跌幅近4.6%,為今年 6 月以來最大單周跌幅。上周初地緣避險仍有支撐、高位震盪;美國 10 月 CPI 超預期落地後,加息預期快速重定價,金價連續跳水;周五 PPI 按月不及預期,僅帶來微弱反彈。整體來看,短期或仍以震盪尋底為主,等待利率預期拐點信號出現後再佈局配置機會。
宏觀方面。美國10月CPI按月上漲0.4%,高於市場預期的0.3%,核心CPI按月連續第三個月維持在0.3%,更為關鍵的是能源價格漲幅明顯放緩,但住房租金、醫療保健及汽車保險等勞動密集型服務價格接棒上行,這意味着核心通脹黏性已不再單純依賴油價。加之此前同樣超預期的非農就業數據,聯儲局短期轉鴿的可能性降低。聯儲局官員在周內密集釋放鷹派信號,理事沃勒明確將12月加息25個點子定義為基準選項,並直言若核心CPI持續在0.3%或更高水平運行,50個點子應重回桌面;達拉斯聯儲主席洛根則預計還需「再加息兩次」才能妥善平衡通脹與就業。市場對聯儲局12月繼續加息幾乎完全鎖定,10年期美債收益率盤中突破5%,美元指數逼近103,給黃金帶來持有成本和實際利率上升的雙重壓力。
地緣政治方面,特朗普11月12日稱,應沙特、卡塔爾、科威特等中東盟友的請求,他選擇延緩而非升級軍事行動;伊朗方面則以「導彈城」設施曝光和霍爾木茲海峽油輪爆炸事件作為回應,展示其非對稱威懾能力仍在運轉,但整體烈度較衝突高峯期顯著收斂。另外,美國中期選舉後續影響仍然存在,短期市場過度關注AI敘事的延續性,但中期或存在2027年政策不確定性的擔憂,這一變量在當前階段尚未成為黃金的定價主線,但正在積累為下一階段的尾部風險儲備。
本輪下跌的核心驅動是美國通脹粘性超預期,疊加聯儲局官員集體釋放鷹派信號,市場重新定價加息路徑,推升實際利率與美元指數,形成對貴金屬的雙重壓制。短期貴金屬仍處於承壓格局,趨勢性反彈條件尚不具備,核心觀察窗口落在12月聯儲局議息會議前後以及後續通脹、就業數據。如果通脹持續頑固,加息預期進一步上修至明年上半年,金價仍有下探考驗關鍵支撐的可能;若通脹數據邊際降溫,市場計價加息終點,貴金屬有望迎來修復行情。中長期邏輯並未破壞,全球央行持續購金、美元信用隱憂、地緣風險反覆,仍是底部重要支撐力量。
撰稿:李琪
從業資格:F3046227
交易諮詢資格:Z0016145
免責聲明:本報告的信息均來源於公開資料,我公司對這些信息的準確性和可靠性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,並不構成任何具體產品、業務的推介以及相關品種的操作依據和建議,投資者據此作出的任何投資決策自負盈虧,與本公司和作者無關。