智通財經APP獲悉,聯儲局主席凱文·沃什將於北京時間11月17日凌晨出席一場聚焦人工智能與經濟影響的專題會議。這場由聯儲局理事會與舊金山聯儲共同舉辦的「生產率與就業工作組會議」(Productivity and Jobs Task Force Conference),將邀請科技企業高管、經濟學家及政策界人士,共同探討AI及超級智能的發展速度、企業應用進程,以及這類新興技術對美國經濟增長和勞動力市場的影響。
沃什將在會議開幕時,於北京時間凌晨1點發表致辭,並主持兩場專題討論,最後與硅谷知名投資人Marc Andreessen及美國前商務部長Gina Raimondo進行對話。舊金山聯儲主席瑪麗·戴利則將主持另一場聚焦企業如何將AI技術從試點推向實際應用的討論。參與者還包括Stripe聯合創始人兼CEO Patrick Collison、Palo Alto Networks董事長兼CEO Nikesh Arora、Affirm創始人兼CEO Max Levchin,以及斯坦福大學和麻省理工學院的學者。
這並非一次FOMC政策會議,也不是沃什個人的AI主題演講,而是聯儲局生產率與就業工作組收集產業界、學術界及政策界意見的重要活動。該工作組的任務,是評估超級智能等新興通用技術對經濟和勞動力市場的影響,為聯儲局未來的政策判斷提供參考。
這場會議正值全球AI投資熱潮遭遇新一輪市場考驗之際。美股AI科技股上周五遭遇重挫,亞洲市場周一進一步擴大跌勢,台積電、SK海力士等AI基礎設施核心供應商股價大幅回落。市場開始重新審視龐大的AI資本開支究竟能夠創造多少實際回報,而沃什此次參與的專題討論,恰好觸及這輪AI投資狂潮背後最重要的宏觀經濟問題:AI能否在推高短期需求與資源成本的同時,最終轉化為足以提升經濟生產率、緩解通脹壓力的長期紅利?
AI資本開支先推高需求,生產率紅利何時兌現?
美股市場AI科技主題股票在上周五遭遇重創,以及亞洲股票市場尤其是與AI基礎設施密切相關的半導體板塊周一暴跌之後,AI投資狂潮背後的宏觀矛盾變得更加突出:史無前例的AI資本開支正在拉動電力、設備、建築和勞動力等領域的需求,但能夠壓低企業運營成本、提高整體經濟效率的生產率紅利,卻仍需要時間兌現。
對於聯儲局政策制定者而言,關鍵在於效率改善能否及時抵消需求擴張帶來的價格壓力,以及AI引發的崗位替代能否被新就業機會吸收。對於投資者而言,同一問題則體現為龐大的算力投入能否在孖展成本、設備折舊和運營支出的約束下,最終轉化為持續的收入增長與自由現金流。
從具體產業機制來看,大規模購買GPU、ASIC以及HBM、企業級SSD等核心AI基礎設施硬件,只是投資鏈條的起點。電網接入、冷卻系統、網絡部署和集群調試完成後,算力才能真正交付;企業還需要改造數據體系與業務流程,才能將模型能力轉化為實際生產效率和單位成本下降。
換言之,建設支出首先形成現實需求,效率改善隨後纔可能擴散至經濟各部門。兩者之間的時間差,正是AI投資可能在短期推高通脹壓力、卻未必立即帶來生產率紅利的關鍵所在。
聯儲局理事麗莎·庫克此前指出,AI相關價格壓力可能通過建築勞動力、能源等共同投入向其他行業傳遞,而生產率帶來的通脹緩解,則取決於技術採用速度、企業流程調整以及收益傳導。沃什此次推動的討論,也將圍繞類似問題展開:AI究竟會在短期內迅速推動生產率躍升,還是需要經過漫長的企業應用和產業調整才能逐步體現經濟效益?
這意味着,市場不能簡單地將AI投資規模增長等同於經濟生產率提升,更不能據此直接推導出聯儲局能夠提前釋放降息空間。
中國台灣股市重挫6%、存儲龍頭深度回撤,市場重新計算「等待與延遲」的代價
截至11月16日亞太股票市場收盤,中國台灣加權指數下跌6.03%,創7月17日以來最大單日百分比跌幅;全球最大規模芯片製造商台積電,以及高性能芯片設計領軍者聯發科分別下跌5.74%、7.89%。韓國基準指數KOSPI指數下跌3.59%,SK海力士和三星電子分別下跌7.89%、4.47%。
亞洲股票市場的階段性「熊市調整」相比於美股市場有着「全球科技股風向標」稱號的納斯達克100指數可謂更加突出:按當日收盤價計算,中國台灣股票市場基準指數較10月6日收盤高點回撤約17.6%;SK海力士、三星電子較6月25日和6月19日各自盤中高點,分別回撤約62.5%、47.4%。這些不同時間跨度的跌幅顯示,AI基建相關的硬件交易已經經歷民主黨勝選後「AI數據中心建設進程延遲」論調帶來的顯著估值收縮,周一拋售又進一步加深了調整。
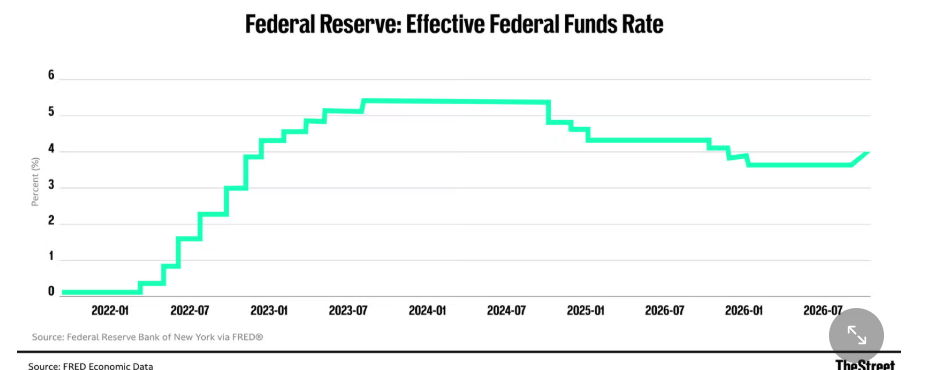
此次壓力同時來自治理、利率和資金配置層面綜合壓力。英偉達領導層變動,尤其是黃仁勳因一系列負面事件辭去英偉達CEO使得全球投資者們重新評估其客戶孖展支持與產業鏈合作安排的延續性;彰顯通脹韌性的10月CPI與PPI數據公布之後,市場對於聯儲局12月以及明年年初繼續加息的預期大幅升溫,10年期美債收益率仍在5.14%左右,提高了遠期利潤的折現壓力。與此同時,Anthropic擬尋求約1.4萬億美元IPO估值,吸引資金為認購騰挪倉位。
Global X投資策略師Billy Leung指出,需要快速籌集流動性時,投資者往往出售成交活躍、此前持倉集中的贏家,存儲與半導體因此容易承壓。此外,在一些華爾街資深分析師看來,對模型公司的上市需求旺盛,可以與芯片股下跌同時發生:資金正在重配AI風險資產敞口,單憑科技股拋售本身無法判斷全球範圍AI智能體主導的算力需求已經逆轉。
與這種短期資金壓力並存的是,摩根士丹利仍判斷AI資本開支孖展基礎整體穩固,部分項目可能從2028年順延至2029年,並繼續首選日本、超配韓國。摩根士丹利這份2027年亞洲市場投資策略展望背後的投資含義無疑在於——大幅回撤提供了重新審視估值的起點,但能否形成持續重估,取決於訂單交付、利潤率和自由現金流能否加速兌現。
從龐大AI算力訂單到社會收益,AI投資進入雙重兌現考驗
就業衝擊讓聯儲局面臨的政策判斷更加複雜。
聯儲局理事邁克爾·巴爾此前警告,應為AI快速部署可能引發的嚴重短期就業擾動做好準備;庫克則強調,如果失業增加源於勞動者技能與新崗位需求之間的錯配,降息能夠提供的幫助有限,甚至可能重新刺激通脹。
因此,AI提高效率和AI替代就業,都不能直接推導出更低利率。聯儲局還需要判斷新增供給、總需求和勞動力市場調整究竟誰走得更快,以及技術帶來的效率改善能否真正覆蓋短期經濟成本。
公衆對電費、土地使用和就業分配的擔憂,也可能通過審批、建設進度與成本分擔進入數據中心項目回報。里士滿聯儲主席托馬斯·巴爾金此前曾將AI投資規模與鐵路、州際公路等大型基礎設施建設相提並論,並提出需要關注投資回報不及預期後,資本支出收縮可能對美國經濟增長產生怎樣的影響。
對資產定價而言,這些問題意味着萬億美元級別的AI投資面臨兩項相互關聯的兌現要求。
企業層面,需要將訂單轉化為實際交付、算力利用率和扣除孖展成本後的現金流;經濟層面,則需要讓技術效率擴散為更低的生產成本、更廣泛的收入增長和可持續的消費與投資需求。
綜合高盛與摩根士丹利對2027年全球及亞洲股票市場的投資策略展望,AI相關投資機會可以從三條主線加以篩選:能夠將訂單按期轉化為收入、並維持利潤率的基礎設施供應商;資產負債表穩健、具備孖展能力與商業化優勢的雲平台;以及能夠通過AI應用提高生產率、改善利潤和現金流的企業。
貫穿這三條主線的投資標準,是增長能否兌現,以及當前估值是否合理反映了未來回報。
沃什此次參與的生產率與就業專題會議,正是對這一宏觀問題的一次集中討論。科技企業高管將從實際應用角度介紹AI部署進展,經濟學家將分析新興技術對生產率和就業的影響,政策制定者則需要判斷技術變革可能如何改變通脹、經濟增長與貨幣政策環境。
對於市場而言,真正值得關注的或許不只是AI技術還能發展到什麼程度,而是這輪龐大的資本開支究竟需要多長時間才能轉化為可持續的經濟收益。在生產率紅利尚未充分兌現之前,孖展成本、就業調整和資源投入都可能成為AI投資必須面對的現實約束。