來源:金十期貨
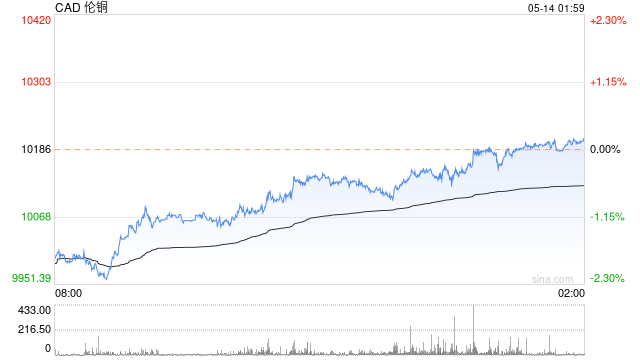
據報道,周二,倫敦金屬交易所(LME)期銅跌至四個多月以來最低水平。本月迄今倫銅累計下跌6.64%,但年初至今仍上漲5.91%。銅價於9月10日觸及14,875美元/噸的歷史高點,此後因白宮尚未決定是否對精煉銅徵收關稅、高銅價可能抑制需求等因素回落,當前較歷史峯值低約11.3%。
COMEX方面,成交最活躍的12月期銅合約收報5.986美元/磅,下跌0.36%,創6月24日以來最低,盤中交易區間為5.946至6.0185美元。該合約已連續四個交易日下跌,累計跌幅4.76%。本月迄今COMEX期銅(近期合約)下跌7.47%,年初至今上漲6.15%。上海期貨交易所12月期銅合約收報103,510元/噸,下跌520元;上海國際能源交易中心12月保稅銅期貨收報92,720元/噸,微漲30元。
核心拖累:AI投資擔憂重燃,英偉達財報成情緒風向標
科技股疲軟引發市場對人工智能相關投資的擔憂,進而打擊風險偏好。周二華爾街納斯達克指數期貨試圖反彈。投資者正密切關注AI行業風向標英偉達在黃仁勳卸任掌舵人後的首份財報,該事件被視為判斷AI資本開支持續性及銅需求前景的重要窗口。
荷蘭國際集團(ING)大宗商品策略師Ewa Manthey表示:「AI相關股票遭到拋售,引發了市場對銅需求前景的擔憂,因為電網和數據中心投資對銅需求的影響日益加大。」銅在電力與建築領域的廣泛應用,使其對AI基礎設施投資節奏高度敏感。此外,美國進一步收緊芯片出口限制的預期,以及美國利率維持高位的判斷,亦共同主導了偏空的市場情緒。
中國現貨緊張:洋山溢價飆至350美元歷史新高,庫存不足一日消費
與期貨價格走弱形成鮮明反差的是,中國現貨市場供應持續收緊。作為衡量中國進口銅需求的指標,上海洋山銅溢價周二飆升21%,至每噸350美元的歷史新高,較前一交易日的290美元上漲60美元。上周上海期貨交易所銅庫存下降18%,降至27,642噸,為2023年12月以來最低水平,甚至不足中國一天的銅消費量。
供應緊張也推高近月合約溢價。上期所12月期銅合約周二收盤較1月合約升水2,820元/噸,而兩周前該價差僅為730元。這一期限結構變化顯示,中國近端現貨緊張已傳導至期貨價差,為滬銅近月合約提供支撐。
美國庫存高企與關稅博弈:跨市套利面臨兩難
美國庫存則處於高位。COMEX銅庫存達到730,697噸,接近歷史紀錄;另有240,650噸、約佔LME庫存74%的銅也存放在美國。由於市場擔憂美國可能於2027年開始徵收15%的銅進口關稅,貿易商此前已將大量銅運往美國囤積。
經紀商Marex全球市場分析主管Guy Wolf表示,在正常市場環境下,高達350美元/噸的洋山銅溢價完全足以激勵貿易商將囤積在美國的陰極銅運往中國。但距離2026年底僅剩六周時間,市場高度警惕美國可能在2027年對進口銅加徵15%關稅。
Wolf強調,任何貿易商若在此時將銅運出美國,必須對「美方不會宣佈加徵關稅」擁有極高把握,否則將直接錯失美國本土銅價因關稅壁壘帶來的15%潛在溢價紅利。關稅政策的不確定性使跨市套利調節過程複雜化,也成為COMEX與LME價差、以及中國進口溢價能否回落的關鍵變量。
持倉與機構觀點:投機基金小幅增持,德商看多2028年銅價
持倉數據顯示,截至11月10日當周,投機基金在COMEX銅期貨和期權市場持有淨多單34,502手,較前一周增加58手,結束了此前連續六周淨賣出的勢頭。
德國商業銀行周二表示,全球銅價將在2028年下半年創出歷史新高,反映該行對中長期銅市場前景持樂觀態度。與此同時,該行對其他主要基本金屬的判斷有所分化:預計明年鋁價在每噸3,000美元左右,2028年升至3,100美元;鎳價預計到2027年底上漲至17,000美元,隨後至2028年底大致橫盤;鋅價預計到2027年底降至3,600美元,並在此後圍繞該水平企穩。