美國銀行首席投資策略師Michael Hartnett在最新一期《The Flow Show》中給出判斷:感恩節後美股大概率迎來一波技術性反彈,但這只是短期喘息。要演變成大級別行情,市場必須同時看到三個條件,即十年期美債收益率跌破4.5%、WTI原油跌破70美元/桶、美元在疲軟的就業與通脹數據後確認見頂。
觸發這輪反彈預期的直接原因,是市場廣度已惡化到極端水平。美銀全球廣度規則顯示,截至11月18日,全球股指中淨68%已處於「超賣」狀態,即同時跌破50日與200日移動均線。按該規則,當淨88%的市場陷入超賣時,將構成風險資產的重大逆向買入信號。Hartnett稱,這一閾值「很可能在未來數日觸發」,為感恩節後超賣的股票帶來短期緩解。
市場確實已被跌透。按美銀統計,今年以來原油上漲44.9%、美元指數上漲5.7%,而美股僅漲4.8%、全球股票漲4.4%、現金漲3.3%,高收益債跌1.2%、投資級債跌3.0%、政府債跌3.9%、黃金跌15.1%、比特幣跌29.5%。同期納斯達克自高點回撤15%,銀行股跌16%,原油自高點跌22%。30年期美債正走向連續第六年負價格回報,為1963至1969年越戰以來最長紀錄。
但美銀提醒,價格層面的拋售不等於倉位層面的拋售。過去一周全球股票基金仍流入666億美元,美國增長型基金流入91億美元,為2024年12月以來最大單周流入;11月基金經理調查中現金水位僅3.6%,處於「賣出」區間,資產配置者普遍做多股票、沽空債券。在美銀看來,這說明還需要看到更多倉位層面的出清,才能對風險資產給出全面買入的許可。
廣度規則逼近閾值,但只是「短期緩解」
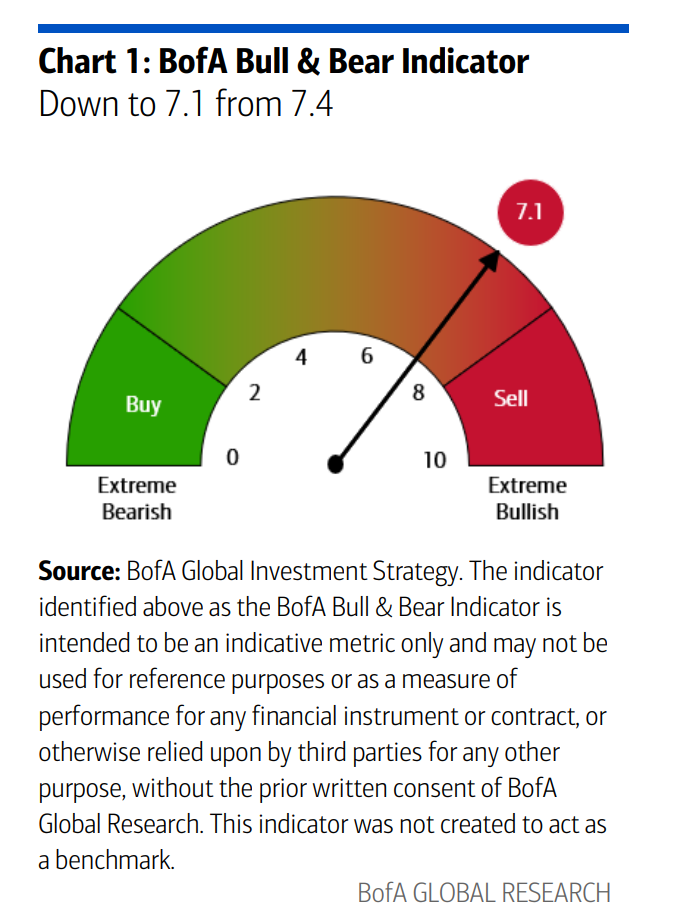
美銀牛熊指標從7.4降至7.1,信號為中性。
分項看,對沖基金倉位處於56%的中性分位,股票資金流高達99%的極度看多分位,基金經理調查倉位為100%的極度看多分位,而全球股指廣度僅18%,處於極度看空分位。新興市場債市與高收益債的大額流出、信用技術面走弱(高收益債與次級銀行債利差走闊)、股市廣度惡化以及期貨倉位轉空,共同壓低了這一讀數。舊版牛熊指標目前為6.2。
美銀全球資金交易規則當前讀數為1.1%,同樣為中性。該規則在四周內全球股票與高收益債流出超過資產的1%時發出買入信號,流入超過1%時發出賣出信號。
報告明確指出,廣度規則觸發帶來的是「感恩節後超賣股票的短期緩解」,而非趨勢反轉。真正的大級別行情,需要本章節下文列出的三個宏觀條件同步落地。
三大條件:收益率、油價與美元
第一個條件是十年期美債收益率跌破4.5%。美銀認為,當下風險資產最大的威脅不是衰退中的收益率下行,而是收益率上行,原因是債務水平過高。30年期美債價格自峯值至谷底已下跌62%,而當前30年期收益率距近期高點僅25個點子。
第二個條件是WTI原油跌破70美元/桶。油價高企是今年「做多石油、沽空加密貨幣」這一最佳交易的核心,也是壓制消費與通脹預期的關鍵變量。
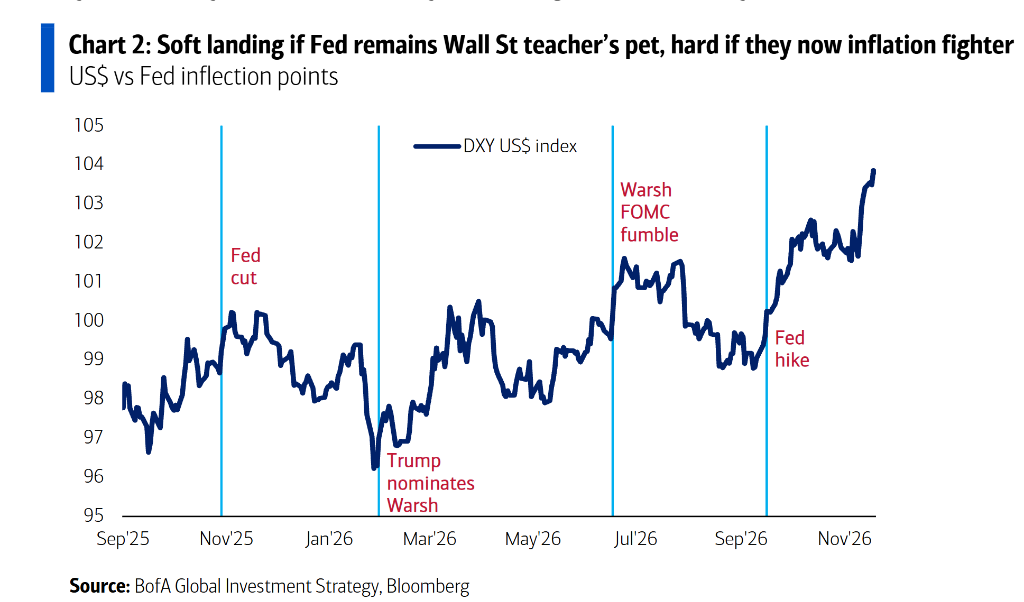
第三個條件是美元見頂,且必須以疲軟的就業和通脹數據為前提。美銀將美元稱為「破壞球」(wrecking ball),認為美元見頂、比特幣、黃金與韓國綜指(KOSPI)觸底,是衡量加息擔憂見頂的最佳指標,因為這四類資產是最早嗅到加息周期的「第一批傷亡者」。
「兩個問題的市場」:加息何時停,以及是否趕在衰退前
Hartnett將進入2027年的市場概括為「兩個問題的市場」:加息周期何時結束,以及它會不會在衰退之前結束。
他給出的背景是:2026年6月至2027年5月間全球共有71次加息,疊加過度的看多情緒,使風險資產持續承壓。若聯儲局仍是華爾街的「摯友」,將股市視為大到不能倒,那麼信用與股市的下跌本身就能短路加息周期。具體閾值是IG CDX利差突破80個點子,或標普500跌破6845點、抹去全年漲幅。
但中期選舉後,選民明確要求「可負擔性」,如果聯儲局轉而扮演通脹「硬漢」,投資者最早要等到3月18日或4月28日的FOMC會議,才能開始定價緊縮周期結束,硬着陸風險隨之上升。美銀梳理的時間線是:去年10月29日聯儲局鴿派降息對應比特幣高點,今年1月30日特朗普提名Warsh對應黃金高點,6月17日Warsh主持的鴿派FOMC「失誤」對應費城半導體指數與KOSPI高點,9月16日聯儲局鷹派加息則對應銅價高點、IG利差低點與美元飆升。
硬着陸概率被低估:財富效應與AI資本開支雙雙減速
美銀對市場共識的不認同集中在此:硬着陸概率被低估,而「繁榮」預期過高。當前共識預測2027年名義GDP增長5%至6%、每股盈利增長超過15%,美銀認為這兩個數字都偏高。
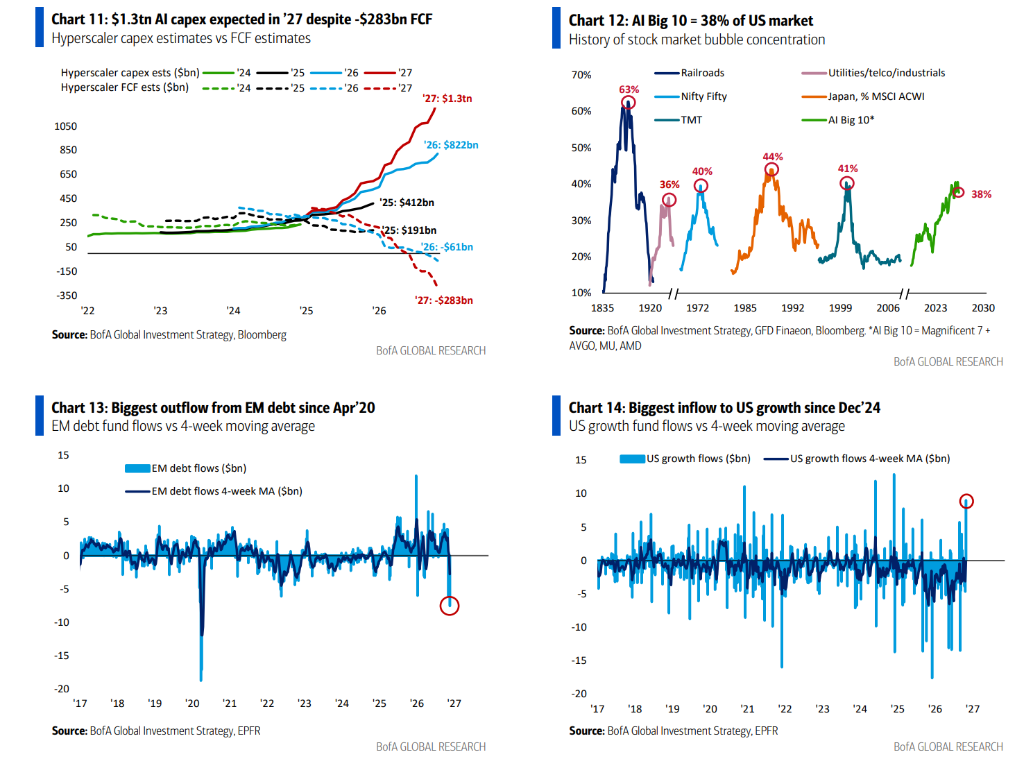
支撐美國名義GDP與每股盈利的兩大引擎正在減弱。一是家庭股票財富,本季度至今已縮水約5萬億美元,儘管2026年全年仍增加約8萬億美元;二是AI資本開支,超大規模雲廠商2027年資本開支預估達1.3萬億美元,而自由現金流為負2830億美元。美銀稱,選民、債券市場和資產配置者都在說「放慢AI數據中心建設」。
在衰退的先行指標上,美銀最看重初請失業金人數與信用利差:一旦初請突破25萬人、IG利差突破100個點子,就意味着「繁榮循環」轉為「厄運循環」,迫使資產配置者削減股票,增配債券、美元,以及與AI負相關的資產,例如REITs與房地產,即「做多公寓、沽空芯片」,逆轉2020年代以來的長期主題。
這一轉向意味着要反向交易過去幾年的四大主題:包括ABB(Anything but Bonds,除了債券什麼都買,催化劑是債務與赤字,30年期美債峯谷價格回報-62%)、ABD(Anything but the Dollar,除了美元什麼都持,催化劑是貶值擔憂,比特幣與黃金在10月、1月見頂前年化漲幅分別為44%和23%)、以及AI(全面押注人工智能,催化劑是顛覆,納斯達克市值自2023年3月以來增加26萬億美元,AI十大權重股佔標普500的38%)。
資金仍在湧入股票,債券與黃金失血
過去一周,全球股票基金流入666億美元(ETF流入735億美元,共同基金流出68億美元),現金流入4億美元,黃金流入2億美元,加密貨幣流出11億美元,債券流出74億美元,為2025年4月以來首次。
分項看,新興市場債券流出75億美元,為2020年4月以來最大;投資級債流出7億美元,為兩個月來首次;TIPS流出2200萬美元,為2026年1月以來首次;歐洲股票流入15億美元,為2026年2月以來最大;日本股票流出42億美元,為2026年5月以來最大;美國增長型基金流入91億美元,為2024年12月以來最大;科技基金流入54億美元,為連續第八周流入。
美銀私人客戶管理資產4.6萬億美元,股票配置65.7%、債券17.7%、現金9.4%,仍在加倉股票:股票ETF份額過去四周增加1.1%,年內增加9.5%。過去四周,私人客戶買入銀行貸款、TIPS與高收益債ETF,賣出公用事業、可選消費與能源ETF。
2026年全年,全球股票基金年化流入創下1.5萬億美元的紀錄,全球債券流入9090億美元,美國股票7510億美元,美國大盤股基金6690億美元,投資級債4430億美元,美國國債2430億美元,科技基金2290億美元,韓國股票790億美元;消費類基金則錄得200億美元的紀錄流出。
在11月基金經理調查中,投資者對2027年的預期是:全球經濟軟着陸、通脹走低、AI資本開支增速放緩;倉位上看多股票、大宗商品、新興市場、醫療保健與工業,看空現金、債券、REITs、消費與能源。他們認為表現最好的資產類別是國際股票(36%)與美國股票(24%),最好的股市是納斯達克(21%)與MSCI新興市場(21%),最好的貨幣是日元(42%)。對2027年底的目標位,調查給出的中值是十年期美債收益率4.9%、歐元兌美元1.12、標普500指數7926點、黃金4341美元/盎司。
美銀對此的態度是等待。若軟着陸兌現,即通脹更低、就業穩定、生產率提升在明年春季變得可見,每股盈利增速維持在10%以上,則標普500等權重指數16倍、中盤股15倍、MSCI ACWI除美國外12倍的估值並不嚇人,屆時只需等待敘事從「加息」翻轉為「降息」,再買入周期性的「C」字頭資產:加密貨幣、芯片、銅、消費、公寓。在此之前,保住本金,等待「恐懼」更明顯地浮現。