驚濤駭浪中的英偉達交出三季報
電話會一開始,英偉達董事會主席表示,公司不打算讓黃仁勳復職。這直接回應了當前市場的熱議和猜想。
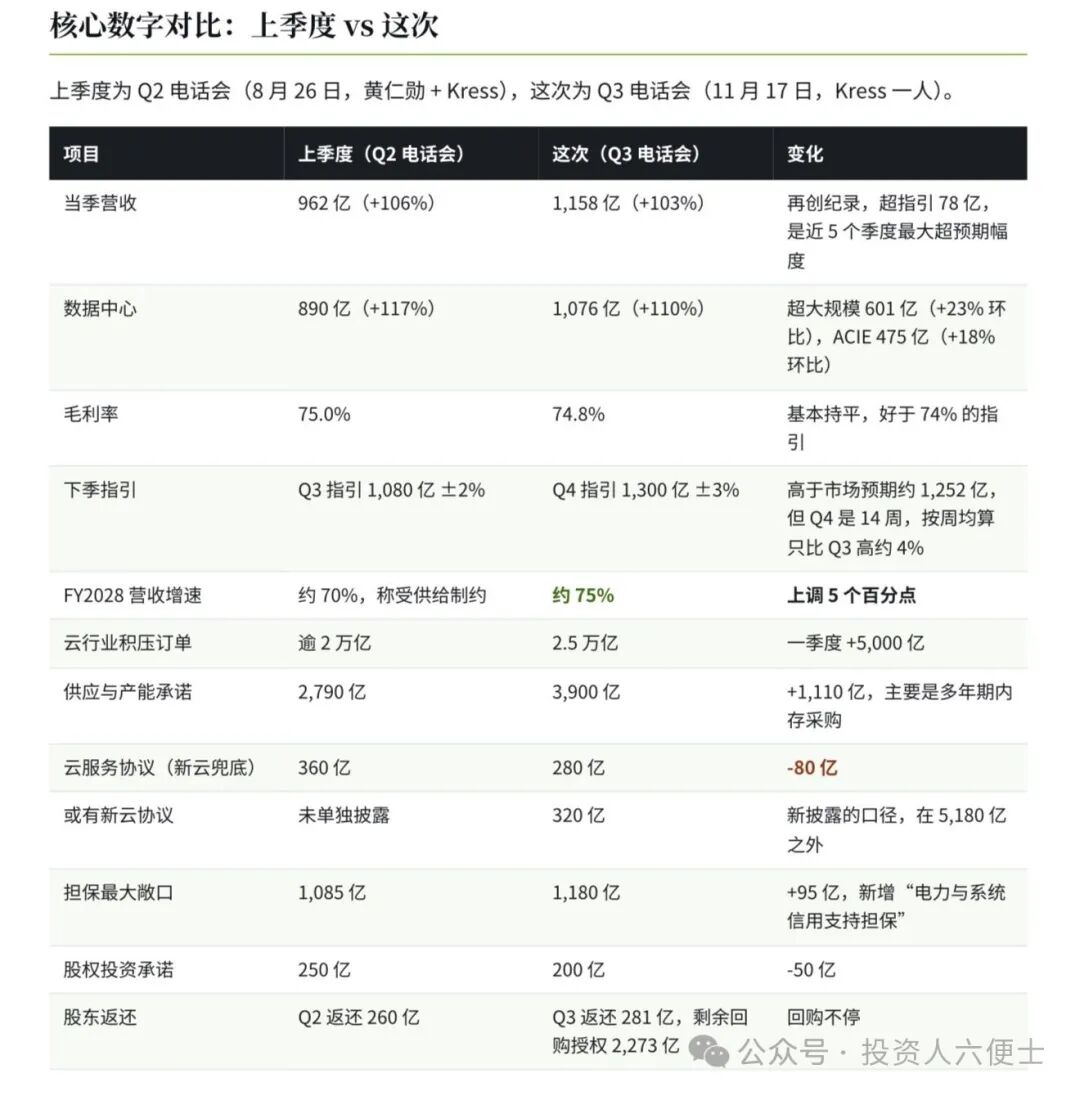
好在英偉達這份三季報,交得是真硬:營收直接幹到1158億美元,按年翻了一倍還多(+103%),按月也漲了20%。華爾街之前預期1091億,英偉達自己給的指引是1080億上下浮動2%,上限也就1100億出頭,實際數字把上限甩開了一大截。大頭還是數據中心,1076億美元,按年漲110%,整個公司九成多的錢都從這兒來。毛利率74.9%,比上季度只掉了0.1個點,這麼大的體量還能守住將近75%,挺嚇人的。調整後每股盈利2.68美元,預期是2.47。
更受市場關注的是下季度指引:公司預計第四季度營收1261億至1339億美元,比市場預期還要高。毛利率指引降到71%-72%,Vera Rubin NVL72剛開始大規模出貨,新品爬坡期毛利往下走一點很正常。指引裏照舊沒算中國區數據中心計算業務的收入。
9月官宣追加1500億美元新增回購額度:當時剩餘授權總額2350億美元,現在剩餘授權約2273億美元,意味着Q3期間已經執行了一小部分回購,約77億美元。
電話會上還釋放了不少增量信息:
上調2028年營收增長預期,預計2028財年營收將增長75%。
根據多年期協議,Hopper GPU的重新簽約價格最高達到原價的兩倍,而B300自推出以來價格上升逾過60%。
英偉達稱雲產業的未交訂單目前達到2.5萬億美元,較僅三個月前的2萬億美元增加。
英偉達稱主要前沿人工智能實驗室今年預計將貢獻公司數據中心業務營收的約15%。
截至第三季度末,與新雲(Neocloud)協議相關的承諾總額為320億美元。
英偉達臨時CEO克雷斯稱,預計第四季度將是毛利率的低點,隨後在2028財年回升至72%至73%區間。仍有望於明年推出Vera Rubin Ultra,並於2028年推出Feynman。
英偉達臨時CEO克雷斯稱,英偉達將嚴格審視提供孖展支持的企業。數據中心擔保僅在設施就緒後啓動,建設期間不提供。若數據中心建設延期,公司的擔保「將不復存在」。
最扎眼的是英偉達臨時CEO稱供應商和合作伙伴「百分百支持我們」。
截至目前,盤後英偉達一度大升逾5%。
未來AI投資整體會不會放緩?
近日,SemiAnalysis突然大幅下調AI資本開支預測:明年下調近20%,後年近30%,更後面的兩年都超過40%。雖然資本開支仍在逐年增長,但增速比之前預期慢了不少。英偉達成了這輪下修中受衝擊最大的公司。
下調的主因有兩條。
一是前沿AI實驗室的ARR增速在放緩。以Anthropic為例,ARR七月底650億美元,九月底約710億美元,八九兩月月均增速只有個位數,明顯低於此前的高雙位數。收入一慢,SemiAnalysis就重新評估整個生態能產生多少Token收入,進而調低算力擴張預期。
二是孖展環境收緊,股債投資意願減弱,尤其是沒有云廠商承諾採購的項目,這會直接拖慢數據中心建設。中期選舉後預計有5.8吉瓦數據中心產能推遲,但團隊強調這只是額外因素。
硬件層面的調整分佈在三條線上。芯片方面,未來五年硅片出貨面積下調17%,英偉達一家佔了削減幅度的66%——這輪調整並非各家平均承受。內存方面,此前HBM漲價推高了AI芯片成本,但團隊認為供需關係正在改善,2028年HBM出貨量預測下調30%,價格預期同步調低。電力方面,2030年AI加速器功耗需求下調34%,一半來自芯片出貨減少,一半來自單顆芯片功耗預期降低。不過電力供應仍是限制算力擴張的重要瓶頸。
英偉達為什麼受衝擊最大?一是競爭加劇,客戶有了更具性價比的選擇,比如AMD、自研芯片和谷歌TPU,市場份額可能被進一步擠壓。二是價格,HBM成本下降理論上有利於降低製造成本,但競爭之下下一代產品很難維持過去的加價幅度,Feynman平均售價預測被大幅下調。如果降價幅度超過成本降幅,利潤率就會被侵蝕。
高盛隨後發布的2027年全球股市展望給出了同一個方向的判斷:AI資本開支熱潮已接近頂點,明年全球企業盈利增速會大幅放緩。標普盈利增速預計從今年的36%降到11%,歐洲從18%降到7%,日本東證指數從24%降到9%,亞洲從74%降到26%。主因之一就是雲大廠資本開支增速放緩,數據中心相關的賣鏟人盈利承壓。
「美債」還要壓制科技股多久?
10年期美債收益率在2026年9月中旬首次突破5%後,多數時間在5%附近或上方運行」的階段,至今大約兩個月了。
這兩個月,投資者已經看到了其對科技股的影響力。
短期看,壓制不會結束。10月CPI按月0.4%,核心0.3%,連續第三個月高於預期。更關鍵的是結構:住房貢獻了整體漲幅的三成以上,超級核心服務通脹(剔除住房的核心服務)三個月年化跑到5.7%。通脹的驅動力從油價擴散到了服務業,這意味着油價回落不再能簡單解決問題。市場已經把12月加息25個點子的概率推到九成以上,部分官員甚至在討論50個點子。
只要加息預期還在往前走,長端收益率就很難實質性回落。
但「壓制多久」的答案,藏在聯儲局自己劃定的終點裏。摩根大通的基準情景是10年期在2027年中觸及5.25%附近後企穩。高盛的預測更樂觀一些,認為2027年底能回到4.6%,前提是通脹壓力逐步緩解。兩家機構的共同假設是:本輪加息周期已經接近尾聲,區別只在於終端利率停在哪裏。如果這個假設成立,那麼對科技股估值最狠的那一段——預期利率一路向上、每次數據都在證僞寬鬆——已經過去了。剩下的是一段「高位橫盤」的煎熬期,而不是持續惡化的單邊壓制。
有數據統計,美國10年期國債收益率位於5%以上的時間正在接近近20年以來的最長。美國借貸成本的這一基準,今年勢將第27個交易日收於5%以上距離2007年錄得的29個交易日僅一步之遙。交易員目前已完全計入聯儲局在12月9日會議上加息25個點子的可能性,並預計到2027年9月累計收緊幅度將超過80個點子;而在上周之前,市場預期約為50個點子。
還有一個更遠的對照。1970年代那輪大通脹,10年期美債從4%—5%一路被推到1981年的16%,科技股在整整十年裏被利率壓得喘不過氣。扭轉局面的不是市場自然出清,而是沃爾克用一場深度衰退換回了信任:聯邦基金利率推到19%,失業率破9.5%,CPI才從14.8%的峯值被摁回3%附近。
那段歷史給當下的啓示不在於「會不會重演」,而在於「代價是什麼」。通脹不會自己消失,它需要有人付出代價。
一個新的「陰謀論」?
近期市場呈現出一幅耐人尋味的圖景:散戶在回調中積極抄底,政界相關賬戶卻提前精準離場,聯儲局主席則公開警告AI泡沫可能被戳破。三件事交織在一起,難免讓人浮想聯翩。
首先是散戶的"抄底熱情"創下紀錄。市場數據公司Vanda的數據顯示,上周拋售期間,散戶買入了創紀錄的20億美元英偉達股票。這股熱情不止於美國:韓國投資者11月以來淨買入英偉達超過1億美元;6只2倍做多英偉達的槓桿ETF三天吸金4250萬美元,創下有紀錄以來的前三水平;10月底,印度主要互聯網券商正全面開放美股交易,數千萬印度散戶由此獲得直接投資美國股票的渠道,他們最感興趣的公司包括英偉達、SpaceX、蘋果、谷歌、亞馬遜、美光和Meta,基本清一色是美國科技龍頭。
與此同時,Topdown Charts統計顯示,在外國人持有的美債、美股、美公司債等一籃子美國資產中,美股佔比已摸到歷史新高,接近60%,超過2000年互聯網泡沫高點(約53%)。全球散戶與外資正以前所未有的熱情湧入美國科技股。
其次是政界賬戶的"精準離場"。與散戶進場抄底形成截然反差的,是危機公開之前多筆來自美國政界相關賬戶的股票賣出記錄被媒體挖出。加州民主黨衆議員羅·康納妻子名下的家族信託(9月、10月各一次),以及特朗普個人投資賬戶(8月21日),均在英偉達負面消息公開前完成了英偉達股票出售。從時間線看,這些交易發生在股價高位區間,隨後英偉達便遭遇利空暴擊、股價持續下行,時機之精準令人咋舌。
第三是聯儲局的"情景準備"。聯儲局主席沃什在北京時間11月17日凌晨、美東時間11月16日中午於舊金山"生產率與就業工作組會議"上公開表態:聯儲局正在為一種情景做準備,即人工智能熱潮失敗、股市下跌以及美國經濟放緩。
歷史上,散戶買出底部的概率並不高。目前AI硬件這輪迴調中,較多制約風險都還沒有緩解跡象——無論是加息,還是資本開支的可持續性。作為投資者,對這輪AI硬件調整的持續性,需要做好最壞的心理準備。
美股頻道更多獨家策劃、專家專欄,免費查閱>>