隨着港股通門檻動態下修,中糧家佳康(01610)的「保通」局勢迎來明朗走勢。
根據智通財經APP「港股通衝退榜」最新預測,下一期港股通調出門檻或將下修至58.30億港元。據此測算,截至11月16日,中糧家佳康(總股本45.82億股)的年內日均收盤價為1.276港元,對應日均市值為58.466億港元。
若以58.30億港元作為12月31日考覈節點的參照紅線,其當前日均市值已提前達標,並構築了約0.166億港元的「安全墊」。基於剩餘交易日推演,只要其股價維持在1.248港元上方,即可確保全年日均市值穩居門檻之上。截至11月16日,中糧家佳康的收盤價為1.235港元,總市值為56.59億元。
直逼1.248港元保通線:主力資金主動進攻「四步走」
從盤面走勢來看,在港股通年終考覈日益臨近的窗口之下,11月份以來,中糧家佳康股價呈現凌厲的上攻態勢。
截至11月16日的11個交易日內,中糧家佳康累計換手率達5.065%,區間漲幅高達22.28%。此外,陽量高達1.699億股,而陰量僅為6221.44萬股,陽量是陰量的2.7倍。在日均成交額數千萬級別的存量博弈中,這種「漲放量、跌縮量」的絕對壓制,充分說明主力資金已高度控盤,拉升意願遠強於拋壓,為市值修復奠定了資金基礎。
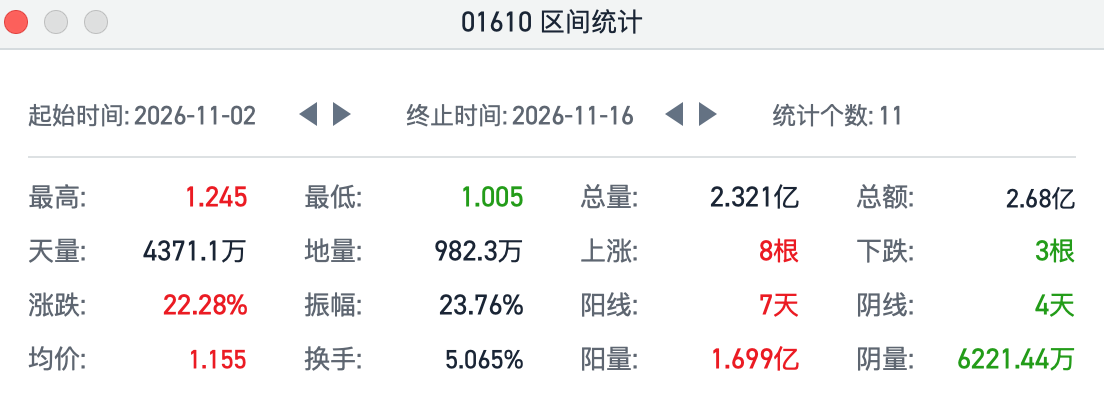
具體來看,11月2日至4日,日成交量維持在日成交量維持在982萬至1275萬的地量級別,收盤價在1.025至1.05港元之間窄幅震盪。等主力資金在底部耐心吸納低價籌碼,構建底倉之後,便迎來了天量爆破。11月6日,盤面爆出4371.1萬股的「天量」,股價強勢拉升至1.145港元。在天量拉升後,股價在1.18港元附近高位橫盤,但成交量迅速萎縮至11月9日至12日的1650萬至1900萬級別。這種「價平量縮」的極致表現,說明主力並未逢高派發,而是通過鎖倉清洗浮籌,用極小的成本託舉股價。11月13日至16日,成交量再度溫和放大,分別為2591萬和2370萬,配合連續陽線,將股價精準推升至1.235港元。
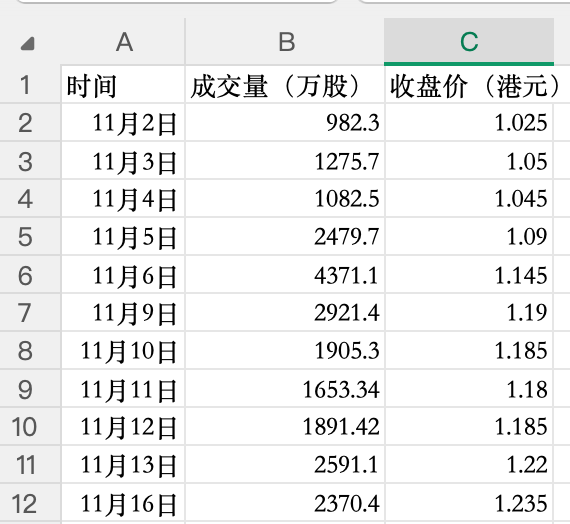
正如上文所言,保通安全線約在1.248港元。當前1.235港元的收盤價,距離達標僅差0.013港元。主力資金前期的「吸籌-拉高-鎖倉」動作,似乎已經為最後衝刺最好了鋪墊。
基本面的「託底」——成本下移與產能去化中
聚焦在中糧家佳康2026年以來的財務與經營數據來看,其基本面呈現出鮮明的「周期底部」特徵。短期利潤雖受豬價拖累而深度承壓,但養殖成本的下移與生鮮業務的逆勢扭虧,正在構築堅實的底部支撐。
一方面,成本端的持續優化是公司周期下行的核心優勢。2026年上半年,公司收入87.36億元,按年僅微降2.5%,收入端基本持穩。真正的利潤壓力來自售價端,受商品大豬銷售均價按年大跌29.6%至10.27元/公斤的影響,公司生物資產公允價值調整前淨虧損達10.95億元。然而,在收入承壓的同時,公司生豬出欄量按年增長8%至314萬頭,最新養殖成本已壓降至約12元/公斤。儘管當前豬價(不足11元/公斤)仍低於成本線,但成本曲線的持續下移,為公司儲備了極高的利潤彈性。國元證券據此預計,公司盈利修復的拐點將從2027年開始。
另一方面,下游生鮮業務的扭虧為盈,提供了結構性的利潤對沖。上半年,公司生鮮豬肉銷量按年增長31%,品牌盒裝豬肉銷量增長35.1%,品牌收入佔比提升至34.7%。更關鍵的是,該業務首次實現扭虧為盈,錄得盈利2442萬元。9月份,其品牌收入佔比進一步升至38.97%。這一轉變證明,公司具備在養殖周期底部通過下游品牌化實現部分利潤隔離的能力。
值得關注的是遠期的產能去化。截至2026年三季度末,全國能繁母豬存欄降至3602萬頭,較高點累計去化幅度達11.7%,已低於正常保有量。儘管行業出清在加速,但產能調控的實質效果及豬價拐點仍需等待至2027年下半年才能顯現。國元證券對公司維持「買入」評級並給出1.40港元目標價,其估值基礎建立在對2027年25倍PE的盈利修復預期之上。
綜上,當前中糧家佳康市值約56.59億港元,距58.30億港元的調出門檻僅差約1.7億港元。成本降至12元/公斤、生鮮業務扭虧,為股價在1.2港元附近提供了防止系統性崩塌的底線支撐。但2026年全年利潤預虧、豬價拐點遠在2027年,意味着基本面無法在短期內產生將日均市值推離門檻的爆發力,因此可知基本面的角色是「託底」。而近期主力資金在盤面上的凌厲推升,正是在這一基本面底線之上,用資金節奏去彌補周期的時間差。在豬價實質性拐點到來前,這場保通戰的勝負手,依然取決於主力能否在考覈節點前,將股價穩穩維持在1.248港元的安全線之上。