處在招股窗口期的先通醫藥-B(09941,以下簡稱:先通醫藥)招股熱度快速升溫。公司本次全球發售656.10萬股H股,發售價區間為每股52.00至68.00港元,每手入場費約3434.29港元,預計11月24日掛牌。
截至11月16日首日招股晚間,券商累計借出孖展約20.18億港元,對應公開發售部分超購逾45.23倍;截至11月17日10:14,孖展額進一步升至42.73億港元,孖展倍數升至約96倍。若後續資金繼續湧入,公開發售部分大概率將觸發大幅超購,最終認購熱度仍具上行空間。這一認購強度反映出市場對「核藥第一股」稀缺性的關注。
較一級市場估值折價率高達39.2%
根據智通財經APP梳理先通醫藥歷史孖展明細,公司在Pre-IPO的最後兩輪衝刺中(2025年1月增資、2025年5月股份轉讓),其投後估值已推升至約87.86元/股,折算人民幣估值約51.88億元人民幣。最後進入的資本(無錫尚行與茅台金石基金)在一級市場的綜合持股成本高度統一,均為 70.29 元/股。
不過,值得關注的是,茅台金石基金在2025年5月受讓股份時存在「同股不同價」情況。其中,啓明融信和啓明融創的轉讓價格均為每股人民幣70.29元,與2025年5月首次股份轉讓對價一致;而華清本草的轉讓價格為每股人民幣65.90元,兩者相差4.39元/股,價差約6.25%。計算可知,茅台金石基金整體加權成本約69.70元/股。
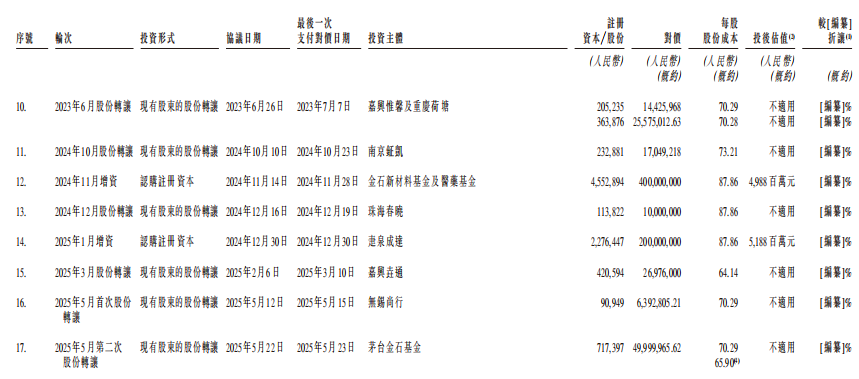
若以一級市場數據51.88億元人民幣(約為56億港元)的估值,進行對比,估值倒掛現象及其明顯。即便公司按下限定價52.00港元,較一級市場估值折價率高達39.2%。按上限68港元定價,較一級市場估值折價率仍高達20.7%。即便是按最高價發行,最後一輪進場的無錫尚行依然面臨約11.2%的賬面浮虧,國資(茅台金石)亦有 9.67%的浮虧。
除了定價之外,先通醫藥上市後能否入通也成為市場最為關注的問題。公開資料顯示,先通醫藥-B本次全球發售僅656.10萬股,按中位數測算募資淨額約3.29億港元,發行後總市值約34億—45億港元,H股市值約21億—28億港元。由於無基石、綠鞋僅15%、公開發售佔比低,上市初期籌碼基礎偏薄,且Pre-IPO老股東存在估值倒掛,短期難以自然進入港股通。主力資金若想推動入通,自然要想辦法抬升市值台階。尤其要圍繞TR008獲批、BD里程碑、商業化放量等事件維持成交活躍度。
主動造血營收爆發式增長
招股書顯示,先通醫藥深耕核藥領域,已構建13項管線,覆蓋腫瘤、神經退行性疾病、心血管三大領域。其核心產品包括:處於NDA階段的神經內分泌腫瘤治療藥物XTR008,預計2026年12月獲批;以及PET心肌灌注成像診斷藥XTR004、心肌脂肪酸代謝顯像劑XTR003和AD診斷藥XTR006。
從收入端看,公司核心診斷產品正處於加速放量階段,2024年實現營收4406.4萬元,2025年按年大幅增長125%至9921.0萬元,2026年上半年進一步錄得6125.4萬元(按年+66%),顯示出強勁的商業化造血能力。同期淨虧損分別為1.56億元、6.18億元和5.34億元。虧損擴大需拆解看待:2026年上半年的5.34億元虧損中,約3.10億元來自權益股份贖回負債的公允價值變動,屬非現金會計處理,上市後該負債將轉入權益、不再影響利潤表。剔除該因素後,經營層面的虧損主要來自研發前置投入(上半年研發開支1.57億元)及銷售團隊建設。
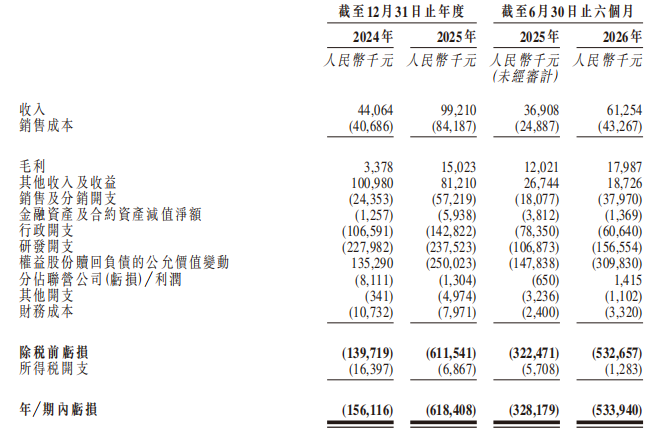
核心業務構成來看,CRO/CDMO服務長期扮演公司的現金流基石。2024年和2025年,該項業務收入分別佔總營收的61.6%和43.2%,為早期公司運營和管線研發提供了穩定的資金支撐。與此同時,高毛利的貨物銷售業務實現了跨越式的結構性爆發,貨品銷售收入從2024年的374.2萬元飆升至2025年的3800.9萬元(增幅超9倍),並在2026年上半年進一步衝高至3982.5萬元,已完全取代CRO/CDMO服務,成為推動公司總營收增長的核心引擎。
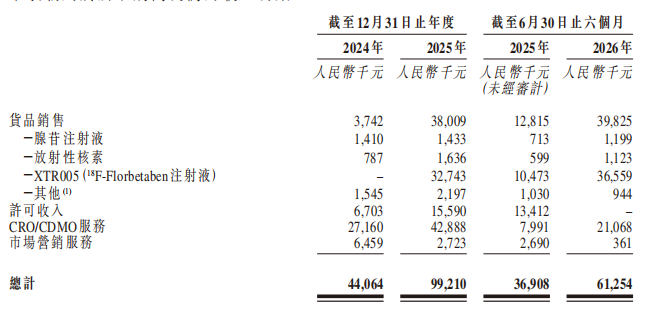
在診斷產品矩陣方面,核心大單品XTR005(19F-Florbetaben注射液)展現出強大的商業化勢能。作為阿爾茨海默病(AD)診斷領域的突破性產品,其銷售額在2025年達到3274.3萬元,2026年上半年迅速攀升至3655.9萬元,單品種貢獻了同期貨物銷售收入的九成以上,已正式進入規模化放量期。此外,腺苷注射液等傳統放射性核素保持了每年逾10%的穩健增長,構成了基礎業務的穩健底盤。相比之下,許可收入呈現出顯著的波動性,2025年錄得1559萬元後,2026年上半年暫無新增入賬,表明公司正從依賴BD里程碑付款的被動收入模式,向以終端藥品銷售為核心的主動造血模式切換。
值得注意的是,隨着商業化進程的全面提速,公司的營銷策略與資源配置正在發生邊際變化。市場服務與分銷開支在2025年大幅增至5721.9萬元,但同期市場服務收入卻銳減至272.3萬元。這一剪刀差揭示出公司當前戰略重心的全面轉移,即從對外輸出市場營銷服務,轉而集中內部資源與資金,全力構建自主銷售網絡,以應對核心產品XTR005及後續管線(如XTR008)即將迎來的商業化放量與終端覆蓋。
XTR008國產SSTR靶向核藥首仿催化診療一體化估值重估
先通醫藥的核心管線正呈現出「診療雙輪驅動」的戰略縱深,診斷端已跑通商業化,治療端核心產品XTR008在優勢與市場空間上具備顯著的投資彈性。
XTR008核心優勢在於臨床進度、療效數據與適應症拓展三重疊加。其一,作為Lutathera的仿製藥,XTR008是同類中首個以化藥3類提交NDA的候選產品,NDA已獲國家藥監局受理,預計2026年12月獲批,有望成為中國首個靶向SSTR的治療性放射性配體。其二,III期數據顯示,XTR008治療組中位PFS未達,對照組為5.8個月;ORR達43.4%,顯著優於對照組的1.0%。其三,公司並未停留於首仿,而是進一步拓展G3 GEP-NET、PPGL、腦膜瘤等新適應症,其中新適應症III期已於2026年6月啓動,腦膜瘤II期臨床計劃於2027年3月啓動,形成「首仿放量+新適應症延展」的雙層增長曲線。
核心壁壘建立之後,XTR008的市場空間較為樂觀。海外已驗證SSTR靶向放射性配體具備重磅單品潛力。諾華Lutathera在2025年全球銷售額達8.16億美元,按年增長13%。中國該領域此前無同類治療性放射性配體獲批,2025年滲透率接近零,而中國晚期SSTR陽性G1/G2 GEP-NET患者基數預計將從2025年的1.84萬例增至2036年的2.21萬例,滲透率有望在2036年提升至約40%。灼識諮詢預計,2036年全球靶向SSTR治療用放射性配體市場將達到43.0億美元,中國相關市場規模預計可達8.0億美元。
更為長遠來看,XTR008的核心意義在於推動公司從「診斷型核藥企業」向「診療一體化平台」重估。診斷端已驗證商業化能力,治療端一旦獲批,將顯著抬升單患者價值與收入天花板。考慮到公司已在無錫、中山、綿陽佈局三處生產基地和21條商業化產線,具備核素生產、製劑製備與配送的端到端能力,XTR008放量有望較快轉化為收入,XTR008的商業化兌現速度將是市場給予估值溢價的關鍵錨點。
綜合來看,先通醫藥孖展超購逾96倍的認購強度,反映的是資金對「核藥第一股」稀缺性的搶籌。不過,一級市場高達39.2%的折價、老股東的賬面浮虧,以及無基石、薄籌碼帶來的入通不確定性,共同構成了上市初期的估值博弈。