文章來源:金十數據
高盛對黃金的長期前景仍持樂觀態度,但同時提醒投資者,不要將長期看漲直接等同於短期上漲。隨着聯儲局可能繼續收緊貨幣政策,黃金的投資吸引力將受到壓制,而各國央行持續增加儲備,則可能成為支撐金價的另一股重要力量。
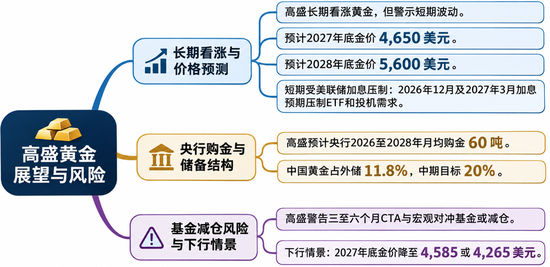
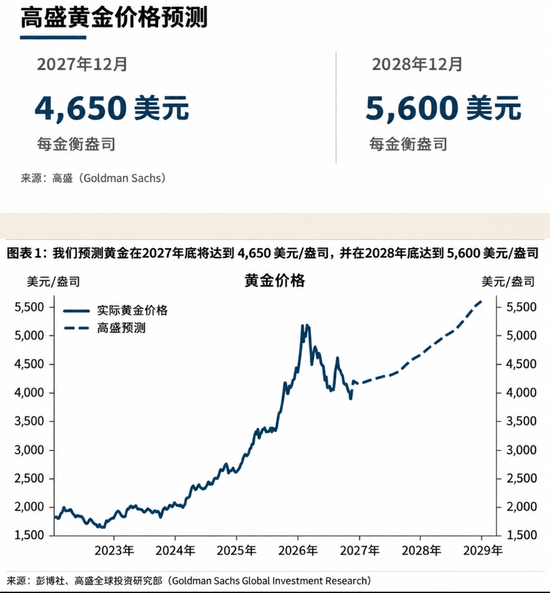
高盛分析師莉娜·托馬斯(Lina Thomas)和達安·斯特魯伊文(Daan Struyven)預計,到2027年12月,黃金價格將達到每盎司4650美元,到2028年12月進一步升至5600美元。
這份展望的核心,是黃金市場正在形成兩股方向不同的資金力量:全球央行出於儲備多元化和戰略安全考慮,持續增加黃金持有量;西方私人投資者則更加關注利率、實際收益率,以及持有無息黃金所付出的機會成本。
兩類投資者的行為差異,可能使黃金長期獲得支撐,卻難以避免短期大幅波動。
聯儲局繼續加息,黃金短期面臨壓力
高盛經濟學家預計,聯儲局將在2026年12月再次加息25個點子,並於2027年3月進一步加息。這將壓制西方投資者對黃金ETF的需求,也使投機性持倉更容易受到新一輪拋售衝擊。
儘管如此,高盛仍預計,全球央行的持續購金將提供足夠支撐,使黃金在2027年實現上漲,即使私人投資資金流入沒有明顯恢復也不例外。
該行預計,央行購金將貢獻黃金預測漲幅中的大部分,而投機性持倉和ETF資金流動的貢獻相對較小。同時,高盛假設,此前推動2025年及2026年初金價上漲的宏觀政策對沖需求,將逐步回落至歷史平均水平。
這意味着,黃金的長期上漲邏輯不再完全依賴傳統避險資金和西方投資者的買盤。即使短期資金流出,持續增加儲備的央行仍可能為金價提供支撐。
不過,結構性買盤並不意味着市場擁有足夠的即時流動性,可以避免投機性平倉引發的價格衝擊。
高盛特別警告,未來三至六個月,商品交易顧問(CTA)基金和宏觀對沖基金可能仍將面臨較大挑戰。這些機構通常受到嚴格的投資回撤限制,一旦價格走勢與交易策略相反,可能被迫削減倉位。
該行還列出了兩種下行情景:
- 如果聯儲局採取更激進的緊縮政策,累計加息四次,並將利率終點推得更高,高盛對2027年底的金價預測將從4650美元下調至約4585美元。
- 如果黃金ETF持倉出現更嚴重的拋售,額外流出300噸黃金,金價預測則可能進一步降至4265美元。
需要區分的是,這些數字是不同情景下對2027年底金價的預測,並非未來幾個月金價可能觸及的最低點。投機性持倉變化可能在短期內推動金價大幅跌破長期供需基本面所能解釋的水平。
目前,COMEX黃金投機性持倉處於相對溫和的水平,約位於歷史分佈的第45百分位。高盛預計,在基準情景下,這類持倉將有所恢復,但如果油價再次遭遇衝擊,或者股票市場大幅下跌,仍可能引發新一輪黃金拋售。
油價、股票市場與黃金之間的關係,也成為該行分析的重要部分。
高盛的日內交易分析顯示,油價上漲最初可能通過推高市場對貨幣政策收緊的預期,以及引發系統性拋售,對黃金形成壓力。股票市場大幅下跌也可能產生類似影響:投資者為了應對其他市場的保證金追繳,可能出售已經盈利的黃金頭寸,以籌集資金。
這也解釋了為什麼在2026年霍爾木茲海峽供應衝擊期間,黃金未能立即發揮部分投資者期待的通脹保護作用。
高盛將通脹分為兩種不同來源:一種是市場對貨幣信用產生懷疑所引發的通脹,另一種是實體大宗商品供應中斷造成的通脹。
前一種情況下,隨着投資者對貨幣體系失去信心,黃金可能受益;後一種情況下,能源價格上漲可能迫使央行維持限制性貨幣政策,推動實際收益率走高,反而在初期壓制金價。
對於黃金交易者而言,通脹由什麼因素引發,可能比通脹數據本身更重要。
央行每月購金60噸,儲備結構調整是重要支撐
高盛長期看漲黃金最重要的依據,是全球央行購金行為正在發生結構性變化。
高盛目前預計,2026年至2028年間,央行月均購金量將達到60噸。
不過,近期官方部門的購金速度有所放緩。經季節性調整後的三個月平均需求數據顯示,全球央行月均購金量已從8月的85噸降至9月的51噸。高盛仍預計,隨着金價趨於穩定,央行購金需求將逐步恢復。
這輪需求變化並不只是各國央行追隨金價上漲而增加購買。其背後更重要的動機,是通過戰略性多元化配置,減少對可能受到其他政府司法管轄權和政治決策影響的儲備資產的依賴。
中國是這一趨勢中的重要觀察對象。
高盛估計,黃金目前約佔中國外匯儲備的11.8%。相比之下,美國、德國、法國和意大利等主要發達經濟體的黃金儲備佔比約為80%。該行認為,將黃金配置比例提高至20%,可以作為合理的中期目標。
如果中國繼續維持每月約20噸的購金速度,高盛估計,中國可能在約三年內將黃金儲備佔比提高至20%左右,長期的黃金配置比例可能超過20%。
對於央行可能集中拋售黃金的擔憂,高盛相對謹慎,不能簡單地將個別國家黃金儲備下降視為全球央行購金趨勢逆轉的信號。
即使投機投資者經歷艱難時期,高盛仍認為,官方部門的結構性購金需求不太可能因此消失。
白銀逼空行情難重演,鉑金和鈀金面臨不同風險
與黃金相比,高盛對白銀的展望明顯沒有那麼樂觀。
2025年及2026年初,白銀經歷了一輪異常猛烈的投機性上漲。投資需求與倫敦市場實物供應緊張相互疊加,推動白銀價格一度突破每盎司120美元。
這輪行情的重要誘因之一,是市場對關稅的擔憂促使參與者將白銀庫存轉移至美國,導致倫敦市場可供交易的白銀減少。由於全球白銀基準價格在倫敦市場形成,庫存轉移進一步加劇了當地流動性緊張。
與此同時,聯儲局此前放鬆貨幣政策、黃金補漲交易,以及市場對貨幣貶值風險的擔憂,共同推動白銀ETF需求增長。
隨着可供交易的庫存日益緊張,新增買盤對價格的影響被顯著放大。
高盛估計,在通常情況下,每周淨買入1000噸白銀,只能推動價格上漲約2%;但在此次逼空行情中,同樣規模的買盤帶來的價格反應接近7%。
這是一種典型的流動性擠壓。由於市場可交易供應異常稀缺,相對有限的新增需求也能引發遠超正常水平的價格波動。
但隨着聯儲局加息、ETF需求減弱,這種市場條件很難持續。高盛因此預計,在2027年的貨幣緊縮周期中,黃金錶現將優於白銀。
該行還提醒,不應因為金銀比處於較高水平,就自動將其視為買入白銀的機會。
從歷史上看,私人投資者在黃金和白銀市場的資金流動往往方向一致,因此金銀比通常維持在45至80之間。但自2022年以來,各國央行的購金行為改變了這一關係。黃金即使缺乏相應的私人投資資金流入,也能持續跑贏白銀,而白銀並不具備同樣的官方部門結構性需求支撐。
如果白銀希望重現此前的逼空行情,很可能需要兩個條件同時出現:白銀庫存再次大規模轉移至美國,以及新一輪強勁投資資金買入。高盛認為,只要聯儲局繼續維持限制性貨幣政策,這種組合出現的可能性就不大。
鉑金和鈀金則面臨另一套供需矛盾。貿易政策變化以及汽車行業向電氣化轉型,正在使這兩種金屬的市場格局變得更加複雜。
兩種金屬的生產都高度集中。南部非洲約佔全球鉑金供應量的82%、鈀金供應量的46%;俄羅斯則分別貢獻約11%和39%。
關稅政策的不確定性促使市場參與者轉移庫存,進一步加劇市場分化,也增加了局部供應短缺和價格劇烈波動的可能性。
但高盛提醒,供應鏈分化並不意味着價格一定能夠持續上漲。
歐洲逐步淘汰柴油汽車的趨勢,對鉑金構成了更明顯的壓力;相比之下,美國放緩淘汰汽油發動機的步伐,以及混合動力汽車需求增強,可能對鈀金形成支撐。
投資需求同樣會受到聯儲局政策影響,尤其是鉑金。因此,高盛認為,鉑金和鈀金的交易機會可能更多存在於有選擇性的相對價值交易和波動率策略,而不是押注整個貴金屬市場開啓新一輪牛市。