智通財經APP獲悉,最新公布美國10月零售銷售額為AI投資熱潮驅動的美國經濟增長韌性提供了強勁支撐,卻沒有顯著緩解或者一定程度上解除包括AI算力與半導體在內的廣泛科技股面臨的愈發升級聯儲局利率重壓。這也是為何美國消費者們強大韌性,能夠為連續調整後的美股科技股提供基本面支撐,但是難以推動AI算力與半導體權重主導的科技股邁向新一輪估值擴張。
美國消費數據以及廣義上的宏觀經濟增長韌性,正在與科技股的劇烈配置調整形成拉鋸:美銀調查顯示,科技股淨超配比例從37%降至12%,創2006年以來最大單月降幅,但僅3%的受訪者預計經濟衰退,說明資金主要在重新評估AI資本開支與投資回報。消費穩健提高了盈利企穩的可能性,卻沒有同步降低科技股的折現率;零售公布後美債收益率上行、納指ETF回吐部分盤前漲幅,也顯示利率仍是反彈的重要約束。
消費韌性能夠為美股科技板塊修復創造條件,而持續反彈軌跡則更需要企業用利潤和現金流兌現增長——能夠承接消費需求、保持利潤率的企業,以及訂單交付與資金保障更紮實的AI供應商,才更有基礎將市場反彈趨勢轉化為基本面重估。
11月17日公布的零售及餐飲銷售額達到7482億美元,按年增長6.8%、按月增長0.2%。總額增速雖然低於9月的0.8%,但剔除汽車後的表現更強,控制組銷售及前值上修尤其有利於第四季度消費增長預期。
美國10月零售及餐飲銷售額按月超預期增長0.2%,略高於機構調查彙編的0.1%這一經濟學家們預期中值;此前公布的9月零售銷售額按月增幅維持在0.8%,未作修訂。雖然總額增速有所放緩,但剔除部分波動較大的項目後,消費表現更具韌性。
具體來看,剔除汽車及零部件後的零售銷售按月增長0.6%,高於預期的0.4%,此前公布的9月同類型按月增幅則由0.9%上修至1.1%。同時剔除汽車和汽油後的銷售增長0.5%,高於不同機構調查所顯示的約0.3%—0.4%的預期;9月同類型按月增幅也由0.2%上修至0.5%,顯示此前的基礎需求比初值反映的更強。
0.2%掩蓋消費韌性:真正的驚喜在控制組與前值修訂
更值得投資者們關注的是,為GDP商品消費估算提供重要依據的零售「控制組」銷售按月增長0.6%,超過預期的0.4%,且9月增幅由0.1%大幅上修至0.5%。這一指標剔除餐飲服務、汽車經銷商、建材及加油站銷售。當月表現強於預期與前月數據上修共同表明,不能僅憑零售總額增速放緩就判斷美國消費明顯轉弱。
美國商品消費進入第四季度時的基礎較此前市場樂觀預期而言更加穩固,彰顯出依賴消費擴張的美國經濟增長強大韌性並且強化聯儲局官員們心心念唸的美國經濟「軟着陸」預期。
官方數據與媒體調查顯示,主要超預期來自核心分項。控制組的意義,則在於它為GDP中的商品消費估算提供重要輸入。這一指標剔除汽車、汽油、建材和餐飲,10月增長0.6%,疊加9月增幅從0.1%上修至0.5%,意味着消費進入第四季度時的基礎比此前估計更穩固。汽車銷售下滑可以解釋總額降速的一部分,但不足以支持「美國消費者全面收縮」的判斷。零售數據屬於未經通脹調整的銷售金額,其韌性最終還需通過相應價格指標轉換為實際消費增長。
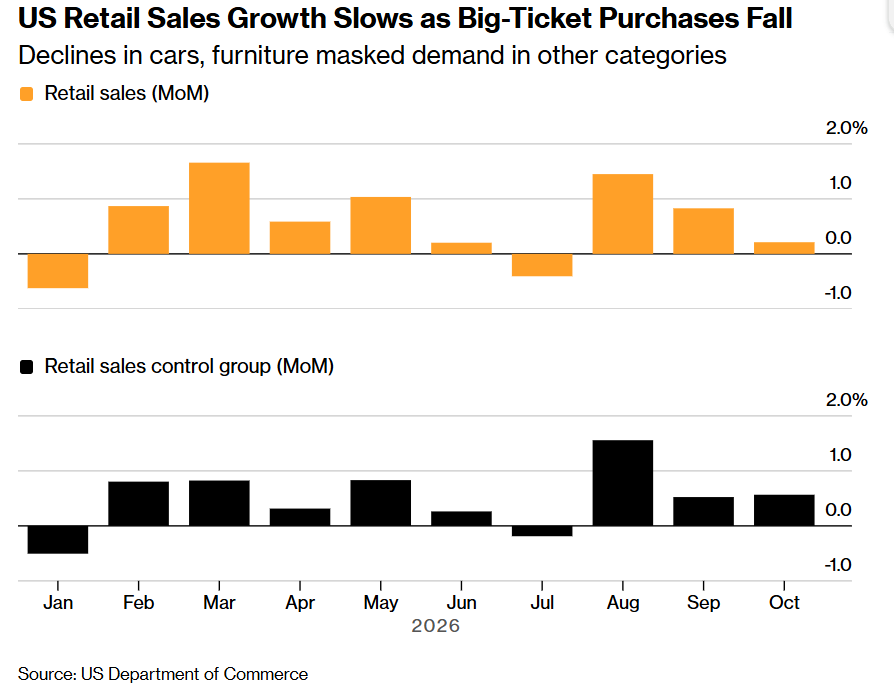
分項呈現明顯分化:13個行業中,7個增長、5個下降、1個持平。其他零售商增長4.7%,健康及個人護理、加油站均增長1.5%,非店鋪零售增長1.2%,建材增長0.5%,餐飲增長0.2%,綜合商品商店增長0.1%;傢俱下降2.3%,汽車及零部件下降1.6%,服裝和體育娛樂用品均下降0.7%,食品飲料商店下降0.2%,電子產品與家電持平。大額、利率敏感型消費偏弱,線上渠道和部分日常支出更穩健。
家庭購買力也存在分層。PNC Financial經濟分析負責人Brian LeBlanc指出,活躍信用卡賬戶餘額按年增速超過9%,年輕家庭的儲蓄緩衝更薄、信用依賴更高。這意味着零售韌性能夠支撐收入預期,但零售商能否保住利潤,還取決於促銷強度、客戶結構和成本轉嫁能力。
美國宏觀經濟增長獲得託底,股票市場估值仍受利率約束
數據公布後的即時交易,體現出利率壓力暫時壓過增長利好。截至美東11月17日8時44分,北京時間22時左右,兩年期美債收益率由數據公布前約4.82%升至4.849%,十年期由5.12%升至5.14%;標普500ETF(SPY.US)盤前跌幅從0.1%擴大至0.2%,跟蹤納斯達克100指數的美股ETF(QQQ.US)漲幅從0.3%收窄至0.2%。納指相關資產仍在嘗試修復,但零售公布後的邊際反應是收益率上行、股票回吐部分表現。
這種反應有明確的宏觀基礎:10月CPI與核心CPI按月分別上漲0.4%、0.3%,消費韌性使聯儲局缺乏因需求迅速走弱而轉向寬鬆的理由。零售公布前,市場已計入12月加息25個點子約95.4%的概率;美元指數在亞洲時段已升破103.50。對股票市場而言,收入預期得到支撐,但遠期利潤折現率與孖展成本仍處高位,尤其約束現金流兌現較晚、依賴持續孖展的AI基礎設施企業。
這輪修復面對的調整幅度仍然很大。費城半導體指數從11月5日至11日反彈約17.2%,隨後截至16日又回落約9.0%;周一單日下跌5.28%,納斯達克100下跌2.67%。費半較6月高位累計回撤約34%,仍深處技術性熊市。亞洲也未擺脫壓力:中國台灣加權指數與韓國KOSPI周一分別重挫約6%、3.6%,周二再跌2.31%、2.59%。領導層交接、出口限制與AI投資回報疑慮共同作用,不能把這輪下跌簡單歸結為AI基建狂潮終結或者是經濟衰退悲觀預期。
消費沒有失速,AI主題仍處於重估軌跡:資金開始區分經濟韌性與實際AI算力回報
美銀調查恰好揭示了這一區別:基金經理減配科技,卻沒有普遍押注經濟衰退。11月6日至12日調查顯示,科技股淨超配比例從37%降至12%,下降25個百分點,為2006年以來最大單月降幅;這裏衡量的是超配與低配受訪者比例之差。
消費韌性能夠支撐企業收入,卻未能同步緩解高估值股票的利率約束:數據公布後,兩年期和十年期美債收益率上行,納斯達克100ETF回吐部分盤前漲幅,反映市場仍在權衡增長支撐與孖展成本。與此同時,美銀調查顯示,科技股淨超配比例從37%降至12%,創2006年以來最大單月降幅,但投資者仍未表現出足夠的恐慌。
美國消費的韌性與AI算力相關聯的熱門股票的市場重新定價可謂正在同時發生:前者降低總需求迅速失速的擔憂,後者仍取決於算力採購、項目交付與客戶回款能否支撐遠期利潤。美股修復能否延續,關鍵在於企業盈利的改善能否覆蓋利率壓力,以及AI增長預期能否獲得持續現金流的驗證。
美銀調查顯示,僅3%預計未來一年出現衰退,現金比例降至3.6%;淨38%認為企業過度投資,52%預計未來半年有AI超大規模雲廠商宣佈削減資本開支。華爾街資深策略師Hartnett領導的美銀策略師團隊因此仍認為,倉位降溫尚未達到足以支持逆向買入的恐慌程度。強消費與科技股減配可以同時成立,因為資金正在重估AI投資的回報,而非全面否定美國經濟。
英偉達的目標價調整進一步體現了這種重新定價。高盛、花旗和瑞銀分別將目標價從300美元降至220美元、285美元降至225美元、300美元降至240美元,均保留買入評級。高盛更強調領導層不確定性對估值倍數的影響;瑞銀則同時下修2028年收入預測,反映出口政策等因素對業務規模的潛在約束。長期看好與降低願意支付的價格並不矛盾,消費數據也無法直接消除這些公司層面的折價。
知名半導體產業鏈調研機構SemiAnalysiss將2028年AI加速器資本開支預測下修28%至7580億美元,2030年下修40%至9230億美元,並將2026—2030年累計邏輯硅片出貨面積預測下調17%。這屬於對原先增長路徑的修正,新模型仍預計2030年支出顯著高於2026年。
SemiAnalysiss最新預測報告顯示出的最新AI產業鏈投資邏輯在於——:應用收入必須覆蓋算力成本,孖展必須支持機房建設,而電力接入和系統交付決定芯片訂單何時轉化為收入。SemiAnalysiss強調,最新預測模型調整涉及收入增長、孖展與部署約束,並非單由黃仁勳離任觸發。
SemiAnalysis將2028年全球AI加速器支出預測下調28%至7,580億美元,2030年下調40%至9,230億美元;但新模型仍預計支出由2026年的3,920億美元持續增長。需注意的是,這裏被下修的是此前預期的擴張路徑,且口徑集中於加速器,不能擴大為全部數據中心資本開支。
該機構還預計,原定2027年下半年至2028年上半年投產的美國數據中心容量中,有5.8吉瓦將延期,但強調收入增長與孖展環境纔是更重要的調整原因。該機構分析師們表示,與預測模型基本一致的是,投資者們正在要求未來採購規模與付費需求、可孖展能力及實際交付進度重新匹配。
零售數據改善的是企業收入的宏觀基礎,AI股票持續反彈還需要利潤與孖展條件的驗證。當前更值得重視的,是能將消費韌性轉化為現金流的零售與支付企業,以及擁有明確交付安排、回款能力和資金保障的AI供應商。若通脹逐步緩和、孖展成本下降,消費韌性才更容易轉化為盈利與估值共同改善;歷史數據出爐之後的美股市場表現尤其是科技股動態,則仍屬於科技股嘗試修復、利率約束尚未鬆動的階段。