美銀首席投資策略師Michael Hartnett在本周最新的Flow Show指出,阻止聯儲局繼續加息的最快方式,是讓股市回吐2026年的全部漲幅。這一目標位對應標普500指數6,845點,而該指數上周五收於6,925點,距離觸發僅剩80點、約1.2%的空間。在連續六周維持"避險"立場後,Hartnett的框架正從預測變為市場現實。
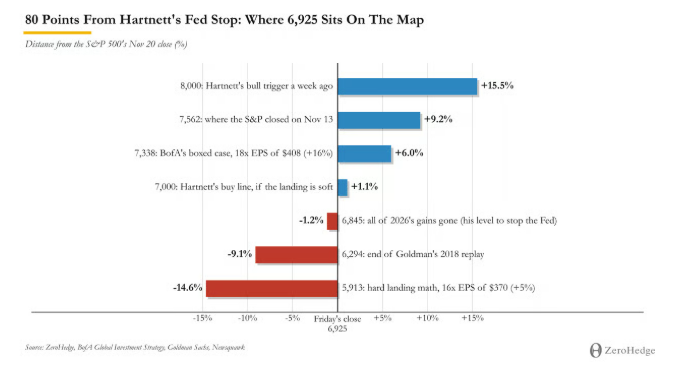
上周美股錄得"解放日"以來最差單周表現。標普500單周下跌8.4%,連續第七個交易日走低並跌破200日均線,進入技術性回調;納斯達克100較10月紀錄高點回落19.8%,逼近熊市邊緣;VIX一度突破39。據Hartnett統計,標普500年內漲幅已從一周前的10.9%收窄至1.2%。
市場已經開始替聯儲局"做工作"。上周五盤中,聯儲局理事Waller主張的50個點子"震撼式"加息被移出選項,1月加息概率降至60%以下,10年期美債收益率回落至5%以下。但聯儲局官員的表態並未鬆動:理事Cook稱金融條件仍過於寬鬆,費城聯儲的Paulson對連續加息持開放態度,會議紀要顯示幾乎所有官員都認為需要進一步收緊。
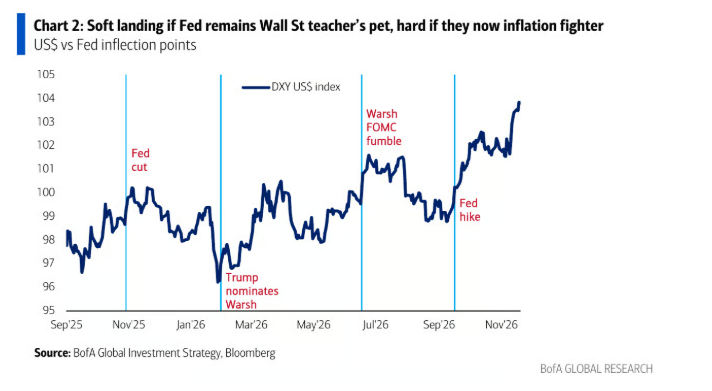
Hartnett給出的判斷是:如果聯儲局仍是華爾街的"好朋友",那麼信用利差走闊與股市下跌將提前終結加息周期,觸發條件是標普跌破6,845點、IG CDX升破80個點子;如果聯儲局在中期選舉後轉為真正的通脹鬥士,硬着陸風險將上升,市場最早要到明年3月18日或4月28日的議息會議才能定價"利率見頂"。
"停止聯儲局的最快方式":兩個數字與兩道門檻
Hartnett將本輪邏輯概括為一句話:"阻止聯儲局的最快方式是股市回吐全部年內漲幅。"標普500 2025年收於6,845點,這一水平成為他判斷政策轉向的第一道門檻。
另一道門檻在信用市場。投資級CDX上周突破80個點子,現金投資級利差單周走闊約10個點子,為2025年5月以來最闊。股債兩端的壓力,構成了他所說"市場替聯儲局做事"的傳導鏈條。
高盛對機制給出相同判斷。據高盛觀點,股市下跌是唯一能阻止加息的因素;高盛的Tony Pasquariello上周五則反問,聯儲局是否即將"動真格"。
分歧在於力度。Hartnett認為6,845點足以讓聯儲局收手;而質疑者指出,一個通脹目標已連續67個月未達標、案頭擺着三份偏熱CPI數據、且啱啱目睹選民因物價懲罰執政黨的聯儲局,需要的遠不止標普全年零漲幅。2018年的經驗是20%的跌幅,而當時的聯儲局並沒有通脹問題。
美元跑贏標普,黃金比特幣淪為"倉位"
Hartnett的年度表現排行榜呈現出清晰的風險資產收縮:原油漲44.9%,美元漲5.7%,美股漲4.8%,全球股市漲4.4%,現金漲3.3%;高收益債跌1.2%,投資級債跌3.0%,政府債跌3.9%,黃金跌15.1%,比特幣跌29.5%。
一周之內,美股年內漲幅從10.9%降至4.8%(截至上周四),納斯達克全年轉跌。原油的領先幅度連續第三周收窄,從54.0%降至44.9%;兩大"貨幣貶值對沖"資產從"難看"變為"更難看":黃金從-10.4%擴大至-15.1%,比特幣從-18.9%擴大至-29.5%。唯一上漲的是美元,從4.9%升至5.7%,意味着美元在2026年已跑贏標普500,"除了美元什麼都買"的交易宣告失效。
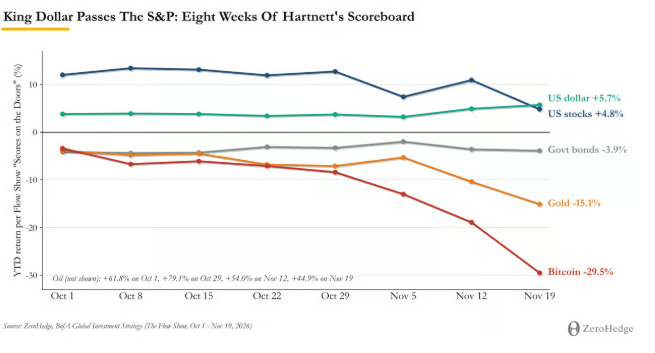
截至上周五收盤,情況進一步惡化:標普年內僅漲1.2%,黃金下探3,500美元,比特幣跌破60,000美元,創2024年9月以來新低。據The Market Ear此前提示,黃金的去槓桿遠未結束。
Hartnett用一張美元與聯儲局政策拐點的對照圖,解釋他為何在意"哪一個聯儲局"會出現。過去一年每一次政策擺動,都對應着某類資產的高點:去年10月29日的鴿派降息對應比特幣高點,今年1月30日特朗普提名Warsh對應黃金高點,6月17日Warsh在FOMC上的鴿派失誤對應半導體與韓國KOSPI高點,9月16日的鷹派加息則對應銅價高點、投資級利差低點與美元升勢的起點。
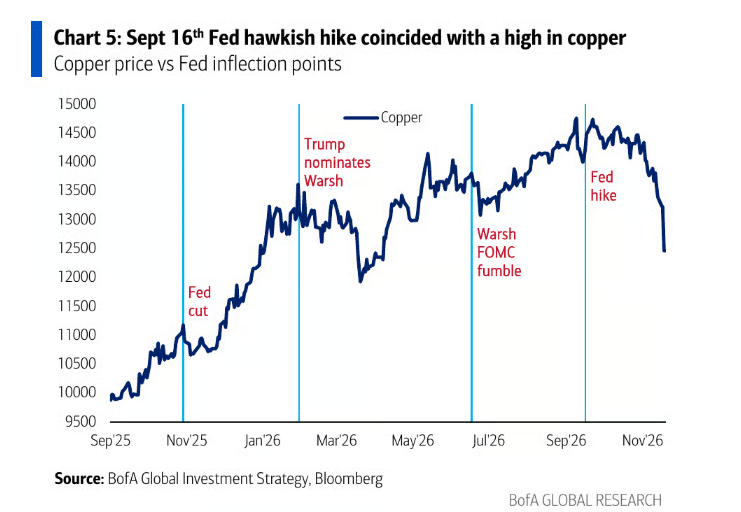
反過來說,加息恐慌見頂的信號是上述走勢的鏡像:美元見頂,比特幣、黃金與KOSPI見底。目前的狀況是四項全部落空——美元錄得2025年4月以來最強單周收盤,比特幣連跌七周,黃金回到2025年9月水平,KOSPI跌破5,000點。唯一的轉機跡象是上周五避險資金開始從美元轉向日元。
3100億美元逢低買入,3%押注硬着陸
Hartnett本周第二個關鍵詞是"清算事件"(clearing event)——他對這個詞的泛濫明顯不耐。其倉位數據恰好解釋了原因:沒有人完成清算,就不會有清算事件。
美銀11月基金經理調查顯示,僅3%的投資者預期"硬着陸",50%預期"軟着陸",42%預期"不着陸";現金倉位處於3.6%的極低水平;資產配置為多股票、空債券;過去四周流入股票基金與ETF的資金達創紀錄的3,100億美元。Hartnett的結論是:價格已經投降,倉位尚未投降,在後者出現前不宜給出全面買入信號。
分歧確實存在。高盛Prime賬本顯示,對沖基金淨槓桿處於五年多來最低,低於"解放日"時的低點,科技股賣出速度為十年最快,個股沽空規模為2022年6月以來最大。但對沖基金並非主要持倉者——承擔損失的是ETF,而ETF投資者上周仍在買入AI股的下跌。
美銀牛熊指標從7.4降至7.1,原因是新興市場債與垃圾債大幅流出、高收益債與銀行次級債利差走闊、市場寬度惡化以及期貨倉位轉空。該指標仍更接近"賣出"而非"恐慌":全球市場寬度處於第18百分位,股票資金流處於第99百分位,基金經理倉位固定在第100百分位。
債市沒有減壓閥:長債或連續第六年負回報
本輪拋售中,債券大部分時間未能提供緩衝。Hartnett指出,30年期美債正走向連續第六年負價格回報,為1963至1969年越南戰爭時期以來最長紀錄。截至其撰寫時,30年期收益率距近期高點僅25個點子,而納斯達克已跌15%、銀行股跌16%、原油跌22%。他的核心擔憂是:下一輪衰退中收益率上行而非下行的風險更大,因為債務水平過高。
上周五30年期美債收益率收於5.31%,單周下行18個點子,減壓閥似乎開了一條縫。Citadel Securities認為收益率與增長之間出現了創紀錄的3.5個標準差缺口。但Hartnett筆記內部存在張力:第一頁說衰退中收益率上行的風險最大,第三頁的硬着陸劇本卻以配置者買入債券開場;而他上周還說,在收益率達到5.5%至6.5%之前無人願意碰美債——三者無法同時成立。
軟着陸劇本:7,000點以下是買點
Hartnett給出的軟着陸路徑是:若春季前通脹回落、就業穩定、生產率提升得到確認,盈利增速維持在10%以上,則標普7,000點以下即為買點——上周五收盤已低於該水平75點。屆時"寬度牛市"重啓,未參與AI行情的板塊不再昂貴:等權重標普市盈率16倍,中盤股15倍(30年均值16倍),美國以外股票12倍(均值13倍)。
順序同樣重要。他的建議是先保住資本,等待恐慌顯性化,待敘事從加息轉向降息,再買入周期性的"Cs":加密貨幣、芯片、銅、消費與公寓地產。
估值矩陣顯示,標普7,338點對應408美元前瞻每股盈利的18倍,隱含16%的盈利增長,接近市場一致預期。上周五的6,925點對應17倍,或按10%增長下的387美元計算為17.9倍。若盈利僅增長5%(370美元)並給予16倍估值,矩陣給出的點位是5,913點;高盛的Brian Garrett認為若完全重演2018年四季度,終點在6,294點,恰為同一盈利的17倍。兩家機構、兩種方法,壞情形的落點高度接近。
硬着陸劇本:從"繁榮循環"到"末日循環"
Hartnett押注的是壞情形。他認為"硬着陸"概率被低估,市場對"繁榮"的一致預期過高——名義GDP增長5%至6%、2027年每股盈利增長超15%——而這兩項預測依賴兩個正在減弱的支點。
其一是家庭股票財富。上季度以來已縮水約5萬億美元,雖全年仍增加約8萬億美元,但僅上周四一天標普市值就蒸發約1.3萬億美元。其二是AI資本開支:超大規模雲廠商2027年資本開支預計達1.3萬億美元,高於今年的8,220億美元和2025年的4,120億美元,而其合計自由現金流將從2025年的正1,910億美元轉為今年的負610億美元,明年進一步降至負2,830億美元。這一缺口必須有人孖展,這也是過去兩周市場緊張的原因:史上最大規模IPO上市次日逼近發行價,SpaceX設法在不"借款"的情況下支付470億美元購買英偉達芯片,Blackstone旗下數據中心公司未能售出一筆8億美元的投資級債券,而整個生態的"最後貸款人"表示將大幅提高孖展門檻。
Hartnett稱,選民、債券市場與資產配置者發出了同一個信號:放慢數據中心建設。選民在11月3日表態,配置者在調查中給出了創紀錄的"過度投資"比例,債券市場則自9月起持續施壓。
確認硬着陸的兩個指標從未改變:初請失業金人數超過25萬,投資級利差超過100個點子。若觸發,"繁榮循環"(股價漲、財富漲、支出漲、資本開支漲、股價再漲)將轉為"末日循環",配置者將被迫減持股票,增持債券、中國資產(財政空間充足)、美元,以及與AI負相關的資產,如REITs與房地產。他的概括是"多公寓、空芯片"。
換言之,硬着陸交易就是逆轉定義2020年代的四大交易:除債券什麼都買(30年期美債峯谷價格回報-62%)、除中國什麼都買(中國股票本十年年均跌5%,全球最差)、除美元什麼都買(比特幣與黃金年複合漲幅分別為44%和23%,直至2025年10月和2026年1月見頂)、全面押注AI(納斯達克市值自2023年3月以來增加26萬億美元)。其中一項已明確逆轉,第二項自10月6日啓動,第三項在債券反彈後開始鬆動。
集中度風險依然存在:十大AI股仍佔美國市場的38%,與"漂亮50"的40%、日本的44%和互聯網泡沫時期TMT的41%同處一檔,遠低於鐵路時代的63%。
2000年劇本:熊市途中的十二次反彈
當華爾街多數人蔘照2018年時,Hartnett回到了更早的周期。他寫道,市場5月還在交易"泡沫",現在已在交易"泡沫後"。
2000年的路徑是:科技股3月見頂,聯儲局當年仍加息100個點子,此後市場向"無聊板塊"擴散——必需消費、公用事業、金融與醫療保健上漲40%至60%,科技股接近腰斬。這與2026年夏季以來的走勢高度相似。尚未出現的是2001年:加息追上經濟,避風港失效,2000年的英雄公用事業成為2001年表現最差的板塊。
兩個細節值得注意:美元在2000年和2001年都很強;納斯達克在下跌途中出現了十二次超過10%的反彈,其中一次35%、兩次超過40%。這對等待寬度規則觸發後搶反彈的投資者是必要的提醒。
第三個細節直接對應Hartnett的兩個問題:那一輪周期最後一次加息在2000年5月,聯儲局在2001年全年降息475個點子。"加息何時結束"的答案是"很快";但"是否在衰退前結束"的答案是否。2018年版本中,Powell 12月加息、聖誕節前見底、1月首周轉向;2000年版本中,聯儲局提前停手,熊市仍因盈利問題延續兩年。兩者的差距,是倉位事故與資本開支崩塌的差距。
資金流:股票吸金666億美元,債券自2025年4月以來首次流出
截至上周三的一周(覆蓋英偉達財報與IPO前的現金籌措,但未覆蓋Anthropic上市及兩個最差交易日),投資者向股票投入666億美元(ETF流入735億美元,共同基金流出68億美元),現金流入4億美元,黃金流入2億美元;加密貨幣流出11億美元,債券流出74億美元。
固定收益中,銀行貸款繼續受青睞,符合仍相信加息的投資者的配置邏輯;新興市場債一周內流失超過1%的資產。
全年看,2026年多項流入創紀錄:全球股票1.5萬億美元(年化)、全球債券9,090億美元、美國股票7,510億美元、美國大盤股6,690億美元、投資級債4,430億美元、美債2,430億美元、科技基金2,290億美元、韓國790億美元;消費基金則創紀錄流出200億美元。
現金倉位3.6%的投資者如何看2027年
調查顯示,基金經理預期軟着陸、通脹回落、AI資本開支增速放緩,進入2027年時超配股票、大宗商品、新興市場、醫療保健與工業,低配現金、債券、REITs、消費與能源。最佳資產類別選擇為國際股票(36%)與美國股票(24%),最佳指數為納斯達克與MSCI新興市場(各21%),最佳貨幣為日元(42%)。
其2027年底目標為:10年期美債收益率4.9%、歐元兌美元1.12、標普7,926點、黃金4,341美元。第一項上周五已提前十三個月實現。標普目標較現價高14%,黃金目標高24%。
對逆向投資者而言,Hartnett列出了2026年有效的配對交易:多原油空加密貨幣、多能源空可選消費、多半導體空電信、多小盤價值空大盤成長、多台灣空中國、多網絡安全空國防。年度主題則包括:戰爭優於和平、加息優於降息、貪婪優於恐懼、AI發債優於AI失業、集中優於寬度,以及在1,070億美元發行的一周裏IPO優於回購。若2027年這些交易反轉,恐懼、寬度與回購將迎來回歸。
80點之外的懸念
Hartnett十餘年來堅持一條原則:政策制定者開始恐慌時,市場纔會停止恐慌。本周的筆記給這條原則標了價——標普6,845點與IG CDX 80個點子。前者只需一個糟糕的周一。
市場已部分替聯儲局完成了思考:50個點子加息被移出、12月降息預期消退、10年期收益率回落至5%以下。但分歧在於6,845點是否是終點。一個通脹目標連續67個月未達標、案頭擺着三份偏熱CPI、且剛看到選民因物價懲罰執政黨的聯儲局,很難僅憑標普全年零漲幅就收手。Cook上周五的表態即是證明。2018年需要20%的跌幅,而當時並無通脹問題。
本周的數字是3,100億美元:四周內流入股票基金的歷史最高規模,來自現金倉位3.6%、僅3%預期硬着陸的投資者。華爾街都在等清算事件,而3,100億美元說明沒有人完成清算。
Hartnett將於12月3日發布下一期Flow Show。屆時市場將知道,聯儲局是否仍然偏愛華爾街。