本文來自微信公衆號: 地球知識局 ,作者:無刺王冠龍,製圖:澄澈,校對:朝幹,編輯:澄澈,題圖來自:AI生成
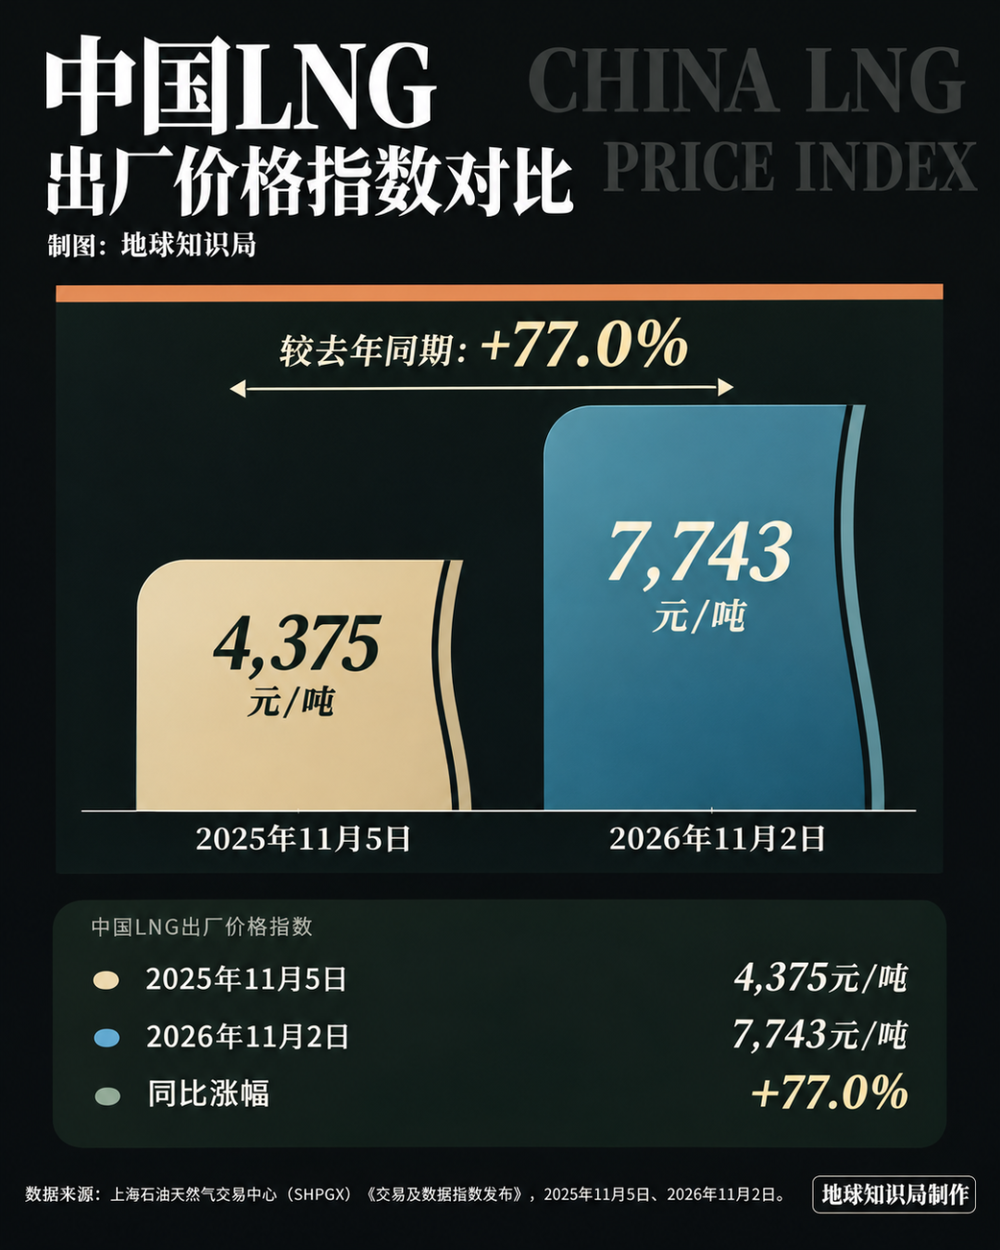
剛進供暖季,天然氣又貴了。11月2日,國內LNG(液化天然氣)出廠價格衝到7743元一噸,較去年同期上漲了七成多。
海外的行市更緊張,霍爾木茲海峽運輸持續受阻,加上卡塔爾部分LNG設施受損,全球天然氣供應遲遲未能恢復正常。11月初,歐盟天然氣儲氣率只有約75%,比去年同期低了8個百分點。
中國倒是提前做了準備。10月,中國LNG到港約559.1萬噸,按月增長了8.25%;華北接收站增量尤其明顯,主要為京津冀供暖季備貨。
可即便如此,我們仍然沒法安心,因為走海路的LNG,不確定的因素太多。中國還需要更大、更穩定的「外掛氣包」。
距離中國邊境城市黑河1500公里的西伯利亞深處,我們發現了一片規模極其巨大的網狀工業設施。
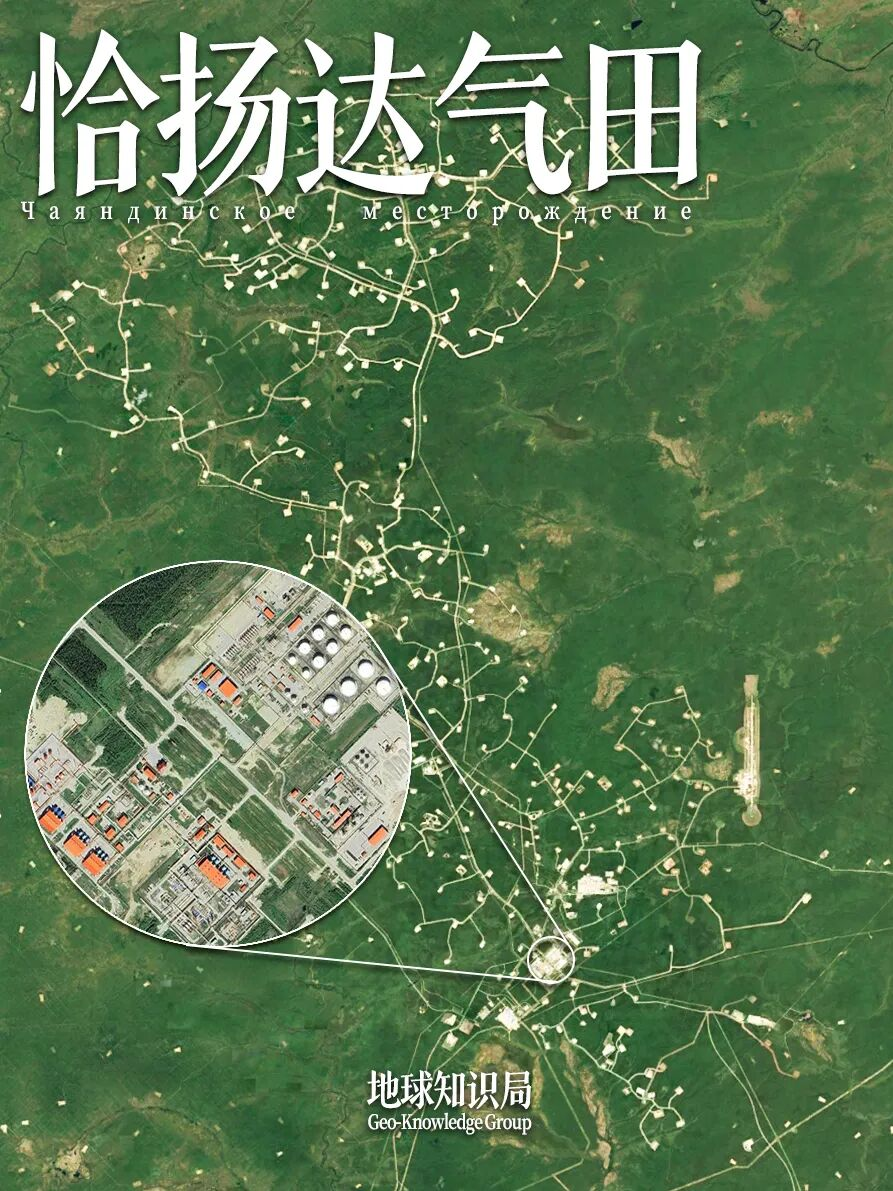
再向西南600公里,還能找到另外一大片,這些密密麻麻的裝置晝夜不停吸取地下1500米的能源。
然後一路管道運到黑河輸入中國,這倆地方就是恰揚達氣田和科維克塔氣田,這根管子就是西伯利亞力量1號。
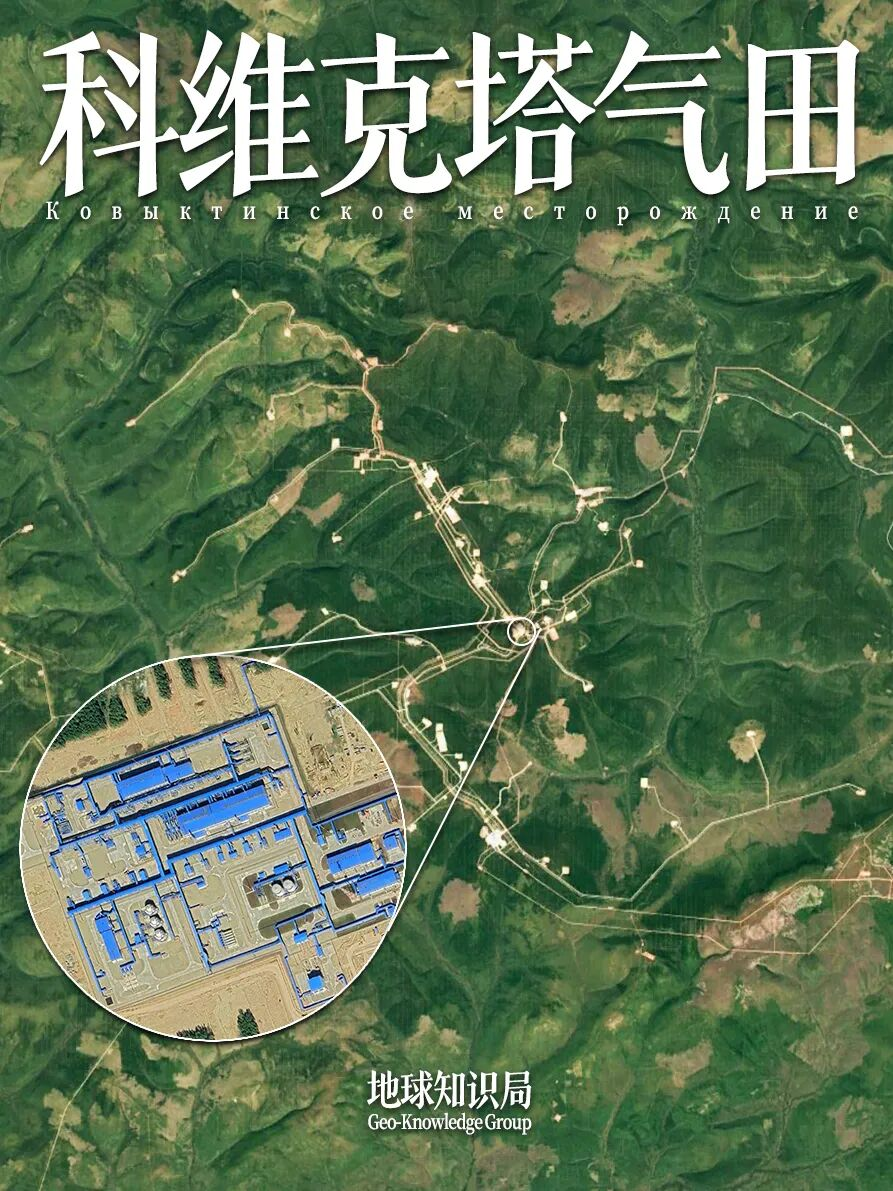
一年向中國輸入300億立方米天然氣,實際上已經變成了中國重要的「外掛氣包」。
類似的「資源包」在世界地圖上還藏了很多,如果看地形地貌很難發現,但如果切換到黑夜模式,這些燈火輝煌的「無人區」,就會暴露他們真正的實力。
靠北的俄羅斯亞馬爾氣田(68.610792, 57.981914),一年向中國輸入50億立方米;土庫曼斯坦沙漠裏的復興氣田(37.113367, 62.365418),300億立方米;卡塔爾在波斯灣的北方氣田(26.533952, 51.949781),230億立方米。
光這五個節點,一年就能賣給中國600億立方米。看似很多,夠麼?完全不夠!因為現在的中國,實在是太缺氣了,到底有多嚴重?
猛漲,第二石油
這是中國一年生產的天然氣,2400多億立方米(2465億立方米),但與此同時,還要買1800億(1817億立方米)(主要土庫曼斯坦,俄羅斯,澳大利亞,卡塔爾),相當於兩個德國的用氣量(800億立方米左右)。
如果單看產能,中國僅次於美國、俄羅斯、伊朗,能排到世界第四,還是挺多的,而且產量一路增長,從13年(1178億立方米)到24年(2465億立方米),十年間成功翻倍。
但進口減少了麼?並沒有!同樣的時間,進口反而翻了兩倍(從13年(530億立方米)到24年(1817億立方米)),對外依賴從三成(2013 31.6%)提高到四成(2024 40.9%)。
2030年很可能會到五成。
進口和自產,已經快五五開了▼
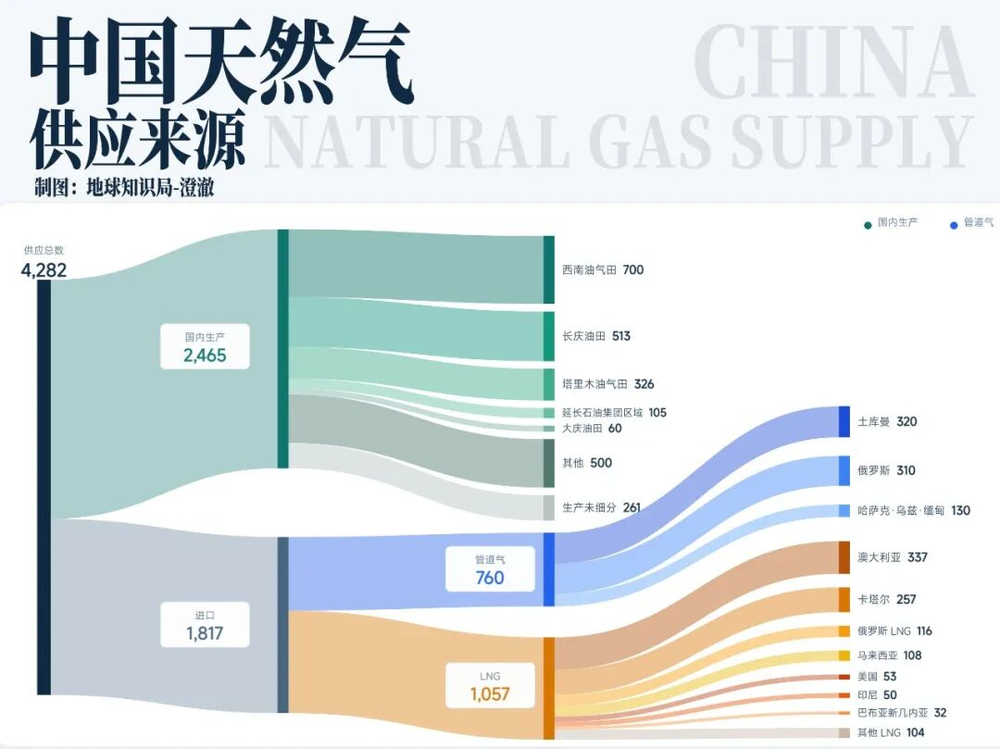
假如,這十年間中國的產量沒有翻倍,而是停滯不前,我們的依賴度就是73%,甚至比石油還要高(71%)。
其實,不光中國,從13年到現在,全世界在天然氣的供需兩端,都有一波巨大增長。中國飆到4000多億立方米。
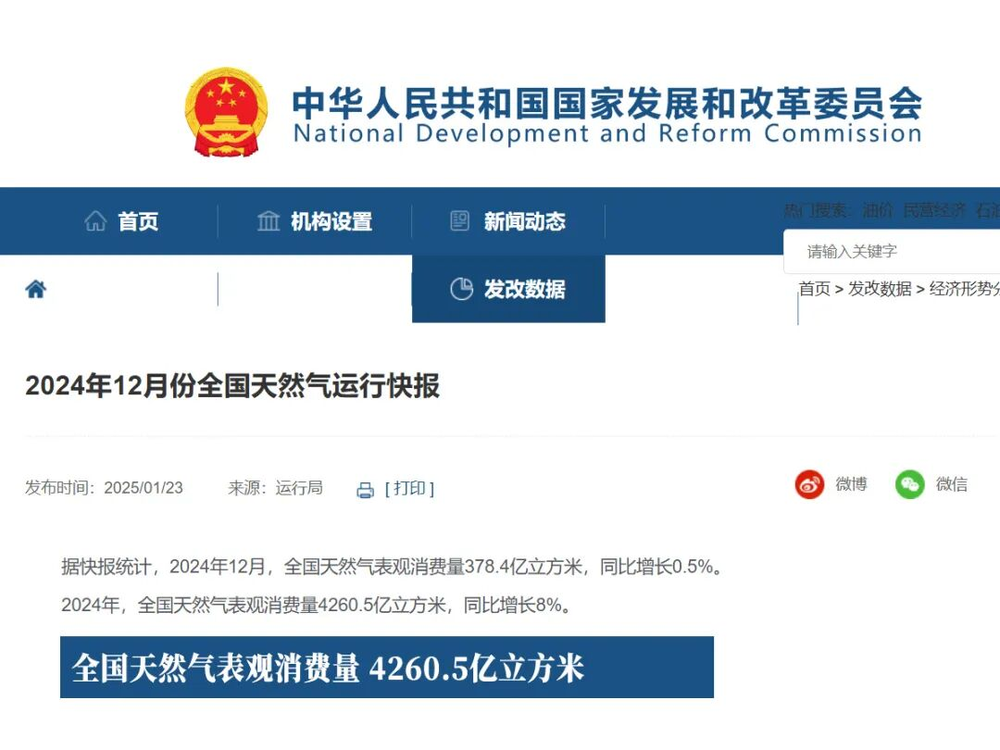
全世界則是驚人的40000多億立方米。
42200億立方米!
(圖:國際能源署(IEA)季度天然氣市場報告)▼
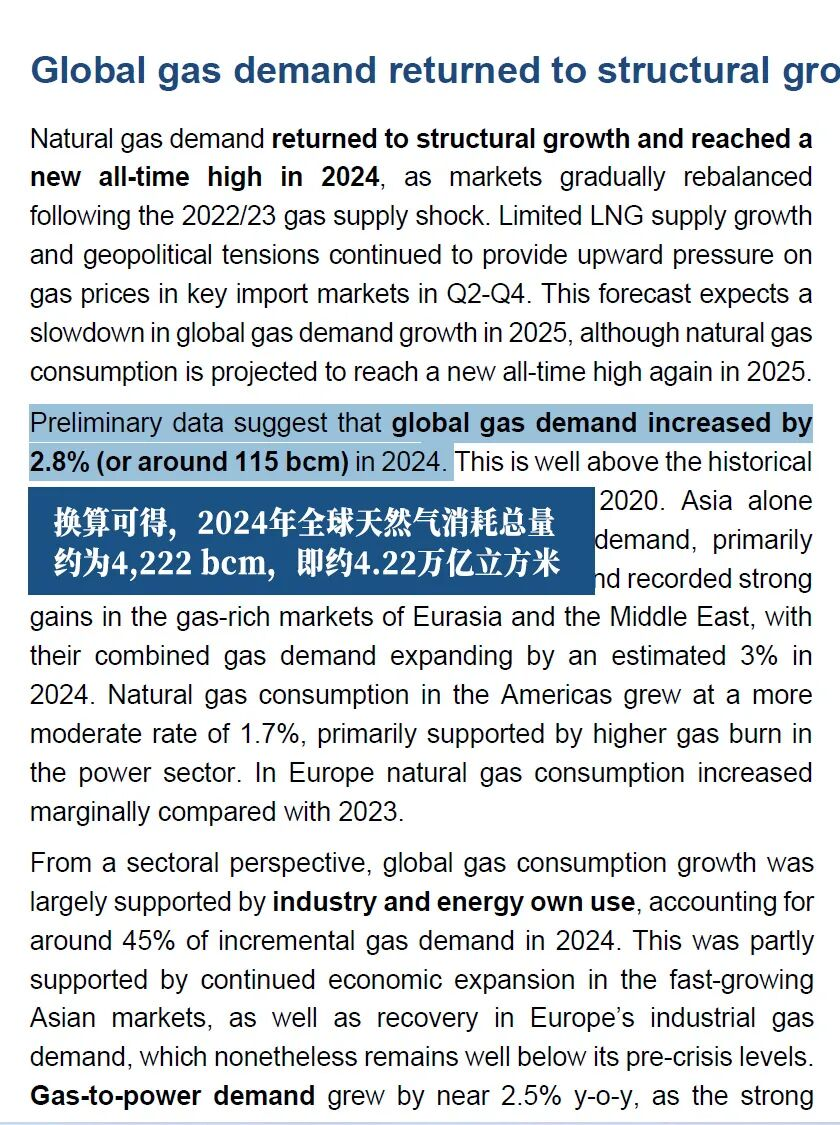
如果把它們全部換算成「能量」,人類用氣量所對應的能量已經是石油的60%多(64%),或者說,天然氣的地位已經是 「第二石油」。(按國際通行口徑,1 桶原油的能量約為 5.8 MMBtu,而 1 立方米天然氣的平均低位熱值約為 35.8 MJ。據此可得,約 170 立方米天然氣在能量釋放上等效於 1 桶原油(BOE))(40000萬億立方米天然氣,相當於235億桶原油,年原油是370億桶,64%)
這背後的根本原因,就是「能源轉型」。
冬天,不能沒有天然氣
以前,煤炭是中國能源體系的核心,優點是便宜、多到挖不完,但缺點是污染太嚴重。
2013年,中國發布「大氣污染防治行動計劃」,明確要減少煤炭消費。
但中國的煤炭份額實在是太大。要填上這個大窟窿,就要風光水電、核能、天然氣全都頂上去。
這是去年中國電力生產的能源結構:
▼
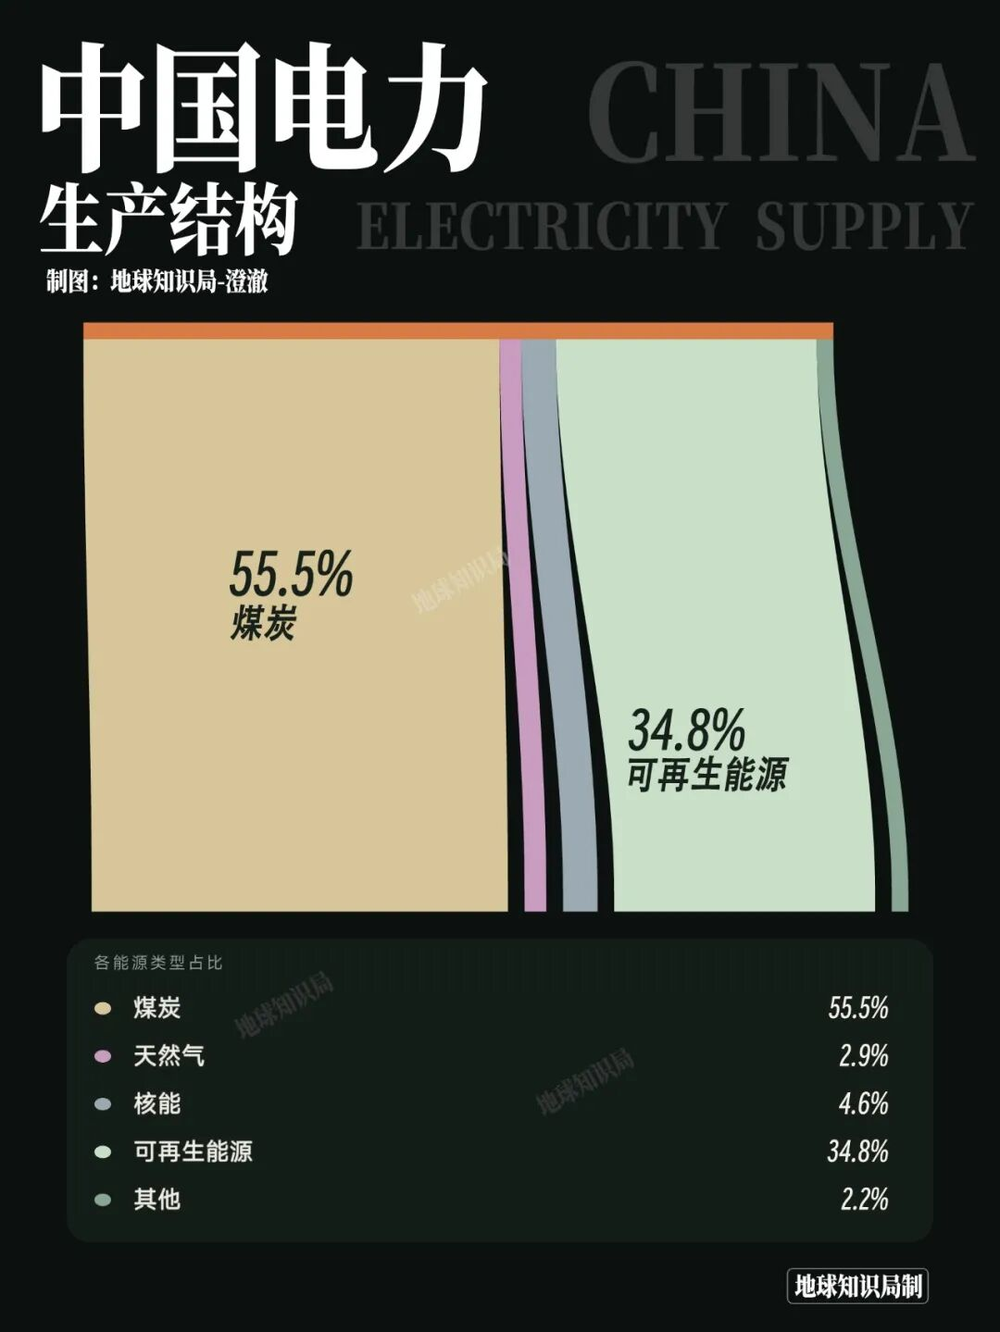
天然氣不到3%,主要用來調峯發電,給不穩定的風光電削峯填谷,如果光看這3%,好像有沒有氣也不是很重要,但能源不光是電,天然氣特別就特別在,它是一種更清潔的「化石能源」。
化石能源本身既是能量載體,可以發電,又是化學原料,可以直接燃燒轉化為熱能,風光水必須先發電,再把電轉化為熱能,而且能量密度遠低於天然氣。
所以凡是需要「直接燃燒放熱」的場景,天然氣是唯一能大規模取代煤炭的化石能源。
比如冶金、化工、材料這些重工業的「煤改氣」,以及最最重要的——取暖。
去年,中國成為人類有史以來首個發電破10萬億度的電力克蘇魯,這麼多電,能解決取暖問題麼?
理論上能,現實中很難。真正的瓶頸是電網和峯值。取暖最要命的是,所有人同時需要。中國北方冬季取暖的峯值負荷極其集中,如果全部改電,電網瞬時負荷會是現在的數倍。
10萬億度是全年總量,但電網容量是按瞬時峯值設計的,這是兩個完全不同的概念。要支撐全電取暖,不是發夠電就行,而是要把輸配電網整體擴容,代價極大。
另外北方集中供暖是另一套邏輯。中國北方大量依賴熱電聯產,電廠發電的同時,把餘熱通過熱力管網送到千家萬戶。這套系統天然綁定化石能源,改造難度極大,不是「多發點電」就能替代的。
我們算一筆賬,中國北方城鎮農村在冬季的取暖能耗,需要4.5億噸標準煤,如果換算成電,大概是3.7萬億度電,而且全都集中在採暖季這100多天,追求穩定性的電網很難滿足這種爆炸性需求,只有可存儲的化石燃料能做到。
所以天然氣的現貨價在取暖季會大幅提高,比如淡季是每噸3500-4500(元),供暖季是5000-7000,碰到大寒潮可能8000以上。
正常年份的規律(以國內LNG出廠價為參考):淡季(春夏,4-9月)——約3500-4500元/噸,摺合約2.5-3.2元/立方米;供暖季(冬季,11月-次年3月)——5000-7000元/噸,極端寒冬可突破8000元/噸,摺合約3.6-5.7元/立方米。價差在1.5倍到2倍之間,極端年份更高。但自2024年以來,這個差價縮小了很多。
其實,東亞這氣價放全世界都是最貴的一檔,經常是美國的三倍以上。在業內被稱為——「亞洲溢價」(「Asian Premium」)和極端缺氣、被卡脖子的西歐是一對臥龍鳳雛。
所以,中國這片大地下面,真的特別缺氣麼?
「亞洲溢價」的英文正確術語是 「Asian Premium」,這是行業內通用說法,最早用於石油(1990年代沙特對亞洲買家的定價歧視),後來延伸到LNG領域,完全成立。
全球天然氣定價長期呈現「三個世界」:北美——最便宜(本土供應充沛,亨利樞紐自產自銷);歐洲——中間檔;東亞(中日韓)——最貴檔,長期比歐洲貴20%-30%。日本為此推動了多年的LNG定價改革,但「亞洲溢價」至今未根本消除。
好氣!
這是全世界已探明的天然氣儲量——219.5 萬億立方米。
這是中國的儲量——14.8萬億立方米,佔比6.7%,也不算特別拉胯,但問題是,這裏面「好氣」太少了!所謂「好氣」,就是埋得淺、儲量大、開採成本低的常規天然氣。
比如開頭找到的兩大「外掛氣包兒」。俄羅斯亞馬爾地區,全世界最靠北的巨型「好氣」,儲量40萬億立方米,埋藏只有1000多米,探明 + 技術可採天然氣儲量約 30–40 萬億立方米級別(不同口徑略有差異),埋藏深度多數主力氣層1,000–2,000 m,部分甚至更淺。
卡塔爾北方氣田,埋藏略深(2,500–3,000 m),但儲量更大,50萬億立方米(50萬億立方米);北方氣田,伊朗那邊對應的叫 South Pars,本質是同一個氣藏,探明天然氣儲量約 50 萬億立方米左右,埋藏深度約 2,500–3,000 m(海下,但地層並不複雜)。
這倆加起來≈6箇中國,真的是「好氣」啊!
再看國內,產氣量雖然短期內成功翻倍,但如果拆開來看,主要就靠這幾位貢獻大部分產能。
其中四川盆地主要是頁岩氣,深度普遍在3000米,甚至4000米以下,長慶油田主要是緻密砂岩氣,無論技術難度和成本都非常高。
中國的產氣主力軍,其實只有塔里木油氣田是標準的「好氣」。尤其是盆地北緣的克拉2氣田,巔峯期一年200多億立方米,是中國「好氣」的精銳。
只可惜,新疆「好氣」距離京津冀、長三角、珠三角,都要好幾千公里。
為了把供需兩端連起來,我們又修了總長兩萬多公里的超級工程——西氣東輸。
從2004年西氣東輸一線(從新疆塔里木輪南到上海市西郊白鶴鎮)建成通氣,到如今的四線並行:二線——從新疆霍爾果斯到廣州、香港;三線——從新疆霍爾果斯到福州;四線——從新疆烏恰縣到寧夏中衛。
西氣東輸已經四線並行
圖中從新疆通向內陸的管線也越來越粗,形成了名副其實的能源大走廊
(圖:《中長期油氣管網規劃》)▼
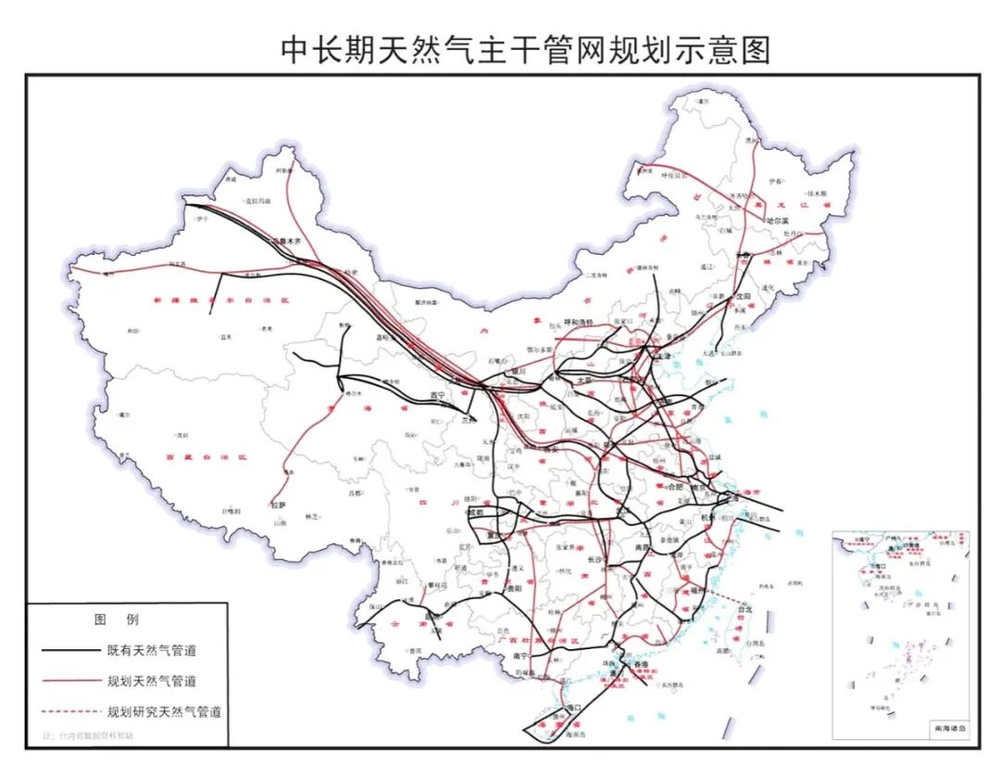
但這樣就夠用了麼?還是不夠!一是總產量不夠,二是冬天的取暖需求太大,西氣東輸即使滿負荷運轉也供不起。
所以又回到了最開始的問題,中國還需要更多更多的「外掛氣包」。
氣霸時代
以下這些國家,都是中國十幾年來買氣的關鍵乙方,如果按時代劃分:
第一代(2009年起):毫無疑問是土庫曼斯坦。天然氣從霍爾果斯入境,接入西氣東輸直達上海,讓當時很多上海人第一次知道這個冷門國家,而且中亞的氣價很便宜,是性價比最高的氣源。
第二代(2010年代):是LNG時代。澳大利亞/卡塔爾/馬來西亞快速崛起,中國沿海建了一大批接收站,海路一開,進口來源就可以快速多元化。
第三代(2019年起):「氣霸」俄羅斯強勢入場。2024年12月,西伯利亞力量1號全線貫通,俄羅斯一躍成為最大單一來源國。
從1號管道送來的俄氣
源源不斷地輸往東北、華北和華東▼
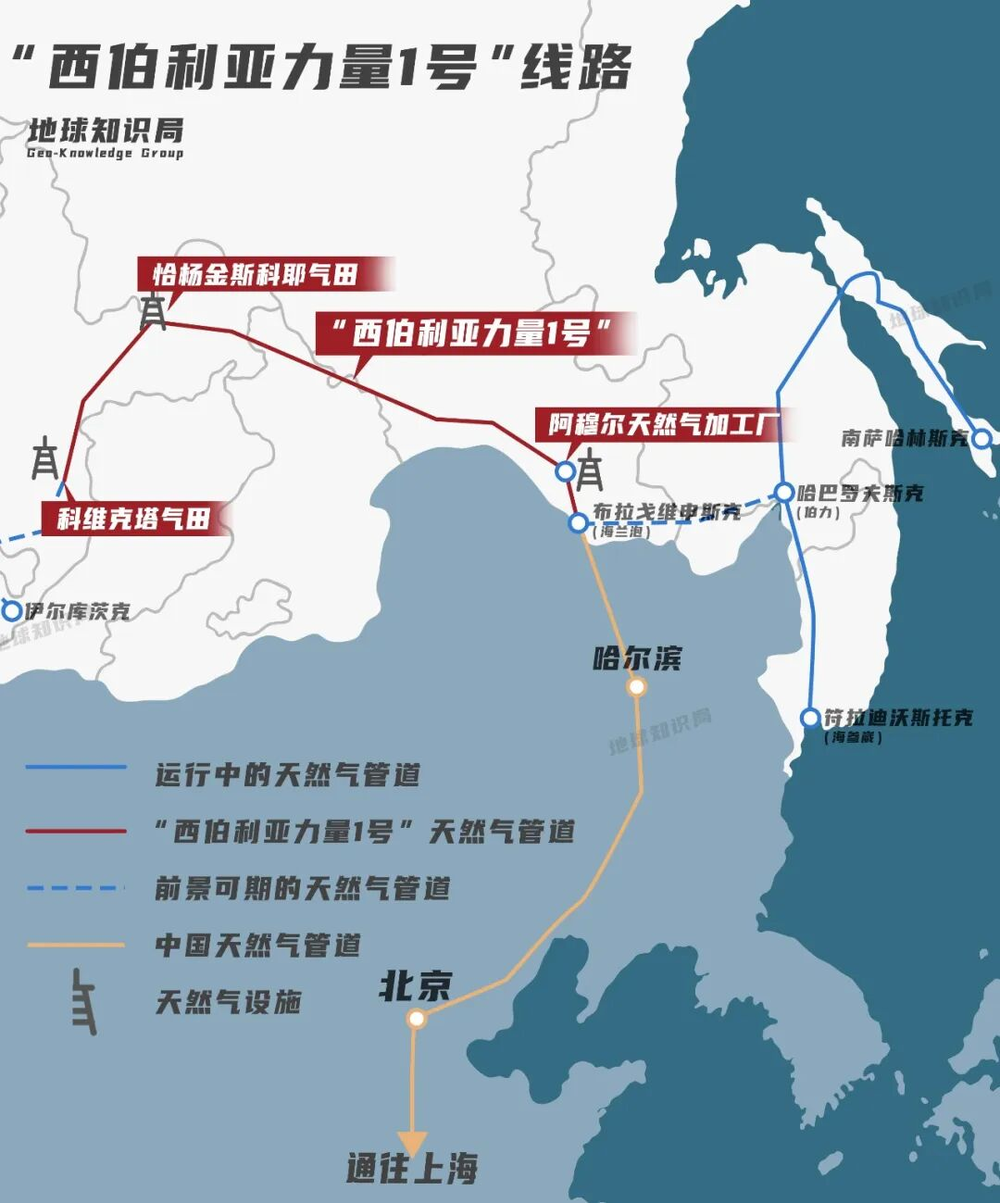
這裏需要明確一組概念。液化天然氣——LNG,雖然路線靈活,但是比較貴;管道天然氣——PNG,路線固定,但是便宜。一些關鍵的管道線路往往和地緣政治緊密相連,一旦運行就有長遠影響。
比如,去年中俄之間就發生了一件大事。中國、俄羅斯、蒙古三方就「西伯利亞力量2號」跨國天然氣管道,簽訂了具有法律意義的備忘錄。
中俄之間,兩條天然氣大動脈▼
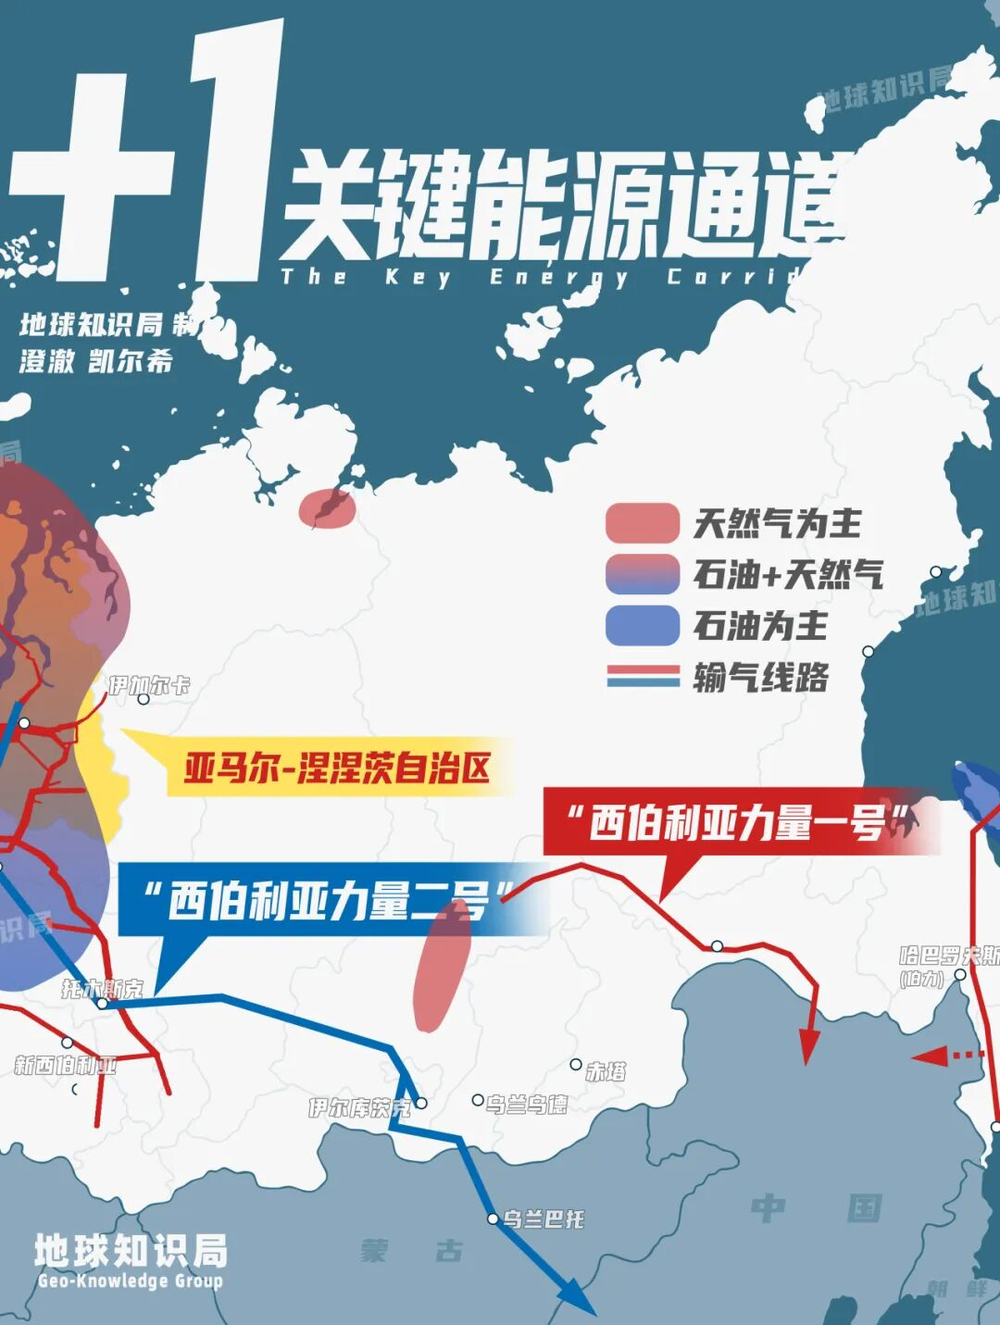
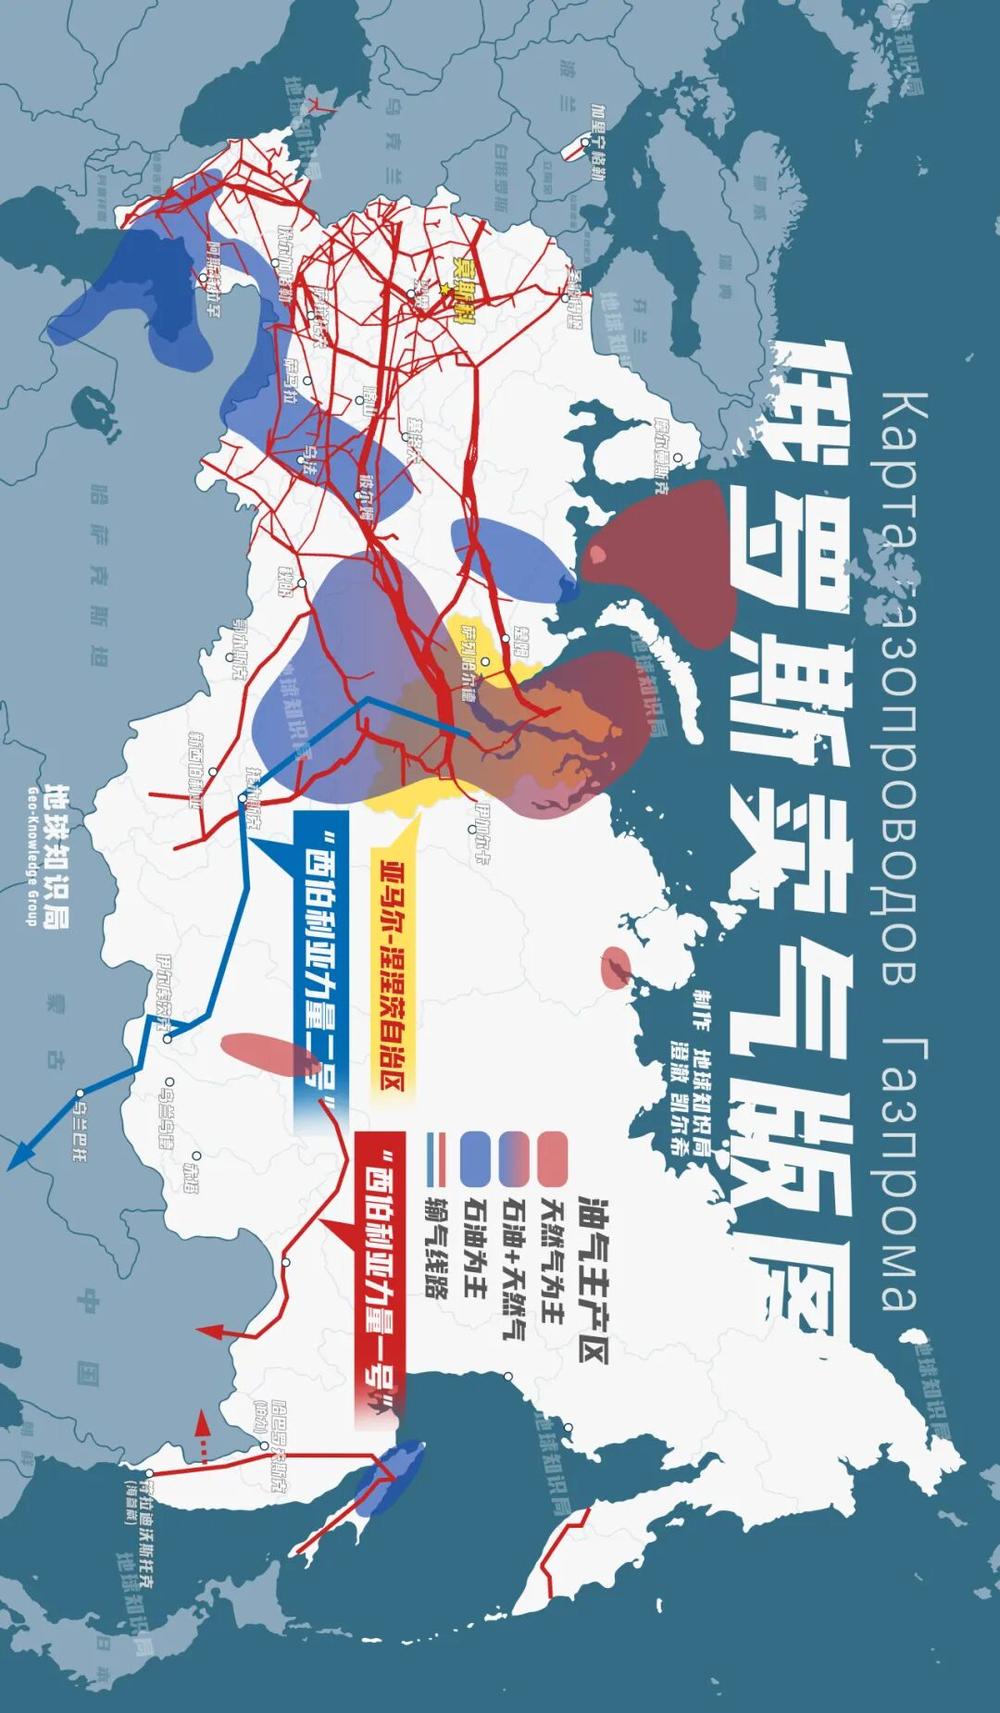
以前,我們買的是東西伯利亞的管道氣,但最重要的「外掛氣包」顯然在西西伯利亞的亞馬爾地區,這裏有密集的管道網絡,但全都通向歐洲,賣給中國的都是比較貴的LNG。
中俄新線路一旦開通,每年能輸送500億立方米,這相當於1.5個塔里木盆地,也幾乎等同於2022年被炸燬的北溪二號管道的運力,或者說,這資源本來是要賣給德國的,但德國抓不住。
所以,當前中國的買氣格局,是兩手都要抓、兩手都要硬!
一是管道氣(PNG),主要買土庫曼斯坦和俄羅斯;二是液化氣(LNG),有一大堆乙方:澳大利亞、卡塔爾、俄羅斯亞馬爾LNG是最重要的幾個。這些新時代氣霸,全都能分到中國的大額訂單。
而且這些「氣霸」很多也是「油霸」。上一個時代紅利還沒喫完,下一個就來了,只能說老天爺賞飯這一塊兒,真的是「好氣」!
俄:能源飯我還能躺着喫好多年
橫屏▼
但「氣霸時代」也有一個反面教材——伊朗。天然氣儲量相當於3-4箇中國,前面說的卡塔爾北方氣田,和伊朗的南帕爾斯氣田其實是同一個氣藏,在地圖上一家一半,但地下是打通的。
所以卡塔爾這邊瘋狂抽氣,抽的其實是兩國共享資源,積極性自然就特別高。
而伊朗則因為長期被制裁,又缺錢又缺技術,看着卡塔爾賺錢又眼饞又着急,只能找俄羅斯合作開發,但短期內的出口能力極低。
緊繃的地緣形勢,也限制了波斯灣油氣的外運▼
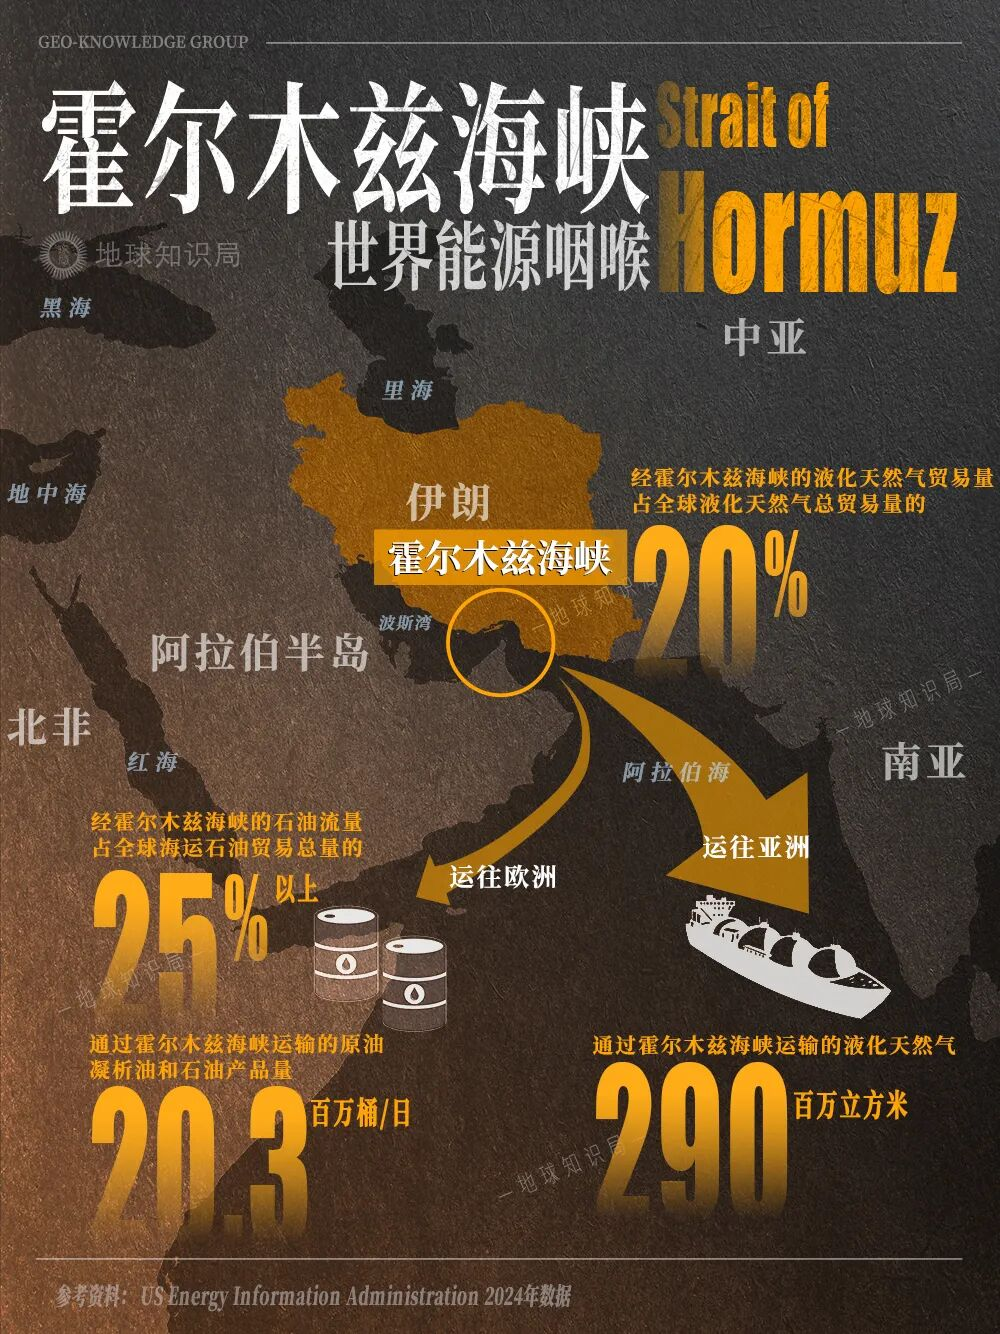
波斯民族在「油霸」時代已經被耽誤了幾十年,到「氣霸」時代,可能又輪不上自己。
可見,老天爺賞飯固然重要,但個人的奮鬥也不能太拉胯。
參考資料:
https://www.nea.gov.cn/20250829/a4e2deb9b6444df1a191b9d60c111ffd/20250829a4e2deb9b6444df1a191b9d60c111ffd_43ab87a785d1b64d49b9210dbc15d3781e.pdf
https://www.nea.gov.cn/20250829/f5a1c59132694e60bb93bc5ff2881f47/20250829f5a1c59132694e60bb93bc5ff2881f47_2116b5b723f2cd456c825213683c5072da.pdf
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!