智通财经APP获悉,崔东树发文称,2026年7月全国乘用车市场零售146.1万辆,同比下降20.9%,环比下降8.8%;今年以来累计零售1,016.1万辆,同比下降20.3%。2026年7月国内乘用车市场呈现“总量持续承压、环比走弱、结构极致分化”的运行态势,淡季下行特征凸显,行业结构性调整进一步深化。
2026年7月车市走弱,是油价反弹、宏观走弱、季节性淡季、前期需求透支及政策切换等多重因素共振所致。地缘冲突引发霍尔木兹海峡通航扰动,推动国际油价震荡上行,2026年国内汽油价格累计上调1,575元/吨,大幅抬高用车成本,燃油乘用车消费需求剧烈萎缩,但对商用车的影响很小。同时7月CPI、PPI环比回落、PMI景气下行,居民收入与消费预期偏谨慎,大额耐用品消费意愿低迷,住行消费持续走弱,拖累车市终端需求。叠加7月高温淡季压制线下到店客流、6月半年冲量提前透支市场需求,终端订单与客流同步回落。
1、2026年汽车市场总体平稳
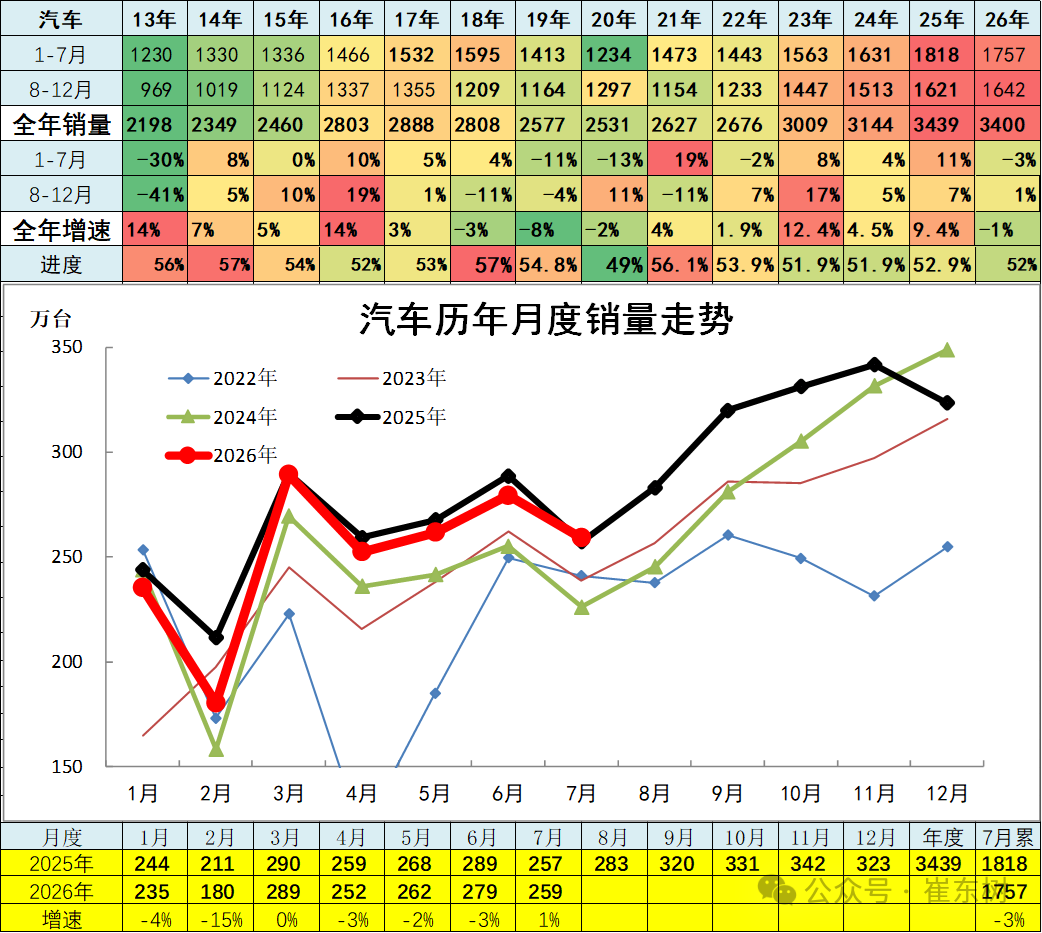
2026年7月汽车总计销量259万台,同比增1%。2026年1-7月汽车总计销量1757万台,累计下降3%。2026年卡车和客车市场较强,乘用车市场表现稍弱,加之出口强、国内弱,最终总体厂家销量走势相对平稳。
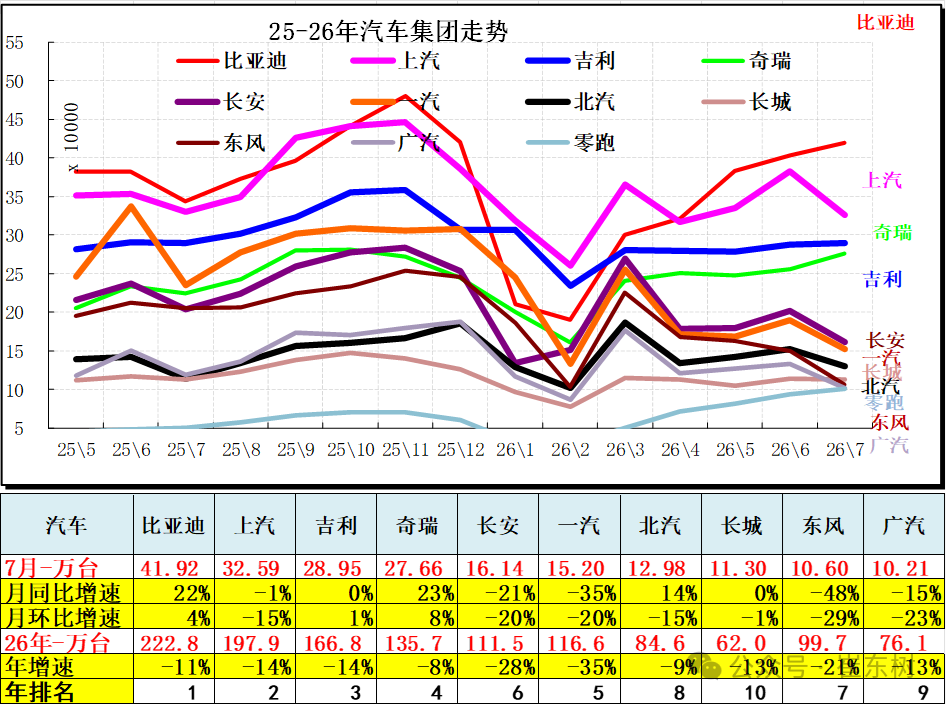
2026年汽车集团的表现剧烈分化,比亚迪等企业快速恢复,实现回升到第一。吉利、奇瑞等企业总体仍保持较强走势。
2、出口占总销量的比重
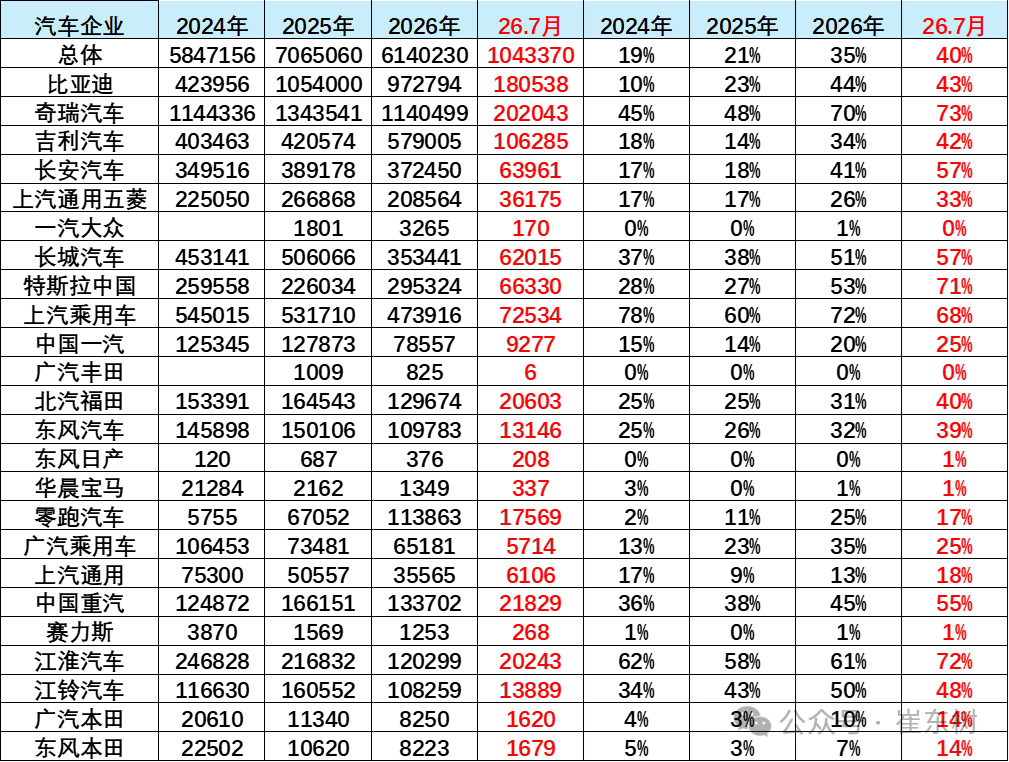
中国汽车出口近几年爆发增长,2026年7月达到出口占总量的40%的比例,较2025年的21%大幅提升,实现出口支撑中国汽车规模增长的重要组成。
3、主力车企集团的表现分化剧烈
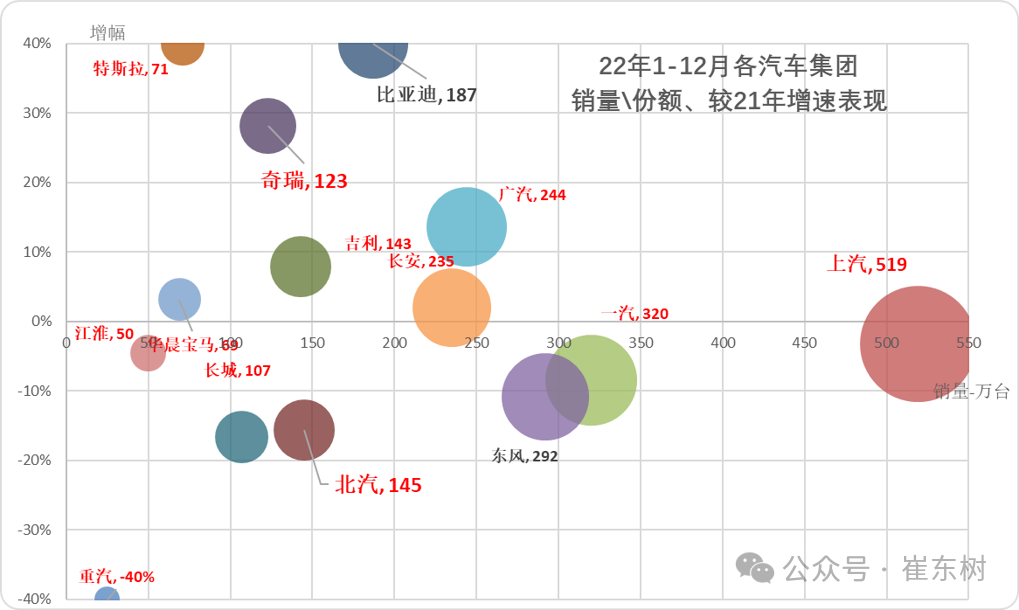
对比上面2021年图表,2022年的部分车企强势表现,行业增速分化严重。2022年年初的疫情导致传统车企压力较大,尤其新能源冲击叠加疫情影响,国有大集团表现分化,广汽和奇瑞表现优秀,其中奇瑞的商用车和乘用车版块表现均很好。北方的一汽、长城、北汽等各家表现都有压力。
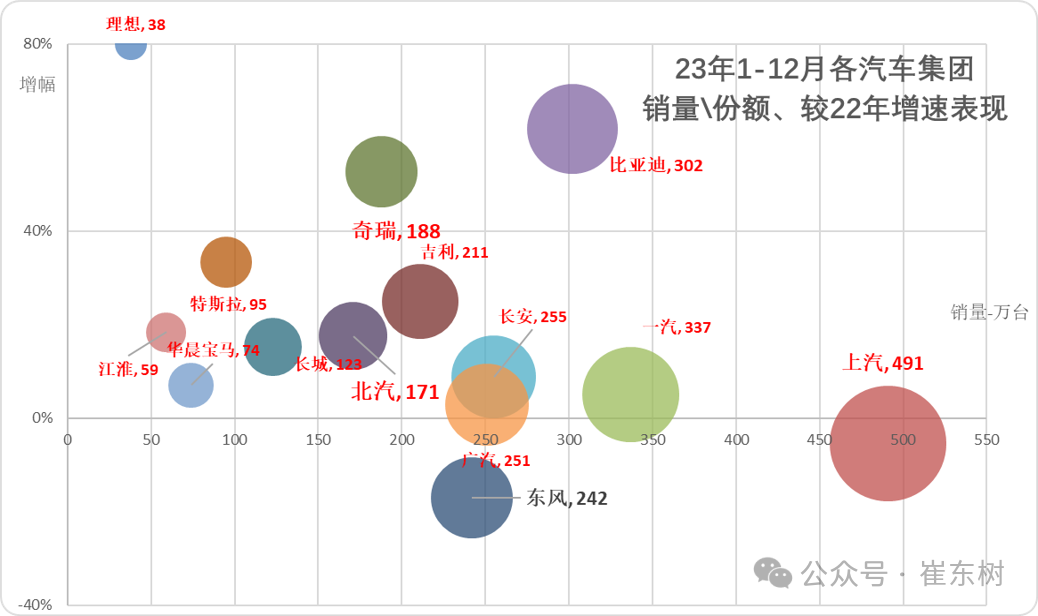
2023年初新能源推动车市走势分化。央企三强总体分化,部分国企掉队。比亚迪等新能源企业的表现很好;奇瑞、特斯拉今年的表现相对较强。二线车企表现分化,因为新旧动能转换和新能源车持续亏损压力,自主品牌中小企业分化严重低迷。
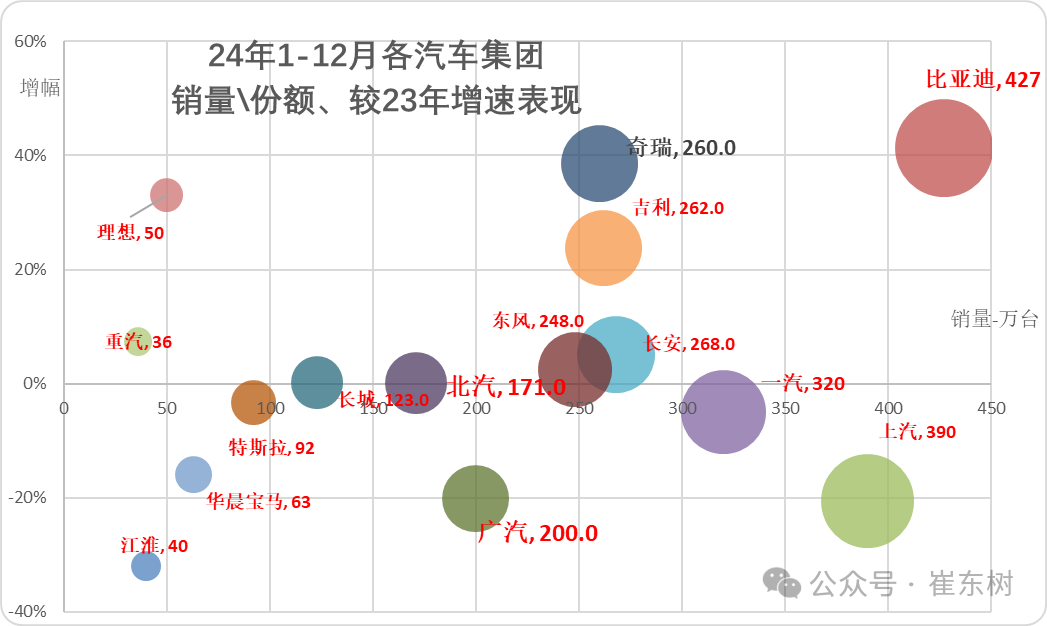
2024年的汽车集团的阵容格局全面变化,比亚迪新品降价增量,由于乘用车销售需求火爆和海外贡献,因此奇瑞、吉利和东风表现的很好,上汽仍处于剧烈下滑中。新能源车的比亚迪和特斯拉增速分化。
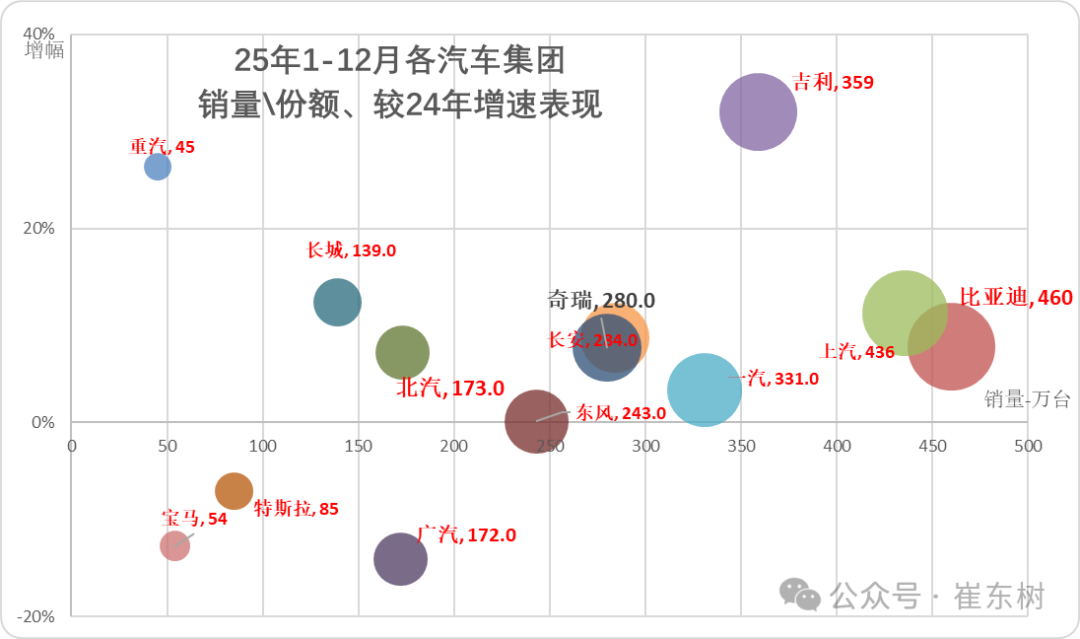
汽车市场的厂家格局巨变,行业呈现增速剧烈的分化,2025年开始的民营企业替代国企成为行业主力,吉利、比亚迪、奇瑞、长城增速保持较高水平。
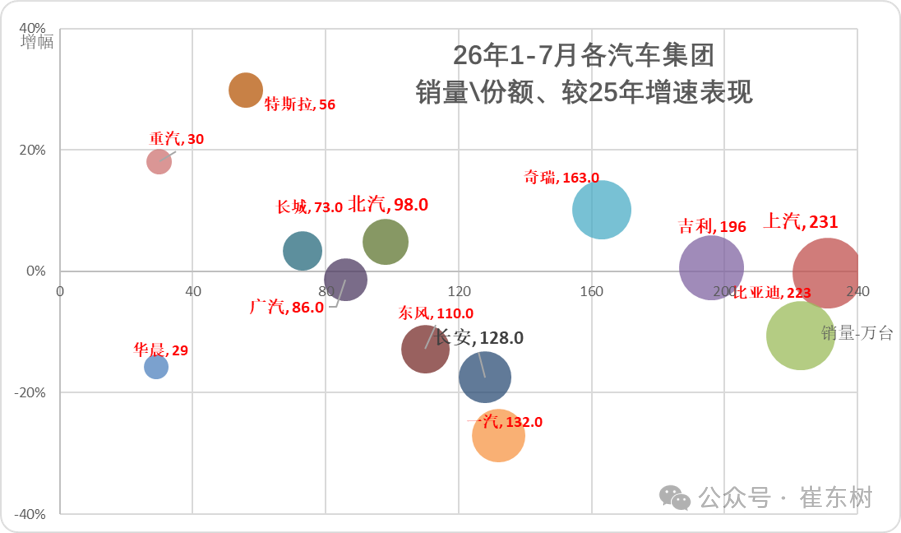
2026年销量领先是各国有企业的奋斗重点,虽然市场严峻低迷,但上汽和吉利、奇瑞、北汽等今年1-7月表现较强,增速改善。长城、特斯拉等总体表现优秀。
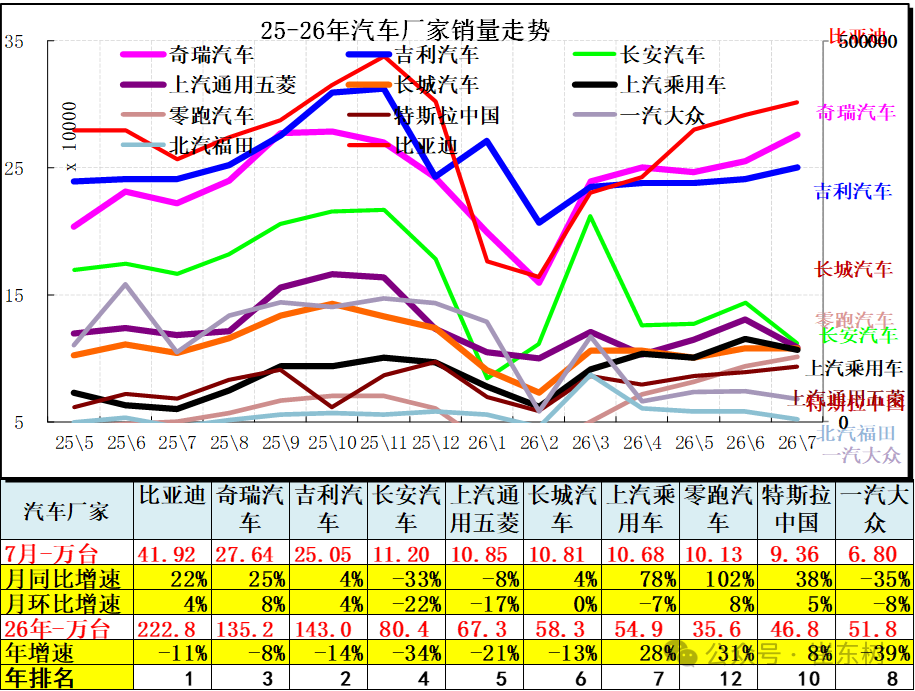
2026年汽车厂家格局相对稳定,自主地位大幅提升。7月厂家销量总体较好,但市场零售低迷拖累乘用车厂家表现。比亚迪等部分厂家环比6月走势很强,奇瑞等同比走强,而特斯拉等部分厂家7月销量很好,长安等同比调整力度仍较大。
4、狭义乘用车企业产销走势
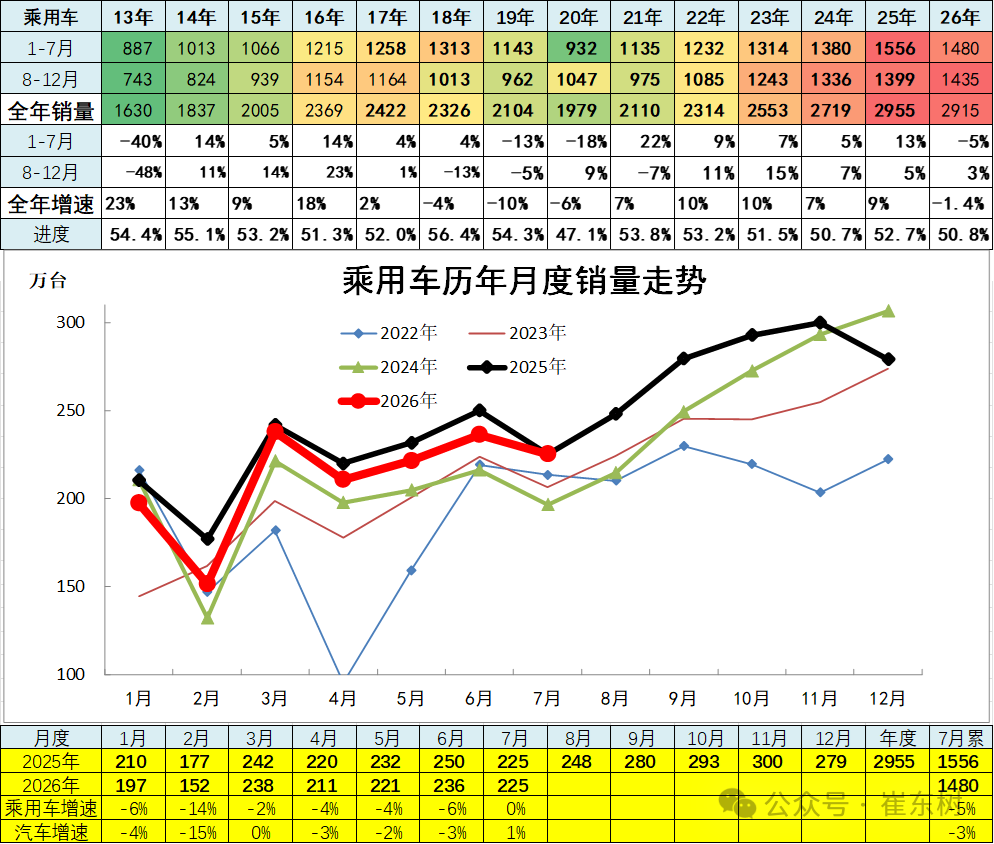
2026年7月狭义乘用车合计销量225万台,同比下降0.1%;2026年1-7月狭义乘用车合计销量1480万台,同比下降5%。近几年新能源车技术创新、新品竞争力不断增长,燃油车新品推出乏力。2026年年初的新能源车处于调整期, 经销商信心不足,高油价压低增速。
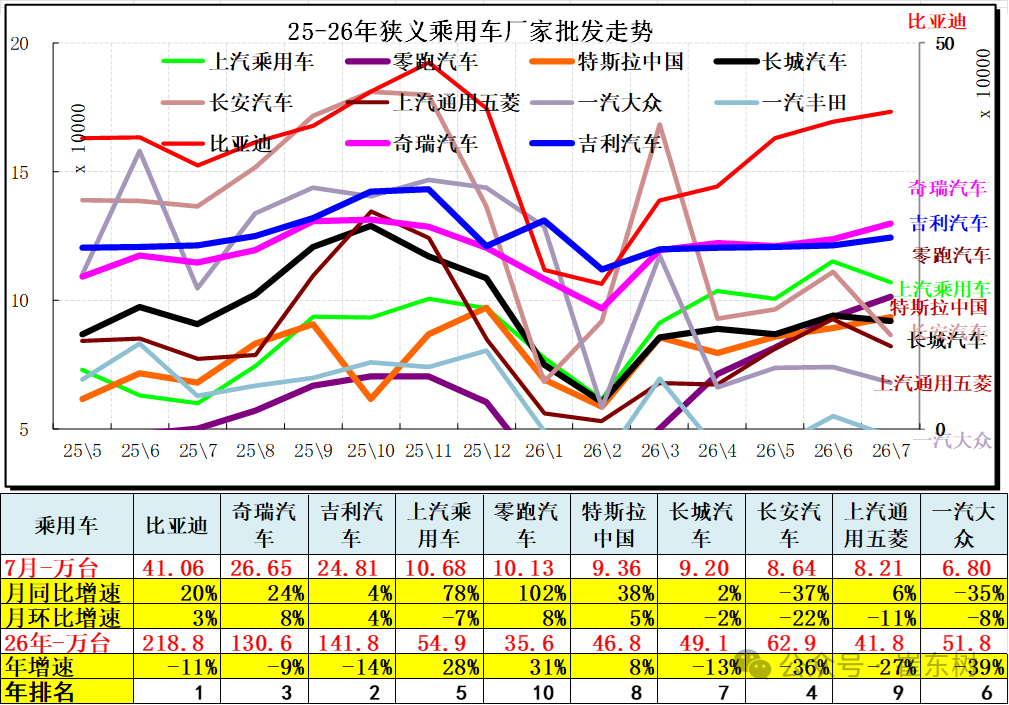
2026年乘用车自主车企全面领先。7月主力车企总体较弱,自主超强。由于高油价,合资车企7月走势较弱。比亚迪领军,奇瑞汽车第2名,吉利汽车7月保持前3,前三的规模日益接近。合资的一汽大众和上汽大众等表现较低迷。
乘用车主力厂家阵营迅速分化,出口为主的企业和新能源车为主的厂家表现较强,合资表现分化尤为明显,丰田较强。
5、新能源乘用车企业产销走势
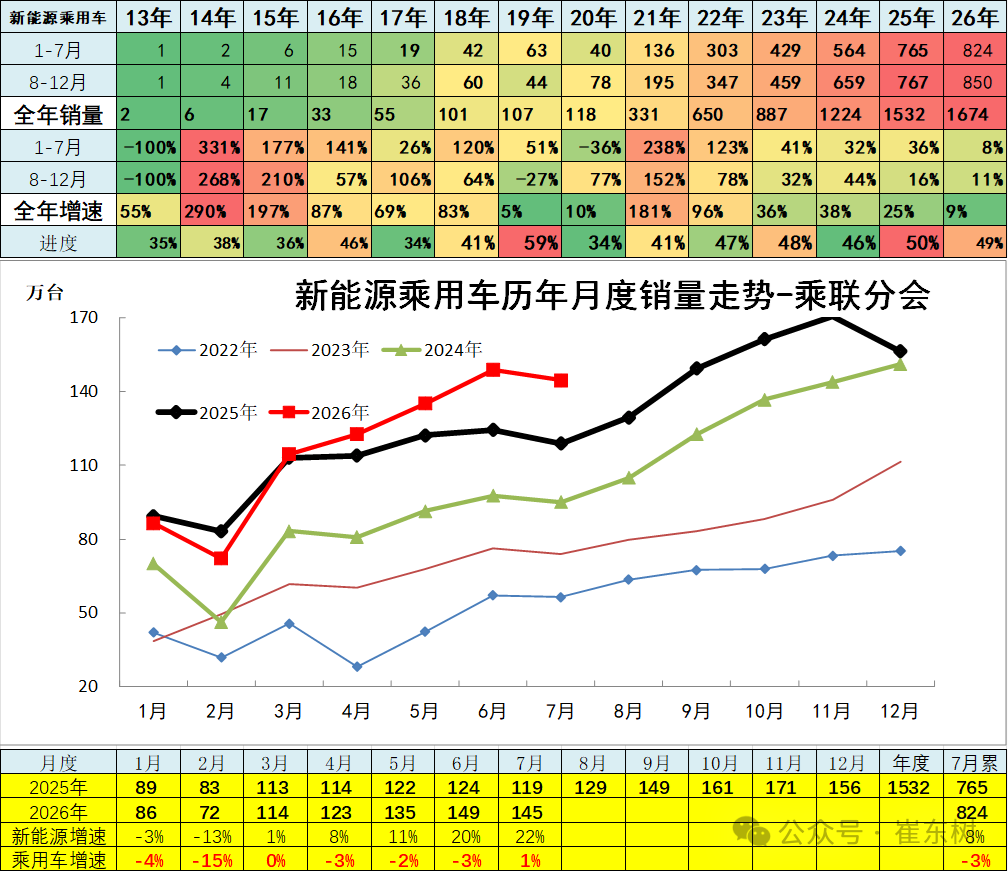
2026年7月新能源乘用车厂家销量合计145万台,同比增22%;2026年1-7月新能源乘用车厂家销量合计824万台,同比增8% 。2026年年初报废更新补贴压力大、油价暴涨、消费低迷、新能源车需求弱, 2026年的新能源国内走势面临需求低迷的压力较大。
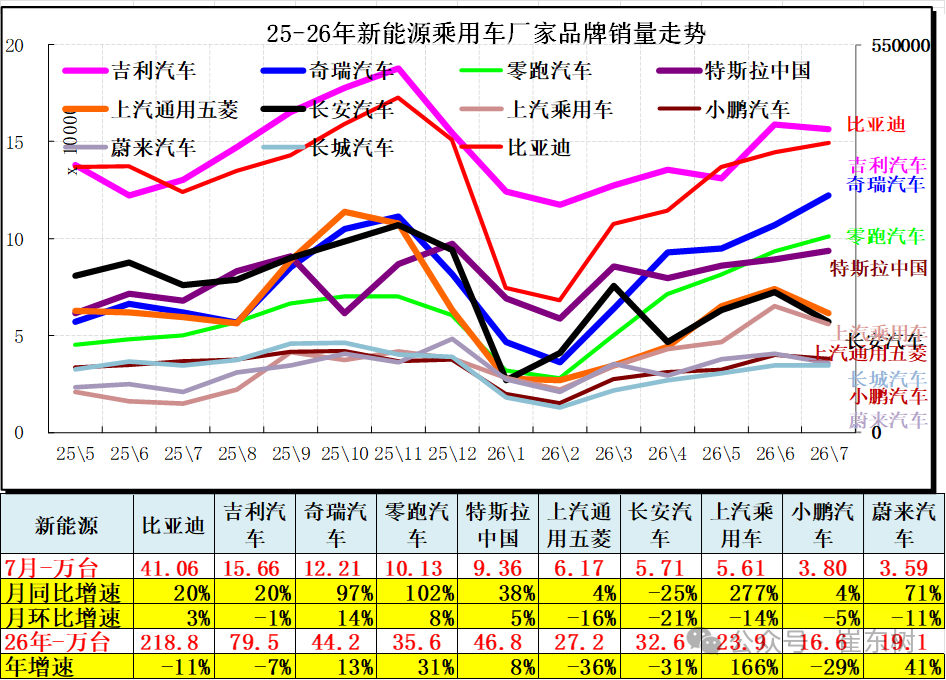
2026年比亚迪保持第一,但插混增长压力较大。奇瑞、零跑等新能源增长较强。
6、传统动力乘用车企业产销走势
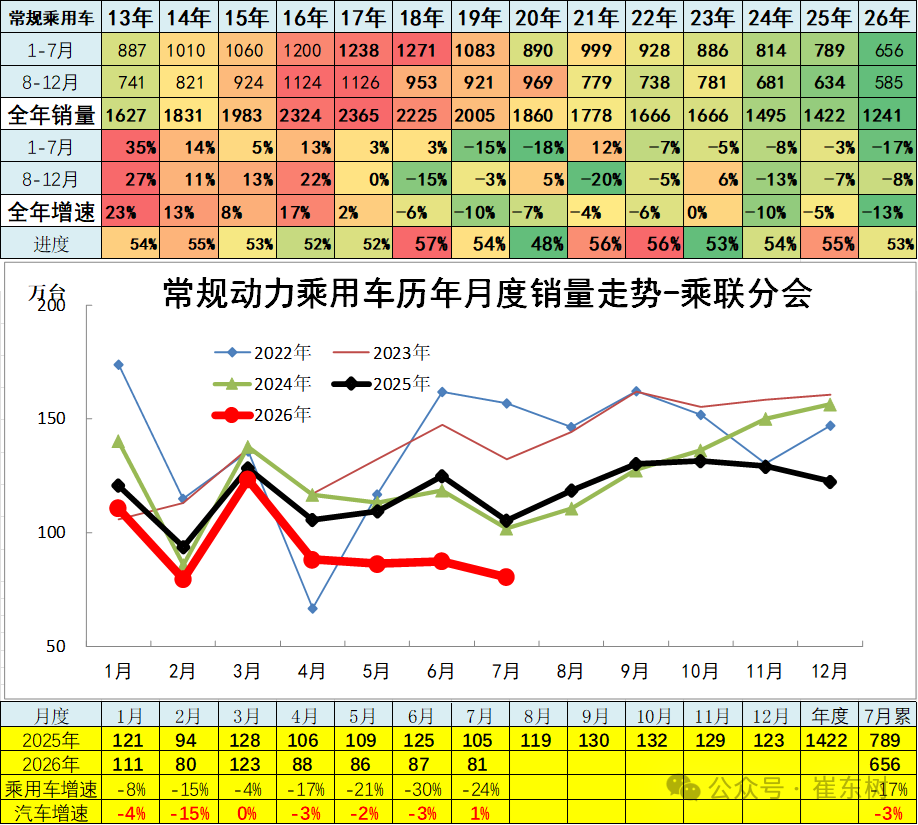
2025年传统燃油狭义乘用车销量1422万台,同比下降5%,2026年1-7月656万台降17%。随着油价高企,2026年市场走势仍较弱。
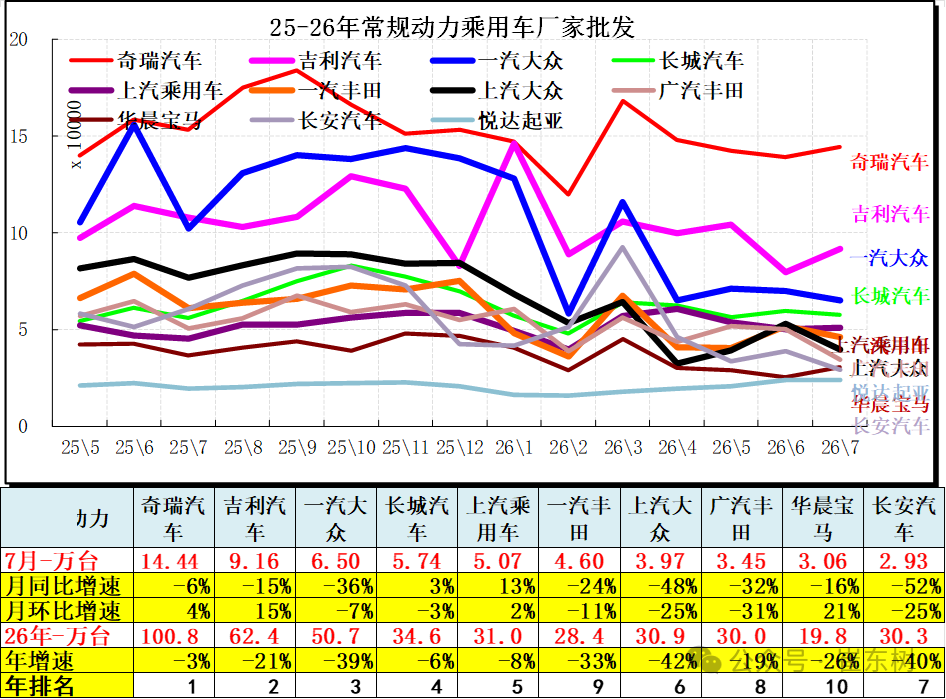
由于出口的支撑,2026年燃油车总体表现分化,自主表现超强,主力合资车企短期内迅速弱化。
7、客车企业产销分类走势
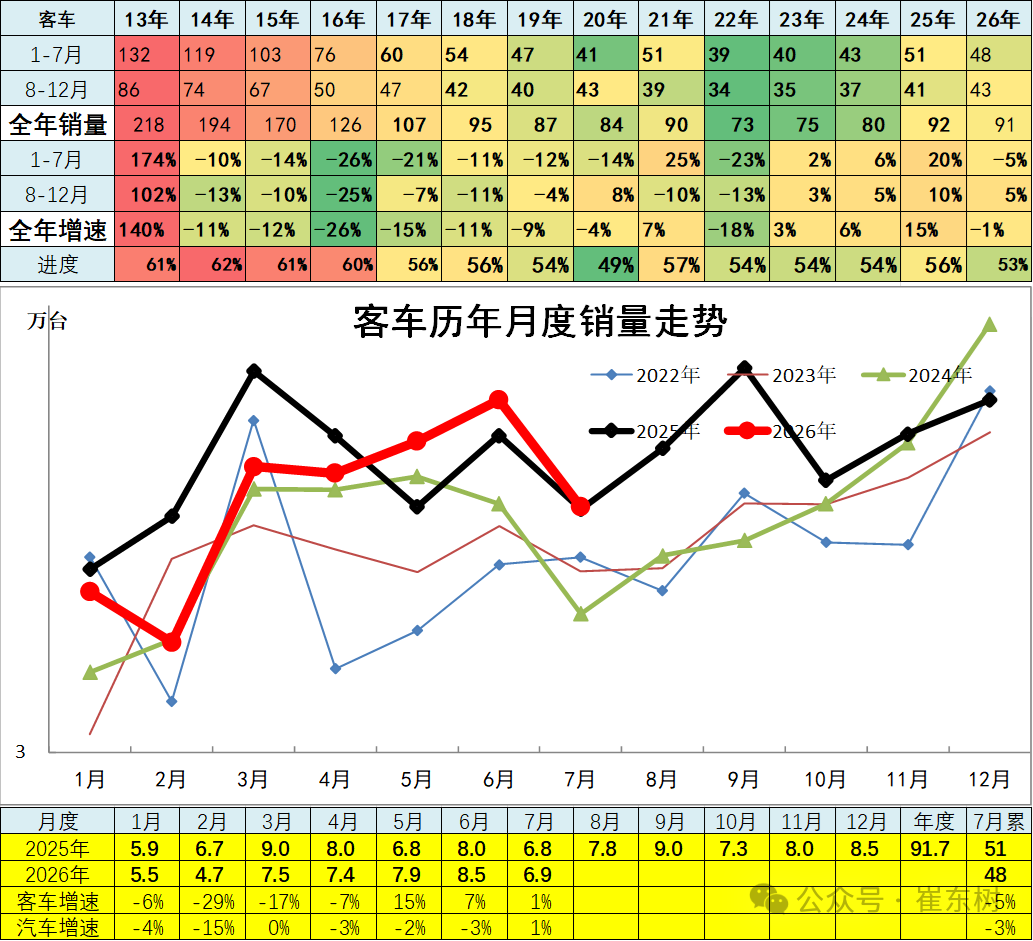
2025年全年累计客车合计销量92万台,累计增速15%;2026年1-7月客车合计销量48万台,同比降5%,出口和新能源物流车的拉动效果一般。
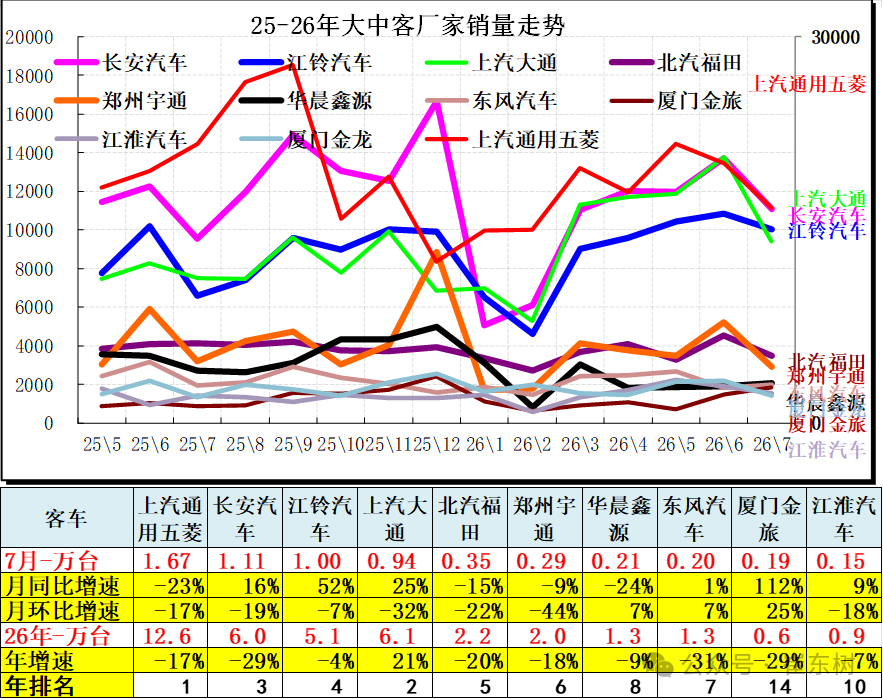
在2025年年底冲刺后,2026年客车走势逐步走强,上汽通用五菱表现很强,上汽大通等头部厂家近几个月销量总体较强,物流类轻客和微客的市场需求波动较大,出口贡献巨大。2026年江铃汽车、上汽大通的商用车走势较好,7月五菱、大通、江铃等物流车企业环比回升较大。
8、卡车企业产销分类走势
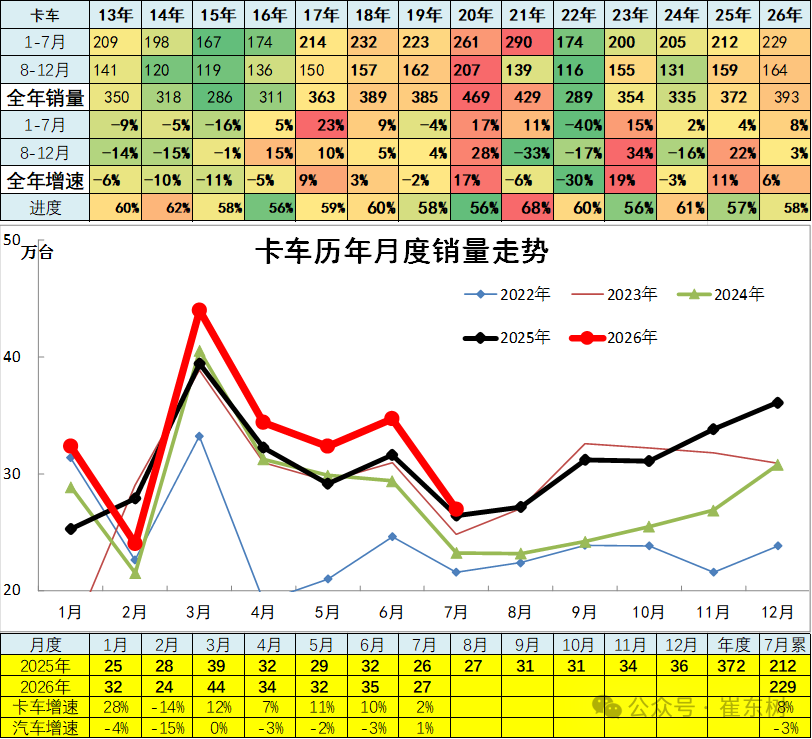
2025年卡车销量372万台,累计增速11%;2026年1-7月卡车销量229万台,同比增长8%,形成消费与生产分化,消费暴跌、生产超强增长态势。
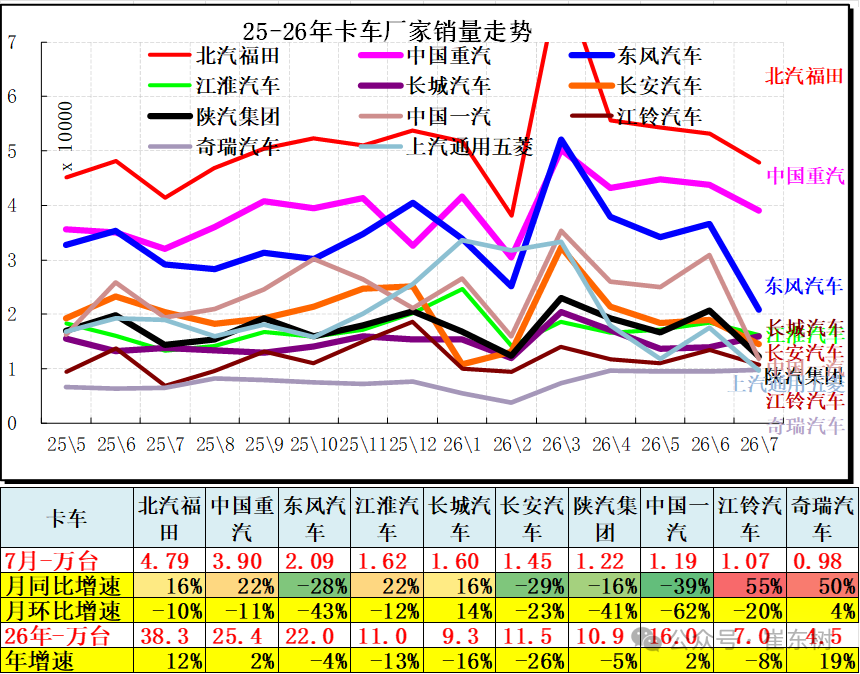
2026年的卡车主力厂家分化较明显,卡车头部厂家表现较强,福田、重汽、一汽、长城和江铃等车企同比去年7月暴增。
商用车补贴效果突出,2026年的重卡暴增,纯电动重卡表现很强,一汽、陕汽和重汽的增长较强,行业格局相对稳定。