美国科技股遭遇新冠疫情暴发以来最惨烈的一周,AI投资热潮降温引发的恐慌情绪席卷华尔街。
周五,纳斯达克100指数单日重挫5.6%,当周累计下跌10.4%,创逾六年来最大单周跌幅,较10月6日盘中高点累计下跌已逾20%,正式步入熊市区间。本周科技股市值蒸发逾4万亿美元。
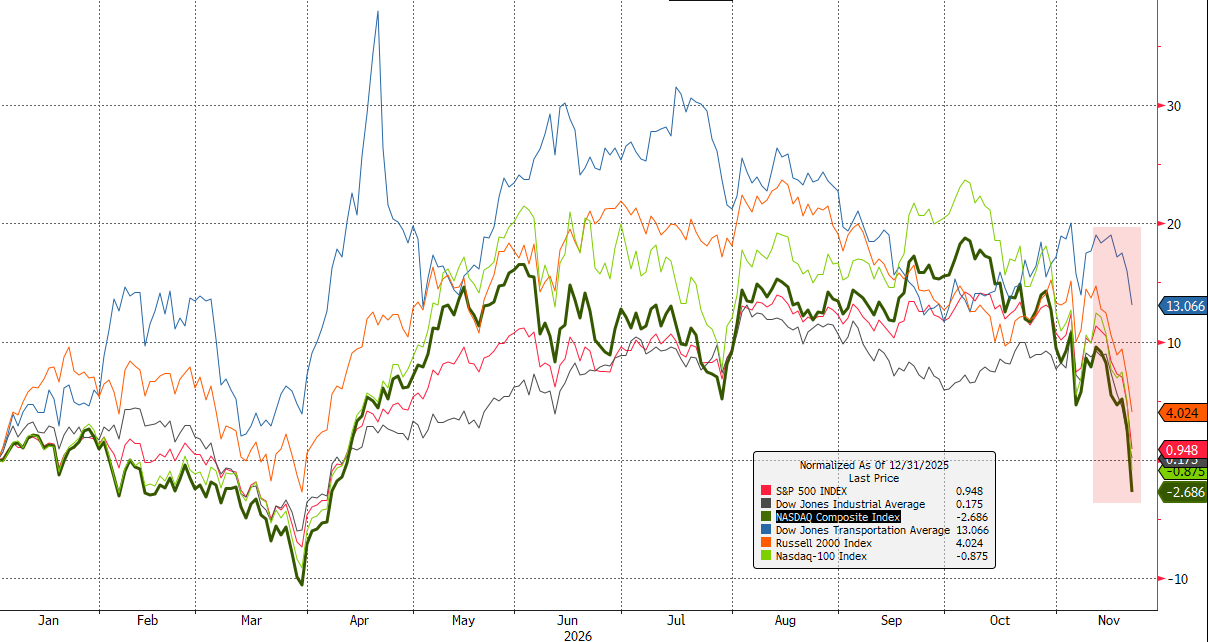
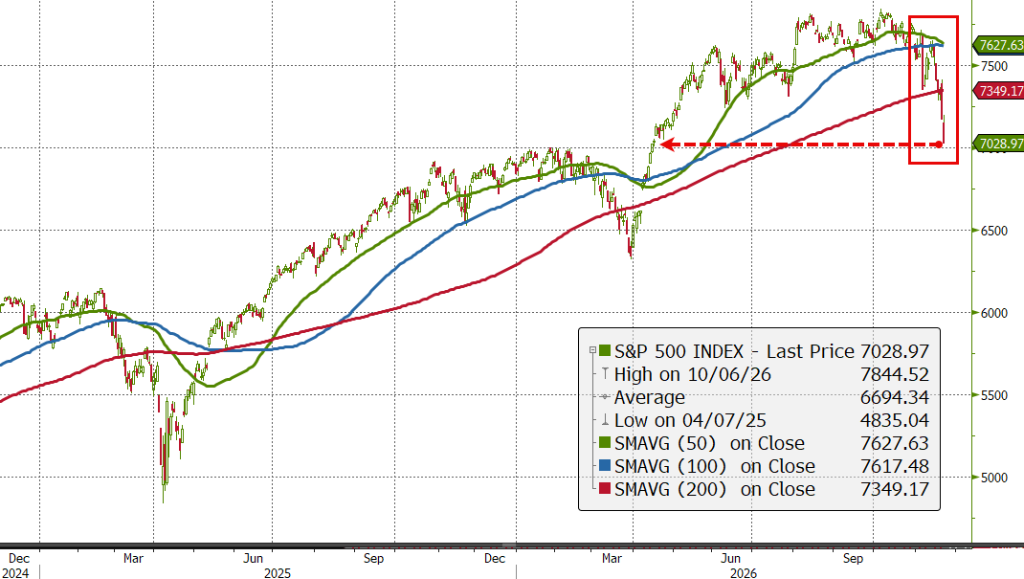
标普500指数同期下跌3.7%,较10月高点回调超过10%,进入技术性调整区域。
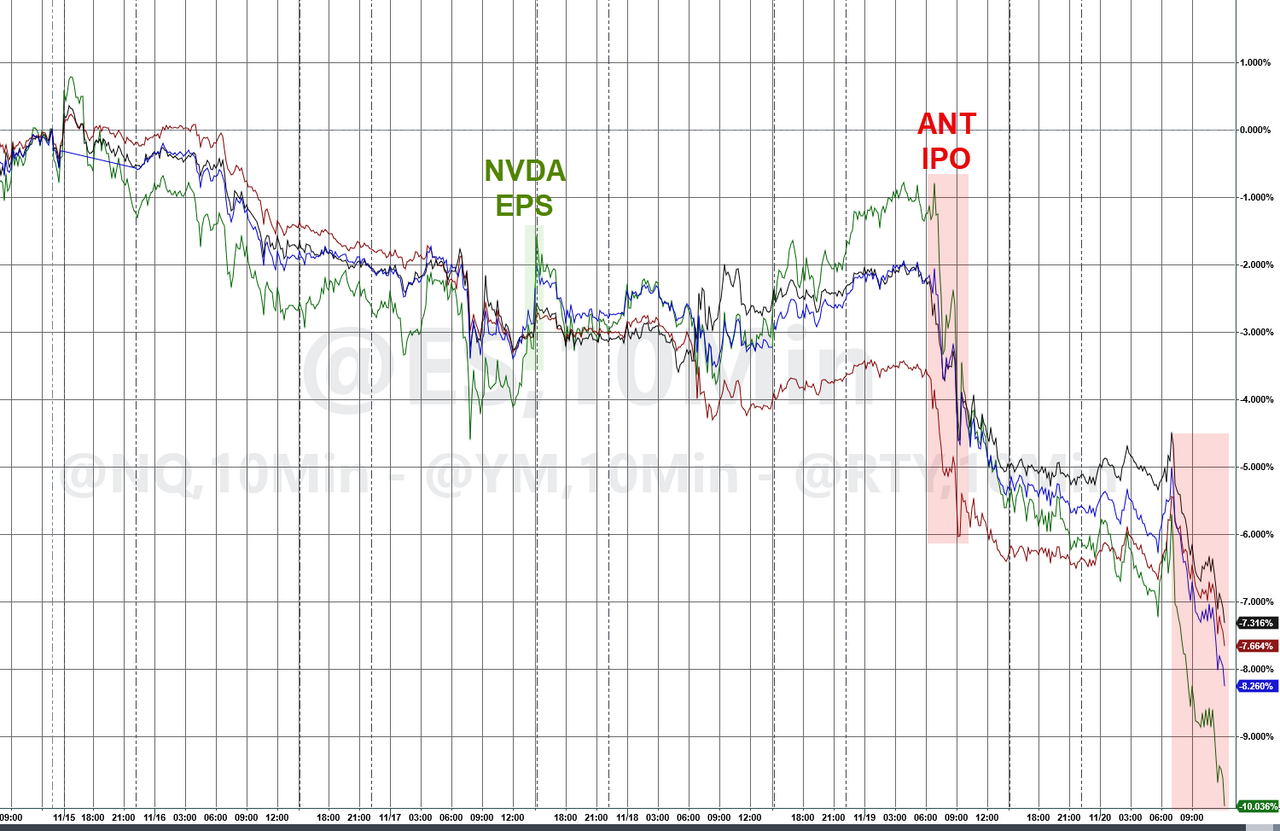
与此同时,Anthropic上市首日大涨17%的喜悦昙花一现,次日即告回落,这家AI明星公司的IPO非但未能提振市场信心,反而成为本轮抛售加速的导火索之一。
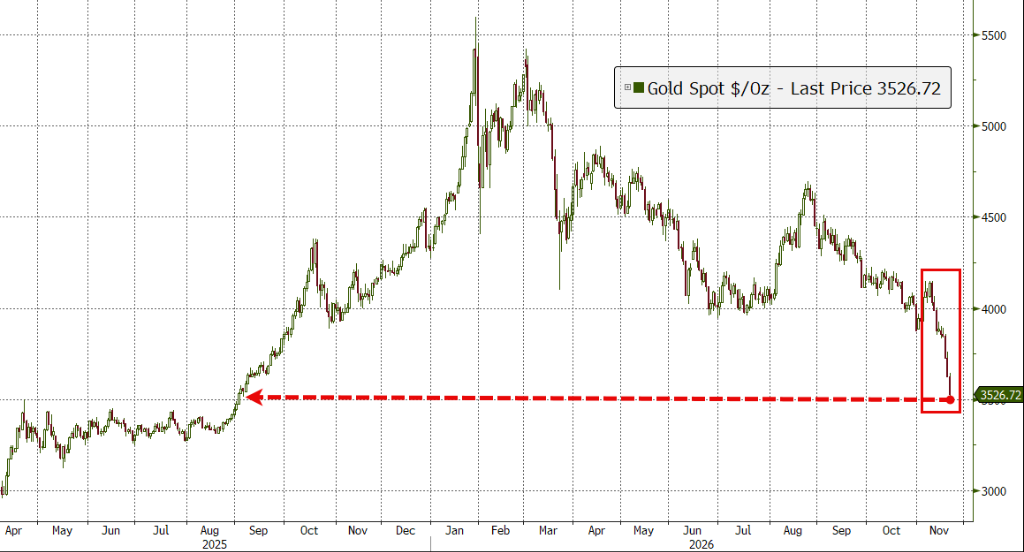
市场恐慌情绪迅速蔓延至风险资产全线。华尔街"恐慌指数"VIX一度飙升至40点,创2025年4月以来最高水平;比特币跌破6万美元,创两年新低;黄金现货价格下挫近3%至每金衡盎司约3522美元,触及逾一年低位;
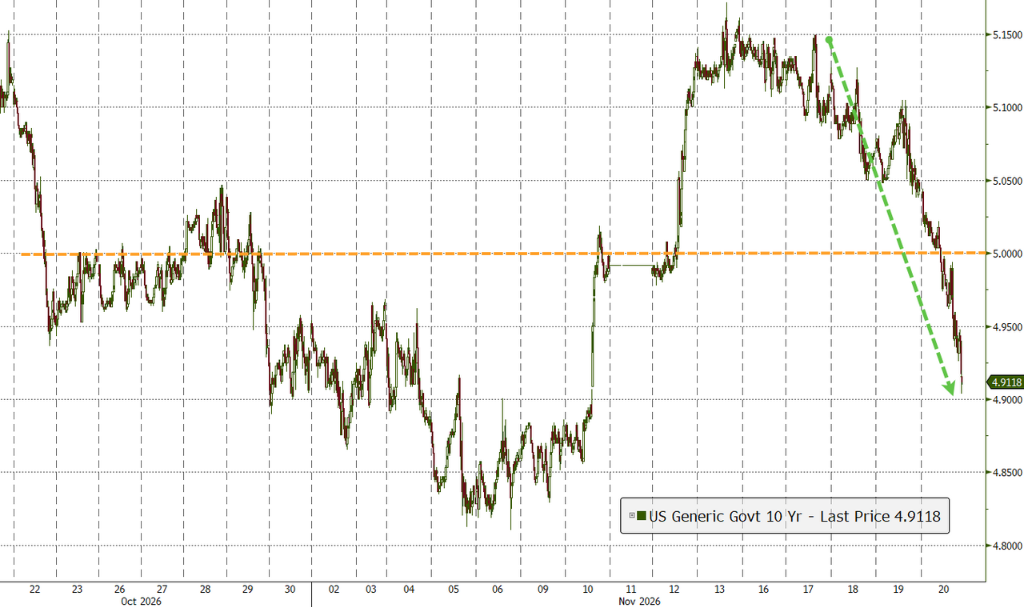
投资者争相涌入避险资产,10年期美国国债收益率下行10个基点至4.94%。
纳斯达克100创六年最差单周表现,正式步入熊市
据英国《金融时报》报道,纳斯达克100指数周五单日重挫5.6%,周跌幅扩大至10.4%,为逾六年来最差单周表现。该指数较10月6日盘中高点累计下跌20%,正式触及熊市技术门槛。
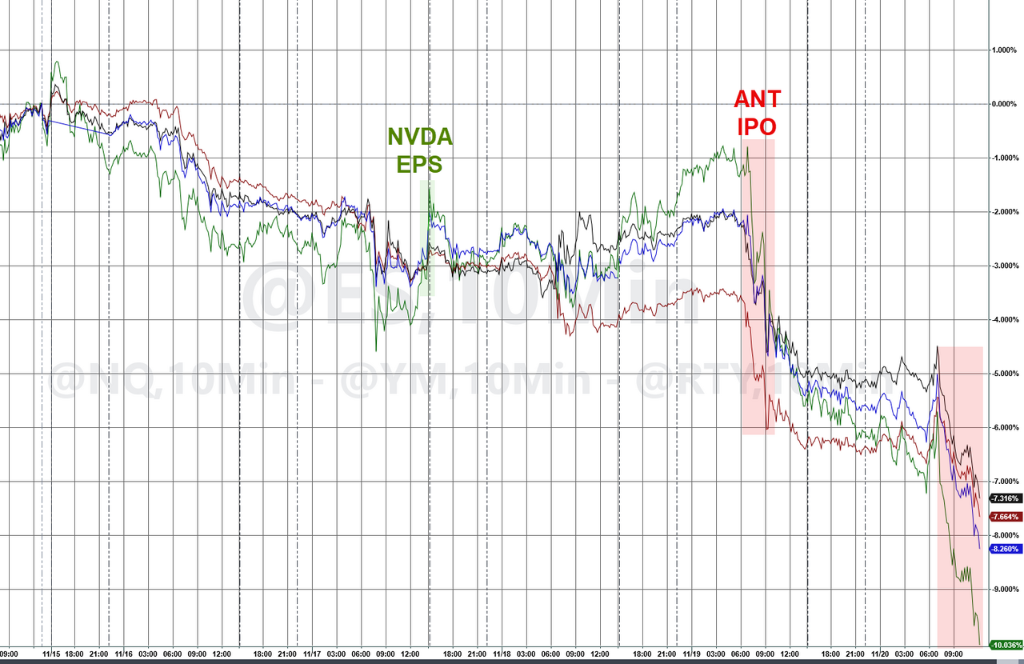
标普500指数周五下跌3.7%,自10月峰值以来跌幅已超10%,进入调整区间,自4月份以来首次收于200日移动平均线以下。道琼斯工业平均指数本周跌幅达8%。
据华尔街日报报道,本周纳斯达克综合指数成分股合计蒸发市值逾4万亿美元,该指数今年以来的全部涨幅已告抹平。"七大科技巨头"无一幸免,新兴云计算公司和芯片制造商普遍出现两位数跌幅。
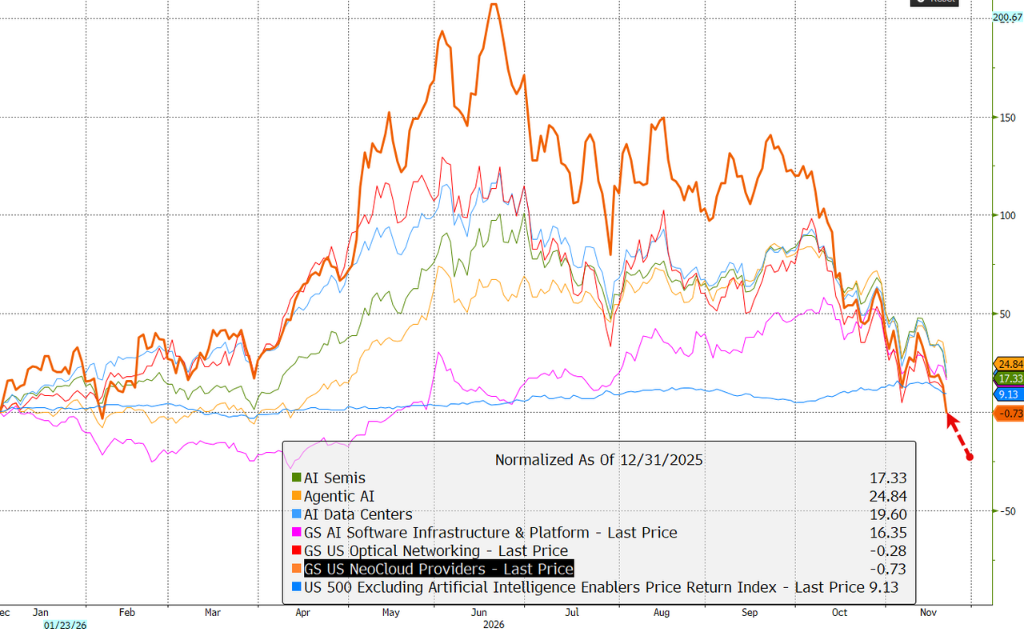
这场抛售的根源在于市场对AI投资狂潮可持续性的深层质疑。大型科技公司为建设芯片和数据中心而大举举债投入,但AI相关企业的营收增速正在放缓。
据彭博智库数据,AI企业在标普500中的销售增速预计将从第三季度的35%降至明年底的25%以下,而其现金流与资本支出之比已跌至三年前的约五分之一。
据摩根士丹利投资管理首席投资官Jim Caron判断,民主党在本月中期选举中的大胜"绝对"是加速这轮市场抛售的因素之一。他说:
与AI资本开支相关的所有支出——我们知道正是这些支出推动了增长——那么,这些支出是否会被新一届国会明年就任后启动的调查和政策所压制?市场正在努力搞清楚这一点。
在货币政策层面,美联储的加息预期持续压制市场情绪。美联储9月已时隔三年重启加息,市场原本对12月再次加息25个基点的预期出现动摇,但美联储理事Christopher Waller此前曾放风一次性加息50个基点。
Nomura美洲股票联席主管Alex Witten指出:
股市一直聚焦于英伟达丑闻,但现在我们同时面临美联储准备加息以及大宗商品市场反映的衰退风险。
Anthropic IPO次日一度跌超10%,AI明星上市也没能救市
周四上市的Anthropic(ANT)当天收涨17.1%,一度较83美元的发行价上涨近四成,成为今年全球资本市场最受瞩目的IPO之一。但上市次日,股价便大幅回落:周五收跌8.5%,盘中一度跌至83.05美元,日内跌幅超过14%,距离IPO发行价仅差5美分,险些破发。
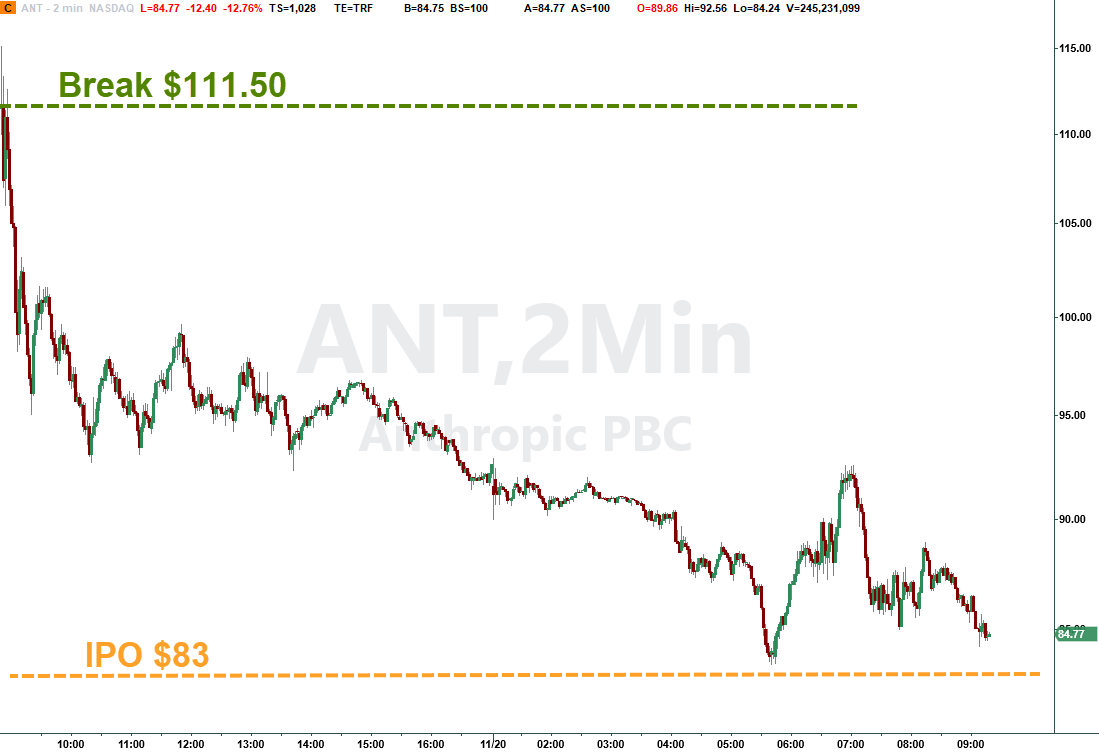
Anthropic股价的迅速回落,成为AI交易情绪转变的一个缩影。市场此前期待这家明星AI公司的上市能够重新点燃投资者对AI板块的热情,但IPO首日的上涨并未带来持续的板块买盘。相反,随着Anthropic次日转跌,英伟达、AMD及其他AI相关股票同步下挫。
媒体指出,Anthropic上市与英伟达最新季度业绩都未能打消市场对AI风险和巨额投资的担忧。Horizon Investment Services首席执行官Chuck Carlson表示:
“英伟达(本周)公布的业绩可能是企业盈利史上最出色的季度表现之一,他们把所有事情都做对了。我和许多投资者一样,原本在某种程度上期待Anthropic上市能够成为一次市场情绪的出清事件,但它并没有起到这样的作用。”
这番话点出了市场的核心变化:投资者并非不相信AI技术前景,而是开始质疑当前估值是否已经充分计入未来增长。Anthropic上市首日的热度没能延续,意味着即使是最受追捧的AI公司,也未必能在当前市场环境中获得持续的估值溢价。
更深层的担忧在于AI商业化和资本开支之间的落差。大型科技公司过去一年投入巨额资金建设数据中心、采购芯片和扩充算力,但投资者越来越关注这些投入何时能够转化为足以覆盖成本的收入和利润。AI需求仍在增长,并不意味着所有相关企业都能获得与投资规模相匹配的回报。
英伟达七连跌,SEC会计调查再添压力,市值较巅峰蒸发2.65万亿
英伟达(NVDA)周五收跌14%,本周累跌22.92%,创2008年10月以来最大单周跌幅。
自CEO黄仁勋11月12日上周四离任后,英伟达股价已连续七个交易日下跌,也未能扭转跌势七日累计跌幅达27.74%。即使本周二盘后英伟达公布的第三财季营收和第四财季指引均超预期强劲,该司高管还上调了下个财年的营收增长指引,也未能扭转股价跌势。
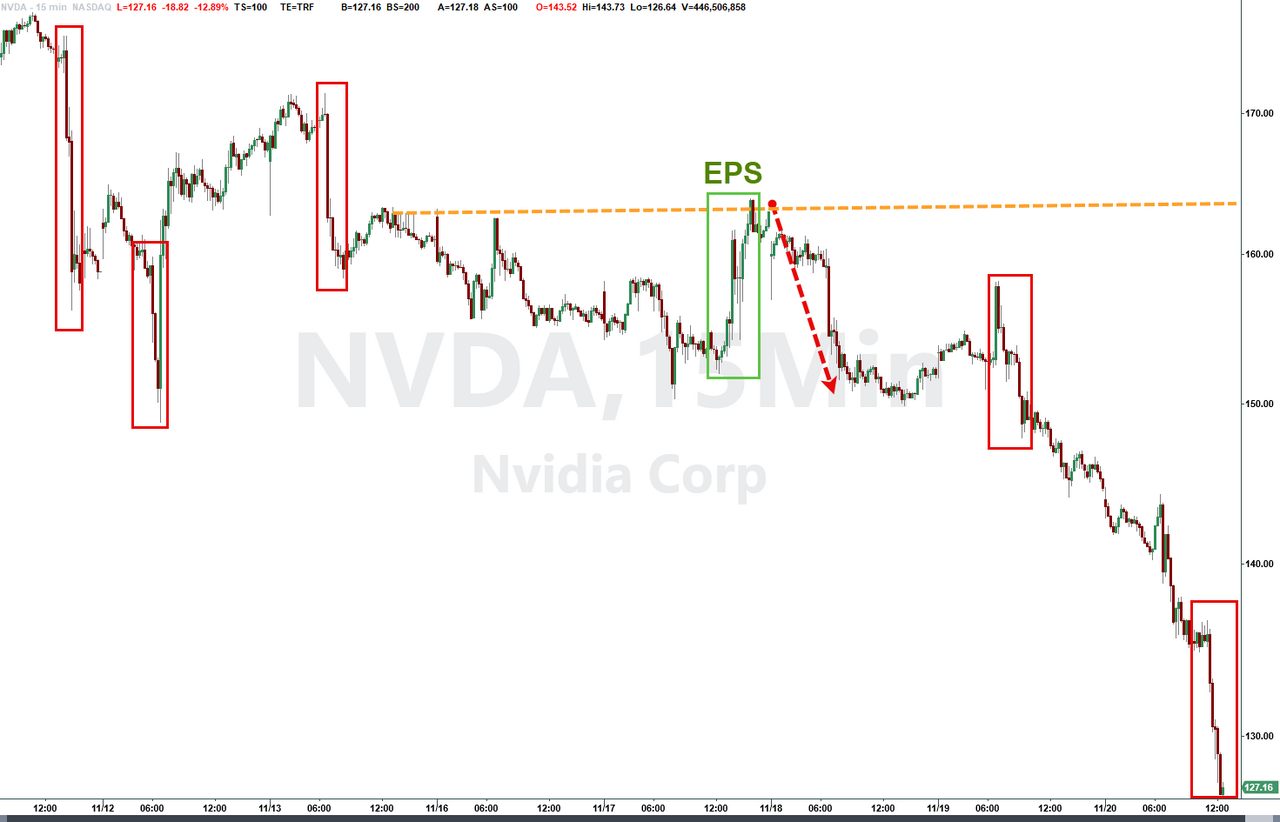
截至周五收盘,英伟达市值较10月接近6万亿美元的峰值蒸发约2.65万亿美元,苹果(AAPL)、微软(MSFT)和谷歌母公司Alphabet(GOOGL)均已超过英伟达,后者退居美国上市公司市值第四位。
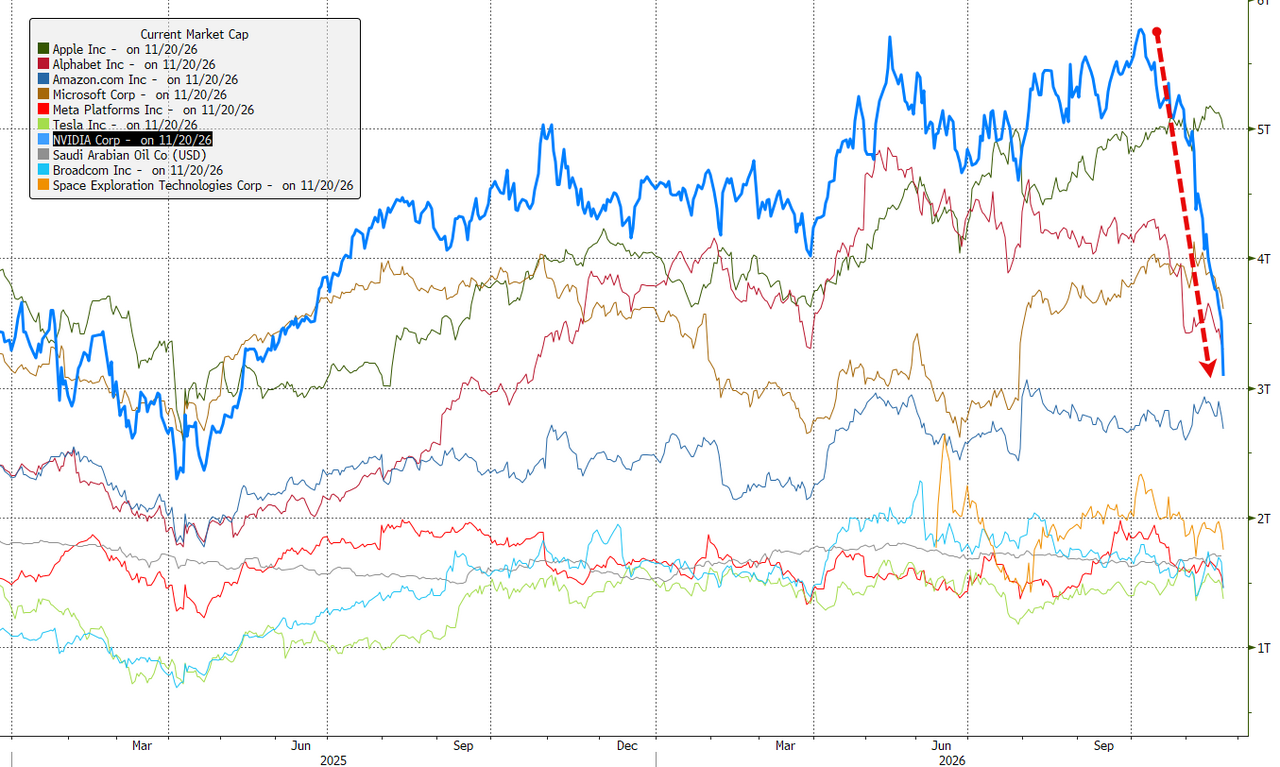
英伟达面临的压力,已不仅仅是整个AI板块估值回调。黄仁勋离任后,公司由首席财务官(CFO )克雷斯(Colette Kress)临时兼任CEO,管理层更迭本身就令投资者对公司未来战略和经营稳定性产生疑虑。与此同时,围绕黄仁勋个人婚外情及其关联人士的调查报道,也持续给公司带来声誉和监管层面的不确定性。
监管压力更在本周进一步升级。《华尔街日报》周二报道称,美国证券交易委员会(SEC)正在调查英伟达,但当时尚无法确定调查的具体重点。路透社周五进一步援引两名知情人士报道称,SEC执法部门正在仔细审查英伟达可能存在的会计问题。
路透社称,调查关注点之一是英伟达此前调整地理区域收入披露口径:公司改为按照客户总部所在地,而非账单地址统计收入,调整后新加坡不再单独出现在地区收入披露中。与此同时,市场也在关注英伟达参与的复杂AI融资安排——芯片厂商通过投资、担保等方式帮助客户获得资金,以购买芯片和建设数据中心。这类安排可能令投资者更难判断收入质量和公司实际承担的财务风险。
需要强调的是,SEC调查并不代表英伟达已经存在违规行为,路透社也表示目前尚无法确认调查何时启动、具体审查哪些会计事项。不过,监管调查在股价已经大幅下跌、管理层刚刚发生变动之际传出,无疑进一步打击了投资者信心。
路透社报道发布前,英伟达股价跌幅已超过6%,报道传出后,股价跌幅扩大至10%以上。
沽空报告后AMD连续两日重挫,AI产业链遭全面抛售
半导体板块的抛售也在向其他公司扩散。AMD(AMD)周四在沽空机构Hunterbrook发布报告后收跌7.7%,周五进一步下跌逾13%,连续第二个交易日大幅下挫。费城半导体指数周五收跌约10.7%,反映市场抛售已从个别公司扩散至整个芯片板块。
其他AI产业链股票同样承压。美光(MU)周五跌约14%,博通(AVGO)跌逾12%;云算力服务商CoreWeave(CRWV)和Nebius分别下跌约12%和16%。大型科技公司中,Meta(META)跌约5.9%,亚马逊(AMZN)跌约4.1%。
AI基础设施投资链条也受到波及。卡特彼勒(CAT)周五下跌约5%,市场担忧如果数据中心建设热潮降温,发电和备用电力设备需求也可能受到影响。换言之,市场正在重新评估的不只是芯片厂商的估值,还包括数据中心建设、电力供应和云算力租赁等一整条AI投资链的增长预期。
AI资本开支回报遭质疑,拥挤交易平仓放大跌势
这轮抛售最重要的深层原因,是市场对AI投资回报周期的重新审视。过去,投资者将AI视为一场足以重塑经济和企业盈利的长期技术革命,愿意提前为算力需求和数据中心建设支付高估值。但随着全球科技巨头不断提高资本开支,市场开始追问:这些投入究竟能够创造多少新增收入?利润何时兑现?如果商业化进度不及预期,庞大的算力基础设施又将由谁来承担成本?
彭博社将这轮行情描述为AI交易的快速重新定价:投资者开始重新评估数万亿美元AI投资未来可能带来的利润,而不再单纯追逐资本开支增长本身。Anthropic上市次日回落,也让市场意识到,单个AI企业获得巨额融资和高估值,并不能证明整个行业的投资逻辑已经得到验证。
与此同时,AI相关股票此前涨幅巨大,交易也相对拥挤。当英伟达等龙头股持续下跌,投资者可能被迫削减相关仓位、降低杠杆,进而引发更多抛售。半导体指数、云算力服务商和大型科技股同步大跌,正说明这已不是个别公司的基本面调整,而是市场整体降低AI风险敞口的过程。
美国银行财富管理公司高级投资总监Bill Northey表示:
“但如果我们退一步,从基本面和市场情绪两个角度审视,今天显然是市场情绪占据了上风。”
“短期内,情绪始终是更有力量的驱动因素;但从更长时间跨度看,最终占上风的通常还是基本面。”
加息押注升温,估值压力与避险情绪形成共振
宏观环境也在放大AI股票的压力。美国通胀数据高于预期后,市场对美联储12月会议加息25个基点的押注升至接近确定。美联储理事库克(Lisa Cook)周五表示,当前政策利率还不足以应对通胀水平。下周公布的美联储青睐通胀指标个人消费支出(PCE)数据,将成为市场判断联储政策路径的重要依据。
利率预期变化对AI股票尤其不利。AI企业的高估值很大程度上建立在未来多年收入和利润快速增长的预期之上;利率越高,远期现金流折现价值越低,投资者愿意为尚未兑现的增长支付的价格也就越低。同时,数据中心建设和算力扩张高度依赖融资,融资成本上升也会增加AI投资项目的资金压力。
周五,美股大跌伴随美债收益率明显回落,10年期美债收益率日内降约11个基点至4.94%附近,显示资金正在转向相对安全的资产。VIX恐慌指数大幅上升,市场避险情绪进一步升温。
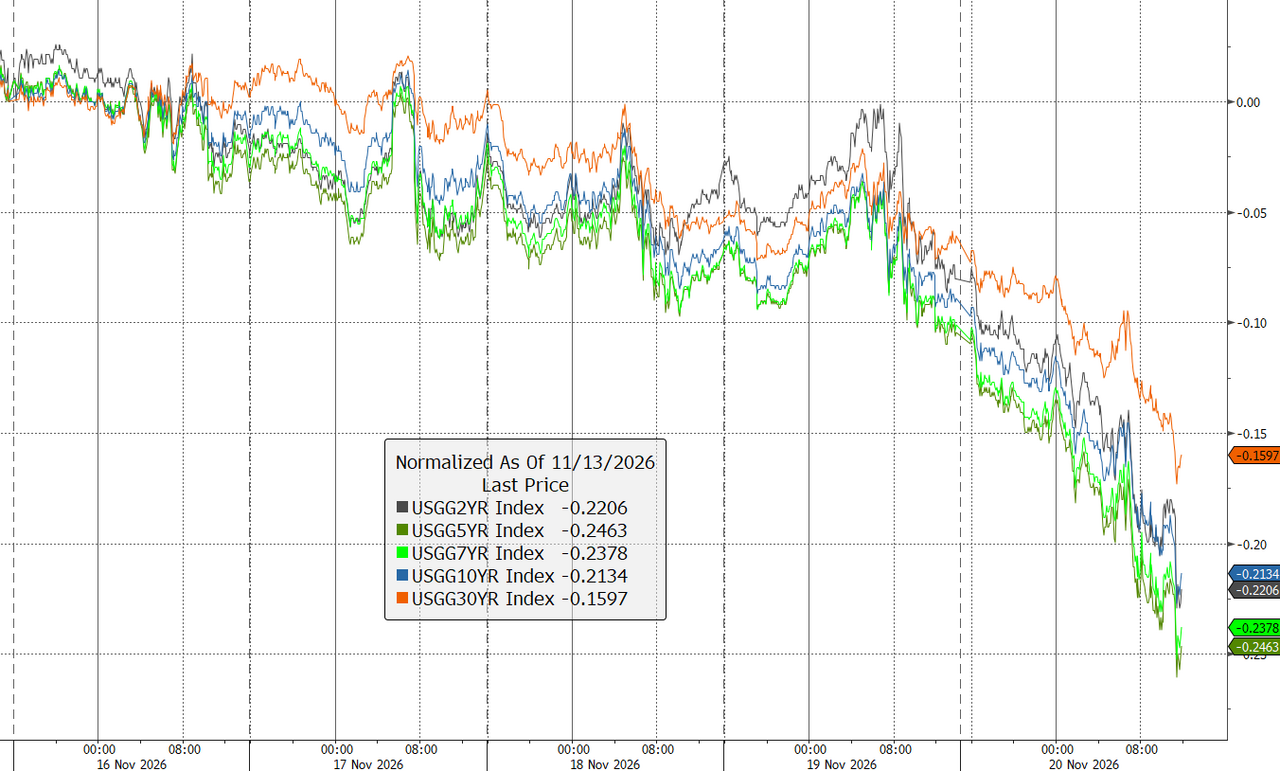
因此,周五的暴跌更像是几重压力同时作用的结果:AI资本开支回报遭到质疑,英伟达的管理层和监管不确定性加剧,AMD等芯片股接连遭遇个股冲击,而美联储加息预期又令高估值资产更加脆弱。短期内,投资者从追逐AI增长转向审视投入回报,市场情绪和仓位调整正在放大这一轮下跌。