智通财经APP获悉,摩根士丹利投资管理公司的固定收益团队主管维沙尔·坎杜贾表示,财政部长贝森特准备“不惜一切代价”阻止收益率上升,因此他正在削减针对美国长期国债的看空押注。
业绩表现出色的坎杜贾表示,他减少了收益率曲线陡峭化交易的敞口(即押注 30 年期与 5 年期国债收益率利差将扩大),因为他认为该交易的上涨空间已变小。
他在接受采访时表示:“在你的投资组合中保留大量陡峭化押注将变得困难,因为你现在长期端拥有了一个非经济性买家。”
这个买家就是美国财政部。财政部上周宣布计划将现券(10 年至 30 年期美债)的回购规模至少翻倍,以防止借贷成本进一步飙升。自该计划公布以来,5 年期与 30 年期国债之间的收益率差已收窄了约 10 个基点。
坎杜贾说:“斯科特·贝森特实际上是在摊牌。”他表示,贝森特的行动相当于一个“不惜一切代价”的时刻,这里指的是前欧洲中央银行行长马里奥·德拉吉在 2012 年承诺捍卫欧元的表态。德拉吉当时的干预最终帮助结束了欧洲主权债务危机。
坎杜贾与布莱恩·埃利斯共同管理的伊顿万斯总回报债券基金规模达 44 亿美元,过去十年的年化回报率为 3.2%,大约是彭博美国综合债券指数收益的两倍。根据晨星的数据,该基金在这段时间内的表现打败了约 97% 的同行。截至本周一,该基金今年已上涨约 0.3%,而基准指数则下跌了 0.2%。
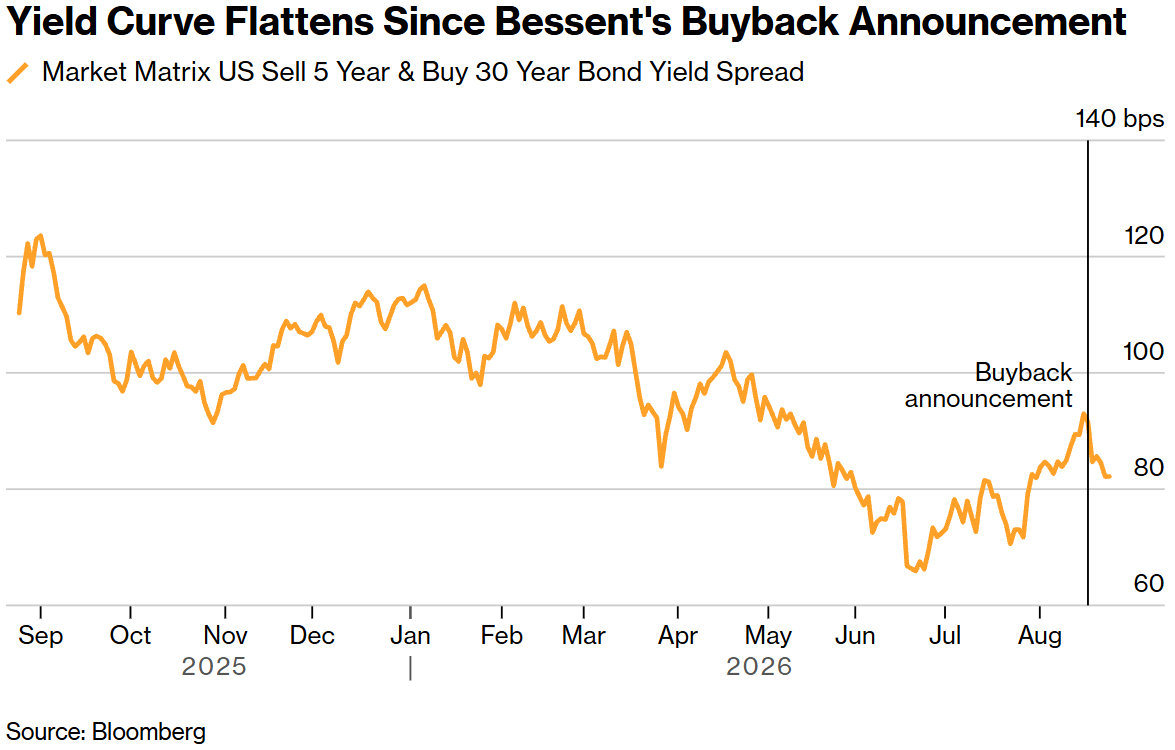
自贝森特宣布回购计划以来,收益率曲线趋于平缓
贝森特这项出人意料的计划——在财政部发布旧债回购日程安排仅两周后便告宣布——通过减少长债供给提供了市场支撑。巴克莱策略师估计,增加的回购规模每年可能达到 640 亿美元,相当于当前 20 年期和 30 年期国债年供应量的约 15%。
坎杜贾将其称为“类量化宽松”,并表示由于财政部正在从市场上移除部分久期风险,这种干预也可能会提振风险资产。因此,他加仓了投资级企业债,削减了风险较低的住房抵押贷款支持证券(MBS),并押注美元兑高收益新兴市场货币走弱。
贝森特的这一举动引发了批评,并被认为不太可能产生持久影响。潜在的隐忧依然存在,包括通胀、财政赤字,以及债券市场本就面临着科技公司为人工智能基础设施融资而带来的大量债务供应。贝森特的前导师、著名投资者德鲁肯米勒在一篇专栏文章中称这次干预是一个错误。
德意志银行、摩根大通和高盛集团的策略师也预计,随着长端收益率最终走高,收益率曲线仍将走陡。
坎杜贾表示,他预计财政部的干预将限制基金经理们此前纷纷涌入的所谓“陡峭化交易”的收益。
除了回购之外,贝森特还暗示他可能会减少长期债务的发行量,并采取了被视为减轻日本抛售美债压力的措施。
“这是一系列非常规的举措,”坎杜贾说,“释放出的信号极其强烈。”
他补充道,财政部还可能将借贷转向较短期限的国债,或鼓励银行购买更多政府债券。“你需要具备‘不惜一切代价’的决心,才能遏制这种势头。”