智通财经APP获悉,一份经美国网红财经平台ZeroHedge在社交媒体传播的高盛Delta One交易台便笺图表显示,人工智能算力Token价格暴跌,可能削弱AI算力主题对于股票市场估值的关键支撑——近年来全球股市牛市轨迹正是基于AI算力主题持续大涨。这张关于Token价格暴跌的图表显示,除非算力消耗量持续激增,足以抵消价格自由落体式下滑的影响。从另一个角度来看,单位Token成本下降刺激调用量、推理深度与智能体循环激增,RSI又为持续训练打开第二条算力需求激增曲线。
但是,随着OpenAI与Anthropic、SSI主导的AI大模型研发正跨入“递归自我改进(RSI)”新阶段,以及包括近期英伟达强劲业绩与展望,加之一系列兆瓦级别算力容量合约主导的AI算力产业链繁荣扩张释放出的持续积极扩张算力资源需求,现有的AI算力产业基本面数据尚不支持“全行业算力资源已经系统性过剩”的这一悲观假设,反而显示出AI算力需求越降价越炸裂。
这份经ZeroHedge传播的高盛Delta One交易台便笺,并非高盛官方研究团队公开发布的正式行业基准预测。其核心估值公式在于模型服务收入≈Token单价×Token消费量。若价格指数单月下降29%,在业务结构不变的简化假设下,Token用量必须增长约40.8%,才能保持总收入不变;若同时考虑芯片吞吐率和每瓦性能持续提升,需要维持底层硬件需求,Token数量、每Token计算量与推理时长的综合增速还需更高。
Token降价可以通过杰文斯悖论(Jevons Paradox)刺激更广泛、更长时间的调用,但无法自动保证模型厂商收入或基础设施回报;当前更合理的市场预判观点在于:全球企业总AI算力需求仍处于强劲扩张期,但老一代的旧AI加速器、高杠杆云厂商和缺乏长期客户合同的数据中心,可能率先出现局部、代际性的过剩。
近期讨论火热所谓的杰文斯效应,又称“杰文斯悖论”,是一个反直觉的经济学理论:当前沿技术进步提高了某种资源(如能源、原材料或AI算力基础设施资源)的使用效率时,它会降低单位成本,从而刺激市场需求大规模扩张,最终导致所有类型资源的总消耗量不降反增。该概念由英国经济学家威廉·斯坦利·杰文斯(William Stanley Jevons)于1865年在《煤炭问题》一书中首次提出。
AI Token价格自由落体,算力过剩警报再度响起?
Zerohedge在社交媒体上分享的这份机构报告指出,前沿人工智能开发者之间日益激烈的竞争正在大幅压缩Token成本。Zerohedge援引高盛Delta One交易台警告称,人工智能Token价格暴跌,可能削弱AI交易热潮对于股票市场估值的支撑,除非算力消费量激增,足以抵消价格自由落体式下滑的影响。
ZeroHedge在社交媒体上分享的这份机构报告指出,最前沿的那些AI大模型开发商之间日益激烈的竞争,正在推动每Token成本大幅压缩,使当前的变现结构越来越难以维持。高盛交易台特别提到Meta新近发布的Muse Spark 1.3——该模型在基准测试中展现出极强竞争力——以及市场对于OpenAI即将推出一款名为Astra的模型的广泛Token成本下行猜测。
随着推理工作负载开始一部分转向更本地化、更低成本的硬件系统,高盛交易台对按Token收费能否成为长期商业模式提出了质疑。报告写道:“再加上越来越多的推理转向更便宜的本地硬件系统,我们很难相信按Token计价会成为一种可持续的终局商业模式。”报告强调,这种转变将直接影响股票市场。
高盛交易台进一步警告称,更广泛的AI普及与更低的Token销售价格相结合,并不会自动构成对投资者们的持续积极利好;如果生成AI输出的成本下降速度快于总体消费量的增长速度,整个行业就可能出现AI算力基础设施供给过剩。
该交易台明确警告,除非即将发布的AI模型能够推动基础能力实现根本性性能与智能等级跃升,否则“出现阶段性算力过剩将成为一种现实可能”。
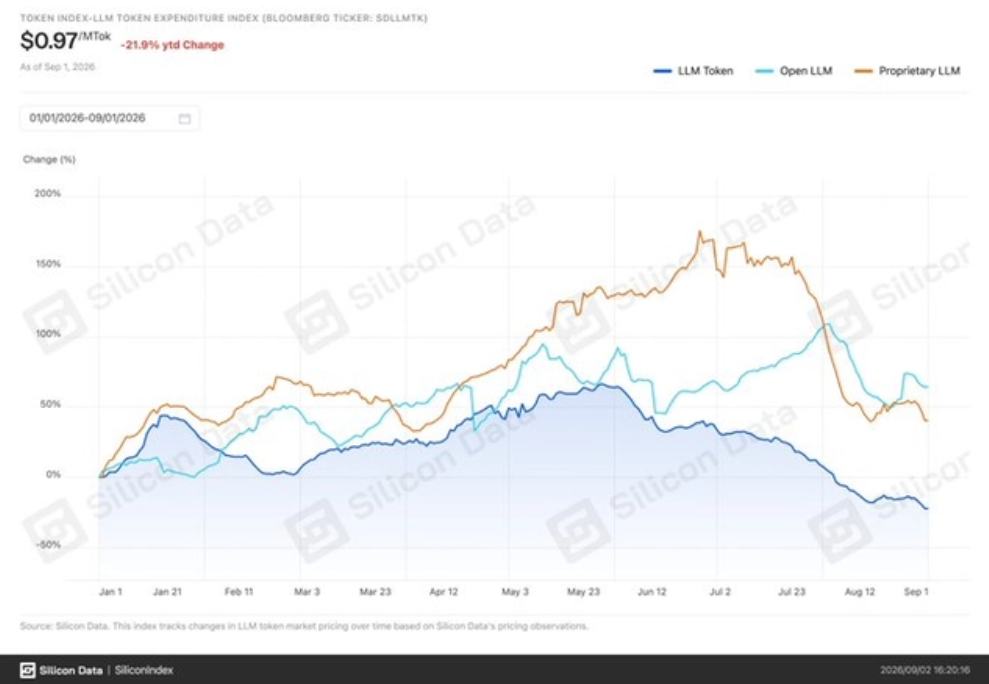
随着每百万Token跌破一美元,反直觉的迹象在于——闭源模型意外领跌降价潮。这场市场重新评估与重新定价Token繁荣发生之际,整个行业的价格正在持续下降。知名市场分析公司Silicon Data用于追踪大语言模型市场成本的基准指数迟迟未能触底,近期跌至每百万Token 0.97美元的历史新低。高盛交易台在研究报告中指出,仅在8月,该指数就暴跌了29%。
过去两周,开放权重模型与专有模型的价格均有所下降;不过,Silicon Data表示,一些高性能的前沿闭源模型的大幅降价才是推动整体市场价格下跌的主要力量。
RSI崛起——AI开始参与制造下一代AI大模型!Token降价不是算力退潮,真正变量是“量增能否跑赢价跌”
ZeroHedge援引的高盛Delta One交易台便笺,提出的是一个条件性压力测试,而不是“全球算力已经过剩”的事实判断。
现有产业数据尚不支持“全行业算力已经系统性过剩”。英伟达2027财年第二季度营收同比增长106%至962亿美元,数据中心收入增长117%至890亿美元,并将2028财年约70%的收入增长展望明确界定为“受供应约束的展望”。
此外,据媒体最新报道,Anthropic分别签署了约350亿美元的Lambda算力协议,以及一份为期六年、价值约450亿美元、对应约460兆瓦容量的Nscale协议。韩国8月半导体出口更是同比层面在去年高基数背景之下实现激增209%至466.5亿美元,创历史新高;高盛正式研究则预计2026年全球AI投资将达到约1万亿美元。
AI服务器存储芯片组件仍是最清晰的AI算力产业链层面供给瓶颈。市场调研机构TrendForce预计2026年第三季度传统DRAM与NAND Flash合约价分别在高基数之上环比上涨13%—18%和10%—15%;HBM与服务器RDIMM预计占2026年全球DRAM位元供应量的51%,2027年HBM合约价仍可能上涨70%—140%。其更激进的预测是,DRAM与NAND将由2026年占主要云服务商资本开支的47%升至2027年的68%,但这一比例同时受到存储价格暴涨推动,并非纯粹代表采购量增长。
企业端当前真正优化的则是“每项成功任务成本”(Cost per Successful Task),而不只是每百万Token标价。Gemini 3.8 Flash虽然维持每百万输入Token 0.75美元、输出Token 3.75美元的价格,但由于输出Token增加约30%、智能体调用轮次上升,其每项基准任务成本反而较上一代提高约40%。
与此同时,高盛官方研究团队的一份报告显示,AI智能体主导的代理式AI工作流将推动Token月消费量在2026—2030年间增长24倍至120千万亿枚,并判断未来12—18个月芯片仍可能短缺。因此,Token降价可以通过杰文斯悖论刺激更广泛、更长时间的调用,但无法自动保证模型厂商收入或基础设施回报,总算力需求仍处于强劲扩张期,但老旧加速器、高杠杆云厂商和缺乏长期客户合同的数据中心,可能率先出现局部、代际性的过剩。
单位Token成本下降刺激调用量、推理深度与智能体循环激增,RSI则为持续训练打开第二条算力需求曲线。递归自我改进(Recursive Self-Improvement,即RSI)并不等同于模型突然获得自我意识;其当前可验证形态,是让AI逐步参与训练策略规划、算法生成、代码编写、实验设计、结果评估、错误修复和下一轮训练乃至接下来数轮AI训练。
RSI趋势带来一个重要的直接推论:AI算力优势直接变成研究优势,研究优势直接变成模型优势;那些拥有足够GPU的AI实验室一天能完成全部验证,缺少GPU的前沿AI实验室一天只能完成5个甚至更少任务验证,速度差距立刻被拉开。
谷歌明确表示,Gemini 3.8 Flash的进步部分来自能够“递归评估并改进底层模型”的长时间智能体循环;OpenAI则因前沿模型能力进步速度与安全保障能力之间出现错位,暂时放缓部分前沿训练;SSI获得英伟达投资及Vera Rubin系统支持后,计划在12个月内将算力扩大一个数量级。这些信号证明AI辅助AI研发处于落地进程,而这一进程将带来愈发庞大AI算力需求。但尚不能证明完全自主、可持续的指数级RSI已经实现。
RSI强化的是算力需求的持续性,因此再具体的AI投资层面,未来投资者们应同步观察Token消费增速能否跑赢单位成本降幅、集群利用率与租约续签率、每单位算力带来的模型能力提升,以及模型收入能否覆盖AI芯片、AIK服务器机架组件、电力链条设备、存储与融资成本。
RSI可能为算力创造独立于终端用户需求的“第二需求曲线”:训练不再是“训练—发布—结束”,而是模型提出算法、并行运行数百至数千个实验、评估结果并启动下一轮训练的持续闭环;智能体还会通过更长推理链、反复调用工具和多模型协作增加测试时算力(Test-Time Compute)。如果OpenAI与Anthropic这类全球最顶级实验室将算力由高收入的推理业务重新分配至训练,短期收入可能骤降,但总算力消耗并不会下降,反而可能因争夺模型领先地位而上升。