来源:华泰期货
作者: 师橙
市场要闻与重要数据
期货行情:
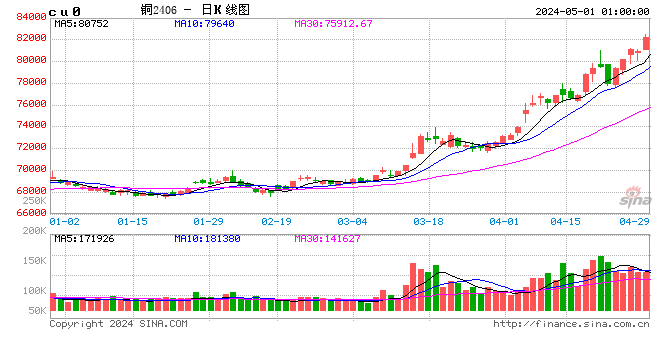
2026-09-02,沪铜主力合约开于 108500元/吨,收于 108040元/吨,较前一交易日收盘-1.08%,昨日夜盘沪铜主力合约开于 108,500元/吨,收于 108,390 元/吨,较昨日午后收盘上涨0.26%。
现货情况:
据 SMM 讯,昨日 SMM 1# 电解铜现货对沪铜 2609 合约升水 300‑450 元 / 吨,均价 375 元 / 吨,较前一日回落 120 元 / 吨。沪铜 2609 合约震荡下行后低位企稳,早盘短暂震荡后快速走弱,最低触及 108150 元 / 吨,之后小幅反弹,于 108350‑108500 元 / 吨区间整理,午盘收 108440 元 / 吨。隔月 Back 月差 550‑670 元 / 吨,当月进口盈亏亏损 690‑790 元 / 吨。上海销售情绪 3.41,采购情绪 3.06,持货商日内连续下调各品牌升水报价促进出货。铜价回落带动部分下游逢低刚需采购,成交小幅回暖,但下游追价意愿偏弱,偏好低价货源。Back 月差走扩抬升持货商移仓成本,现货出货意愿增强,压制升水。预计今日现货升水仍存小幅下行压力,不过需求边际修复,低价货源成交尚可,升水深度回调空间有限。
重要资讯汇总:
美联储褐皮书显示,自7月初以来,美国经济活动温和增长。12个联储辖区中,10个地区录得轻微至温和增长,2个地区没有变化。消费支出小幅增加,但消费者价格敏感度提高,高端消费保持强劲;汽车销售受到信心疲软、高油价和融资成本上升影响而表现低迷。制造业活动在多数地区回升,部分地区称国防和数据中心相关订单需求强劲。就业市场增长放缓,整体仅略有增加,制造业、建筑业等领域劳动力需求较好,但零售和酒店行业需求下降。价格方面,多数地区报告物价温和上涨,能源、运输、原材料及关税带来的成本压力仍在。企业预计未来经济前景总体积极,但对能源价格、政策和国际冲突带来的不确定性保持关注。地缘方面,美国总统特朗普表示,对伊朗的新一轮打击行动不会持续太久;准备对伊朗发动再一次攻击,继续释放强硬信号。
矿端方面,9月1日上午,江西省重点建设工程项目武铜三期扩建项目投产仪式成功举行。项目自2021年7月6日开工建设以来,历经4年半的艰辛建设,项目主体工程于2025年12月如期建成,今年1月按8000t/d正式转入全面试生产,并于6月底顺利实现万吨采选生产能力。项目达产后,武铜将成为全省最大、国内前五的井下铜矿山。武铜三期扩建工程设计日处理矿石能力达1万吨,设计服务年限24年。此外,外电9月1日消息,两名消息人士表示,印度与赞比亚已重启关于铜及其他关键矿产投资机会的谈判。8月26日,印度矿业部官员与赞比亚官员举行了初步讨论,双方并未讨论此前导致谈判中断的停滞项目。此前双方谈判因赞比亚未能就去年授予印度的9000平方公里矿区的采矿权提供保障而停滞。Khanij Bidesh India Ltd作为印度海外关键矿产采购的主要机构,正同步推进在澳大利亚、巴西、加拿大、俄罗斯和印尼的投资评估,并就马拉维项目进行谈判。印度是全球第二大精炼铜买家,自2018年Vedanta旗下Sterlite铜冶炼厂关闭后铜进口大幅上升,政府预计到2047年可能需进口91%至97%的铜精矿。另外,伦敦矿企ACG金属公司(ACG Metals)宣布,旗下位于土耳其的Gediktepe矿山已于8月31日产出首批铜精矿,标志着该公司从贵金属和锌生产向铜生产转型,目标是到2026年底实现全面投产。
冶炼及进口方面,据上海金属网8月31日讯,智利国家统计局(INE)周一表示,全球最大铜生产国智利7月铜产量同比下降9.4%,至403424吨,低于去年同期的445322吨,因严重风暴袭击了矿区作业区域。INE在一份报告中指出,铜矿开采和加工量的下降是由于“该国北部地区不利的天气条件,阻碍了正常生产流程”。该机构补充称,此外,7月期间主要矿区的大型矿山还进行了维修工作。
消费方面,目前整体终端尚未出现实质性旺季回暖,属于典型淡季向旺季过渡阶段,线缆、漆包线等铜下游行业均依靠前期存量订单维持生产,新增订单受高铜价抑制,企业普遍采取刚需采购、谨慎补库策略,主动囤货意愿不足。精废价差虽然阶段性走高,但受再生铜票据成本约束,废铜对精铜替代并未充分释放,再生铜杆企业订单增量有限,高价差红利更多流向精铜杆;广东大型加工企业复产带动局部出库提升,但全国层面终端消费改善有限,国内库存下降主要来自供给端补充不足,并非终端消费全面走强。展望下周,市场迎来传统 “金九” 开端,但高铜价仍将成为终端最大制约,短期难以看到大规模集中补库,预计终端依旧维持刚需拿货,需重点跟踪电网投资、新能源产业链订单落地,同时关注铜价回落是否能够刺激下游补库释放,若铜价持续高位运行,旺季需求兑现将进一步延后,还要同步关注票据成本对再生铜终端的扰动。
库存与仓单方面,LME 仓单较前一交易日变化350.00吨万233850吨。SHFE 仓单较前一交易日变化-249 吨至29517吨。8月 31 日国内市场电解铜现货库 10.21万吨,较此前一周变化 -0.74万吨。
策略
铜:谨慎偏多
综合来看,上周海外杰克逊霍尔年会释放偏鹰信号,美国通胀粘性再起推升加息预期,铜价受宏观扰动呈现先扬后抑、周尾修复的格局,国内铜市场受低库存支撑现货升水持续走高,但终端 “金九” 尚未实质启动,下游普遍刚需采购,废铜受票点制约替代效应不足,铜精矿 TC 持续负值,原料端仍偏紧张。本周宏观仍是行情主导,需重点跟踪美国非农数据,同时观察国内旺季需求兑现程度。操作上仍然建议以逢低买入套保为主,买入区间建议在107400元/吨至107900元/吨。
套利:暂缓
期权:卖出看跌
风险
TC快速反弹
海外流动性踩踏风险
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。