智通财经APP获悉,当前,AI算力正从云端训练走向边缘推理与规模化部署,存储芯片受益于大模型参数量的指数级增长持续景气,具身智能则推动端侧算力加速放量。在三大赛道共振下,8月31日,硬蛋创新(00400.HK)交出一份"量利齐升"的中期成绩单。
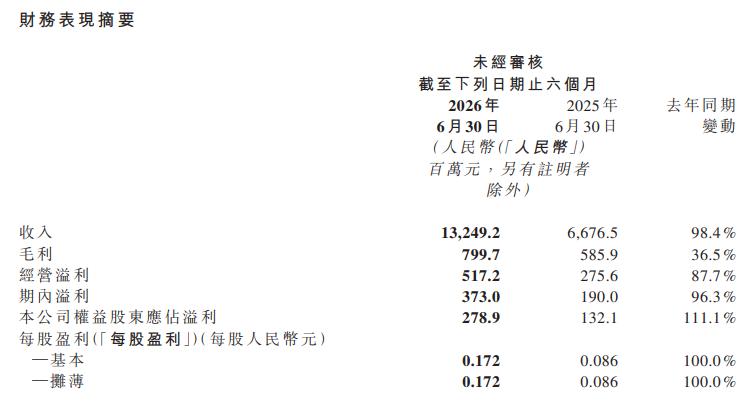
财报数据显示,上半年公司实现收入人民币132.49亿元,同比增幅达98.4%;在AI算力及存储芯片需求持续景气的背景下,经营溢利5.17亿元,同比大增87.7%;净利润3.73亿元,同比劲增96.3%,三大指标全线高增,盈利弹性加速释放,AI战略转型动能持续兑现。
与此同时,AI Token工厂进入兑现前夜,此前披露的逾10亿美元意向服务订单正式转为服务合同,未来五年将合计贡献逾10亿美元服务费收入,自2026年第四季度起启动交付。市场为硬蛋创新定价的逻辑,正向"Token算力运营商"切换。
第二增长曲线成形
硬蛋创新深耕芯片产业三十年,服务海内外数万家客户,覆盖AI算力中心与AI智能终端上百个行业场景,与NVIDIA、Intel、AMD、SanDisk等全球头部芯片原厂深度合作。这一基本盘既是当期业绩的压舱石,也为新业务提供了现成的客户池与供应链能力。
以这份积累为底座,公司正把芯片资源转化为可交付的算力服务。围绕智算中心建设需求,公司依托与全球头部芯片原厂的深度合作,构建起覆盖核心芯片及软件生态的全方位产品矩阵,将上游芯片资源转化为从芯片选型到集群部署与运维的全栈算力服务,收入含金量正从出货量转向服务深度。
具身智能方面,公司锚定NVIDIA Jetson等边缘算力平台,在机器人、无人机等智能终端领域完成从开发套件到量产方案的布局;Kepler Lab自研的SOM级产品已向海关、银行等客户批量出货,面向机器人"大小脑"架构提供从云端大模型到端侧实时推理的完整方案,并已在自动驾驶、机器人等场景积累美团、百度、文远知行等标杆客户。随着下游客户量产节奏提速,该板块有望成为中长期增长的新动力源。
围绕AI算力需求的全栈服务能力已经成型,存储与具身智能的卡位也已就位。但真正指向未来的,是AI Token工厂。
Token工厂的核心,是按消耗计费——客户的AI应用每调用一次算力,公司便获得一份分成,收入与客户业务的活跃度深度绑定,收入形态从一次性交付转为持续性分成。这一模式踩在垂直行业算力需求的放量节奏上:人形机器人、无人机等终端要持续运行推理,离不开端侧的算力供给,而多数垂直企业并无自建算力集群的能力与意愿,第三方算力服务由此成为刚需。
硬蛋创新搭建垂直行业Token算力调度平台,采用"自有算力集群+海内外第三方算力中心"双轨部署,轻资产切入算力运营赛道,规避了重资产扩张的资金压力;面向人形机器人、无人机等垂直行业的轻量化Token算力输出,则复用公司既有的下游客户生态,边际获客成本远低于同业。
8月24日,五年期合同锁定逾10亿美元服务费收入,2026年第四季度启动交付,算力网络规划覆盖多个亚洲国家,总算力规模超100兆瓦,客户覆盖一线云服务商与机器人垂直市场。从7月中旬意向披露到合同正式落地,前后不过一个多月。对于算力服务赛道而言,能在这个时间窗口内完成从意向到合同的跨越,背后是客户对商业模式和交付能力的实质性认可。更关键的是,这份合同的收入确认周期长达五年,收入结构的质变由此拉开序幕。
估值锚的切换
Token工厂落地之后,硬蛋创新的收入模式正在切换,按硬件分销逻辑定价的旧框架,自然不再适用,原因有三。
第一,旧模式的效率已经触顶。以科通技术为例:截至2025年末,库存约7.72亿元、周转天数约21天,一年可周转约17次。这是行业领先的效率水平,旧框架内能够优化的空间也已有限。当市场仍按分销商逻辑给公司定价,增长的想象空间便被困在这套模式的天花板里,新业务的价值无从计价,这正是估值逻辑必须切换的原因。
第二,需求的形态正在重构。算力正在成为一种可计量、可订阅、可续约的标准化服务,消耗方式从“集中采购”走向“按量消耗”,算力支出从可预期的固定资产投资,变成随业务波动而变动的日常运营成本。对公司而言,收入来源的可见性与持续性随之改变,评估公司价值的标尺也随之迁移。
第三,合同的模式变了。AI Token工厂五年期合同落地,逾10亿美元服务费收入分摊至未来五年。这单合同的意义,不止于金额,更在于它为一整套算力运营模式提供了可复制的范本。合同持续落地,客户池不断扩容,收入的飞轮便持续加速。参照海外的算力运营商,CoreWeave截至2025年底的合同储备达668亿美元,相当于其当年营收的约13倍。模式一旦跑通,合同规模便不是线性累加,而是复利累积。
公司的收入模式正在重塑,财务数据已有同步印证:报告期内,经营溢利5.17亿元、净利润3.73亿元,同比分别增长87.7%和96.3%。
合同落地开启价值重塑
五年期服务合同落地,逾10亿美元服务费收入分摊至未来五年,年均约2亿美元。服务2026年第四季度启动交付,年内确认规模有限,收入自2027年起逐步释放。对算力运营商而言,这是一张逐年兑现的时间表,市场为之定价,因为它把可预见的收入节奏写进了报表。
同样是算力相关的生意,分销与运营,估值差出一个数量级。传统硬件分销商做的是产业链的流通与配套服务,芯片流通高度依赖分销网络,分销以规模与效率取胜。海外头部分销商的市销率普遍偏低,电子元器件分销收入规模大、利润率微薄,低倍数是对低利润率收入的合理定价。
而AI算力运营商(如CoreWeave)则完全不同,收入由合同锁定、可预测、可持续,收入形态从“点状”变成“线性”,毛利率结构远高于分销生意。作为典型参照,CoreWeave截至2025年底的合同储备达668亿美元,相当于当年营收的约13倍;到2026年6月,进一步攀升至约1040亿美元。目前,CoreWeave的市销率超过6倍,是传统分销商的20倍以上,市场愿意为这份“可预见的未来”支付溢价。
这套逻辑对硬蛋同样适用。硬蛋与CoreWeave具备相通的业务基础,上游是相同的原厂资源,下游是数万家存量客户,其中大量客户本身就是算力需求方——把硬件买家转化为持续的算力客户,是Token工厂复用下游客户生态的直接路径。
硬蛋的转型起点,比多数同业更高。三十年积累的供应链与数万家存量客户,让它不必从零搭建算力生态。上游拿得到原厂授权,下游找得到算力买家,中间的调度平台与轻资产双轨,把重资产扩张的资金压力挡在门外。
转型的速度同样超出预期,从7月中旬意向披露到8月24日合同落地,不过一个多月,10亿美元五年合同完成从意向到签署的跨越。面向人形机器人、无人机等垂直行业的差异化卡位,则让它避开与通用云巨头的正面竞争。
五年期合同已经锁定了第一笔收入节奏,接下来的关键是看合同储备的厚度能否持续积累。一旦市场开始以算力运营商的标尺来量这家公司,定价参照系的迁移便完成了。硬蛋的收入结构已经在向服务化迁移,订单结构也正在向合同化靠拢。当定价的参照系完成切换,重估便不再是预期,而是逐季兑现的过程。
展望下半年,公司客户需求旺盛、在手订单充裕,管理层预期业务将继续保持高速增长。AI Token工厂将于第四季度启动交付,算力节点逐步落地,收入结构将从一次性硬件交付向持续性算力服务延伸。从交付到分成,这条路的商业模式已经获得验证,硬蛋创新的竞争壁垒便不再来自某一张合同,而是来自整个客户网络与算力调度体系。这才是硬蛋创新真正在做的布局。