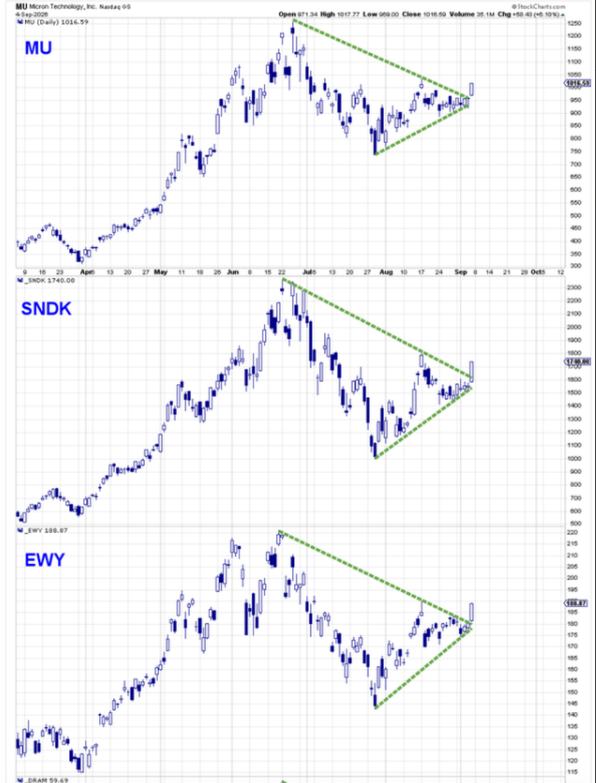
智通财经APP获悉,华尔街金融巨头高盛近日发布研报称,经历7月AI去杠杆风暴以及去看涨仓位极端拥挤度之下大举抛售导致的全球存储主题持续暴跌,以及在今年夏季全球股票市场大部分时间处于横盘盘整与箱体震荡状态后,存储芯片股及与AI数据中心建设狂潮相关的存储产品线投资标的开始显著突破近期的疲软下行趋势,迈向新一轮牛市上攻轨迹。
高盛捕捉到的核心机遇,是OpenAI Astra问世带来的前沿高性能AI算力需求扩张与RSI(递归自我改进)训练范式开始主导AI训练背景之下存储芯片需求预期升温,与华尔街传统资管机构和对冲基金们低仓位相遇。
高盛最新汇编的一项数据显示,基本面多空基金净杠杆处于过去一年第4百分位,意味着看多敞口接近年度低位;全球半导体主题隐含波动率从65降至36,降幅约44.6%,则表明此前异常紧张的风险定价明显缓和。如果大模型升级迭代与AI训练新范式席卷全球驱动的存储芯片强劲盈利轨迹继续提供正面催化,机构重新增加风险敞口,极有可能彻底放大存储相关股票突破盘整后的涨势。
AI数据中心服务器集群的存储芯片组件仍是最清晰的AI算力产业链层面供给瓶颈,市场调研机构TrendForce预计,2026年服务器DRAM合约价累计上涨约270%,企业级SSD价格累计上涨约235%;2027年HBM合约价仍可能上涨70%—140%,这些数据体现了AI算力扩张与存储涨价的共同作用。TrendForce最新估算,DRAM与NAND合计占主要云服务商资本开支的比例,将由2026年的47%升至2027年的68%,背后同时存在采购量增长与价格上涨。
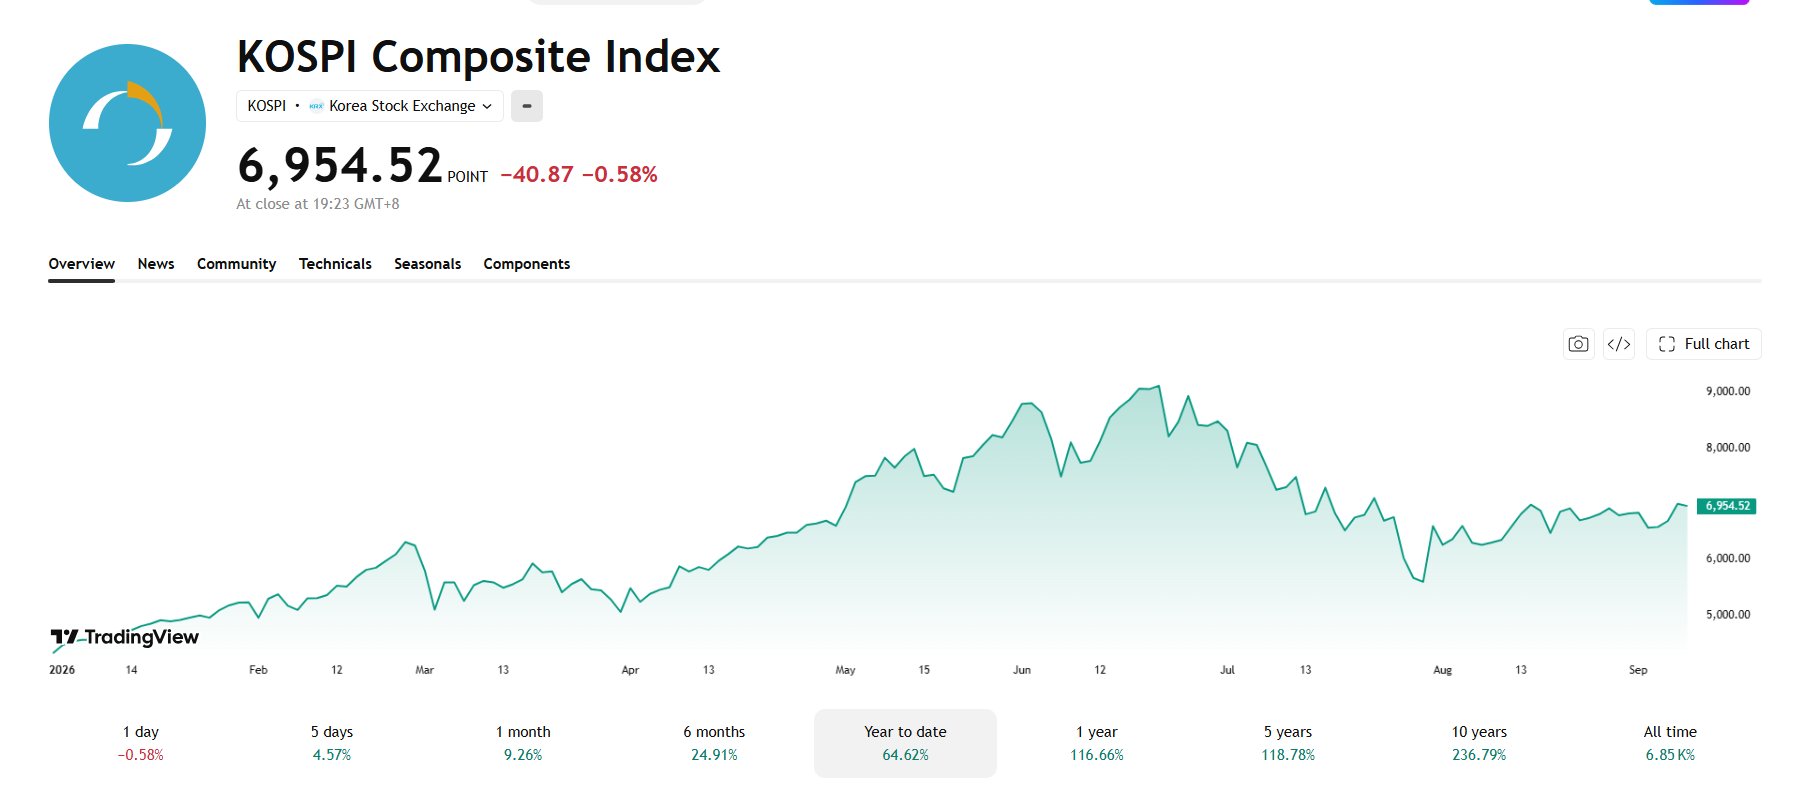
韩国股票市场已出现资金参与面扩大的具体信号。9月7日,三星电子上涨5.68%,SK海力士上涨8.26%,有着“AI算力风向标”称号的韩国股市基准股指——即KOSPI指数,则大幅上涨4.61%至6,995.39点;外资与机构分别净买入约2.55万亿、2.64万亿韩元,买盘已扩展至企业回购之外。以7月30日5,593.56点计算,指数累计反弹约25.06%,处于技术性牛市区间。9月8日,KOSPI指数回落0.58%至6,954.52点,较该低点仍上涨约24.33%,显示存储行情强劲,但整体市场仍受利率与能源风险牵动。
另一华尔街金融巨头野村证券近日表示,AI训练、推理扩张推动需求持续增长,而供给扩张受限,紧缺预计延续至2028年;此外,野村强调长期供货协议(LTA)通过锁量、价格保护及预付款,继续提高存储芯片巨头们未来盈利的可预测性。
野村预计,最终约50%—70%的销量将被长协覆盖,因此市场继续按传统强周期股、约3倍2027年预期市盈率定价,低估了商业模式变化。这与高盛强调的低仓位补仓机会相呼应:野村看重的是支撑补仓行情的长期盈利基础。以2026年9月8日三星电子收盘价约26.95万韩元、SK海力士收盘价179.3万韩元计算,华尔街金融巨头野村对于三星电子的67万韩元目标价意味着未来12个月150%潜在涨幅,对于SK海力士470万韩元目标价意味着约160%潜在涨幅。
存储主题股票走出仲夏时节盘整,高盛洞察到突破积极信号
来自高盛集团的固定收益、外汇、大宗商品及股票业务部门董事总经理李·科珀史密斯在报告中指出,一些至关重要的存储产业链投资标的——美光科技(MU.US)、闪迪(SNDK.US)、iShares MSCI韩国股票市场ETF(EWY.US)以及Roundhill存储芯片ETF(DRAM.US)呈现出相似的看涨流派技术形态。高盛汇总的最新的走势图显示,这些标的正开始走出夏季盘整技术面指标,不过相关走势仍处于初期到中期阶段。
这些潜在突破出现之际,更广泛的AI算力交易主题正迎来更加有利的市场环境:投资者们看涨仓位较股价峰值时期轻得多、隐含波动率下降,同时一系列潜在催化因素即将出现,包括高盛Communacopia+科技大会。
高盛主经纪商业务数据显示,美国股票市场基本面多空对冲基金的总杠杆指标处于过去一年的仅仅第27百分位,而净杠杆更是仅处于第4百分位。凸显出对冲基金机构投资者们已开始重建AI算力仓位,但仓位水平仍显著低于大约两个月前。
期权市场也经历了一轮大幅调整。以芝加哥期权交易所半导体ETF波动率指数(VXSMH)来基准衡量的半导体隐含波动率,已从7月的约65降至36,接近减半,并回落至接近2026年初的水平。
与此同时,即使上周五大举反弹近7%,高盛汇编的一揽子股票市场科技股多空动量交易组合较6月下旬高点仍回撤约50%。科珀史密斯表示,这轮调整收窄了AI算力相关股票定价所反映的潜在表现区间,但并未形成明显的市场看空倾向。
韩国市场也可能提供进一步的算力主题情绪层面上涨动力。高盛表示,过去四周,韩国股市的资金流入完全由企业回购支撑,其余投资者资金流整体处于净卖出状态,但是卖出幅度显著收窄。这为更多投资者们深度积极参与韩国股市,尤其是参与全球两大最大规模存储芯片股票——SK海力士与三星电子新一轮看涨狂潮留下了空间。
Astra引爆AGI狂潮+AI开始参与研发AI,存储芯片重估迎来双重需求扩张曲线
OpenAI 刚刚推出的Astra大模型将AI能够承担的专业任务继续向外积极拓展,英伟达CEO黄仁勋周日更是在社交媒体上发出GPT-6 Astra问世意味着“AGI已到来”的重磅表态,而英伟达已经确认的强劲营收区间与后续强劲出货指引,再叠加AI大模型研发正跨入“递归自我改进(RSI)”这一打开又一条AI算力需求激增曲线的新阶段——即Astra有望扩大商业应用端AI算力需求,AI开始“造AI”的研发轨迹则可能增加前沿算子实验、评估与长期持续训练投入,共同延长算力投资周期。
Astra与递归自我改进(RSI)的投资意义,在于前沿高性能AI大模型,以及AI研发本身正在成为持续消耗算力的新场景。OpenAI于9月6日披露,已实现“自动化研究实习生”目标,能够在人类指导下完成部分原本需要熟练研究人员数天的任务;截至8月中旬,每个人类工作日对应约3.1个智能体运行工作日。这衡量的是运行时长,并非科研产出提高3.1倍。由此可以推演,研究自动化将同时增加代码生成、实验评估所需的推理,以及候选模型训练需求。不过,完整RSI尚未成为已经确立的主导范式,研究方向和资源配置仍由人类决定。
Astra代表的是最前沿性能需求扩张机制:大模型能力提高,使此前难以可靠完成的任务进入可商业化范围。此外,Astra可能让需求曲线整体外移——即当AI大模型更聪明后,企业能够尝试此前无法可靠完成的工作,竞争对手也需要继续投入研发和训练,这为AI支出周期提供了新的强力支撑。
OpenAI推出的GPT-6 Astra大模型,以及AI领头羊们聚焦的RSI技术路径,有望成为驱动AI算力需求指数级扩张的两大核心驱动力,即性能更强的AI大模型与更广泛的AI应用工具使用、算力需求更加强劲的下一代AI训练路径,正在增强AI算力基础设施需求持续增长的重要依据。
OpenAI披露,Astra在FrontierMath第四级测试中取得98%的成绩,在ARC-AGI-3中取得99.9%的成绩。黄仁勋据此表达“AGI已到来”的判断,并表示模型训练使用超过10万张英伟达GPU,后续还有40万张GPU即将上线。值得注意的是,“AGI已到来”仍是存在争议的判断,而更大规模英伟达AI GPU集群的部署预告,则直接强化了前沿端AI大模型继续扩大训练资源投入的强劲AI算力需求预期。
从技术底层看,存储需求取决于参数规模、上下文长度、并发数量与实验密度。HBM承担GPU侧的模型权重、训练中间状态和活跃键值缓存;服务器DRAM承接数据处理、运行环境及缓存卸载;NAND企业级SSD保存数据集、训练检查点和可复用缓存。英伟达给出的一项示例显示,Llama 3 70B以FP16精度加载权重需要约140GB内存,单用户12.8万Token上下文对应的KV缓存还需约40GB。当更强模型处理更长任务、更多智能体同时运行,RSI研究流程又增加并行实验与检查点保存时,容量、带宽及读写吞吐需求便会同步大幅扩大。
来自韩国的KB证券预计,存储占AI基础设施投资的比例由2025年的14%升至2026年的40%,再升至2027年的57%。KB证券对于SK海力士与三星的核心看涨逻辑集中于库存缓冲极薄与远期盈利估值偏低之间的落差。
KB证券表示,三星电子和SK海力士的存储库存已不足10天,并预计2027年超大规模云厂商AI基础设施投资达到1.3万亿美元,同比增长约60%。按其报告采用的股价和盈利预测,两家公司较此前高点回撤约38%,对应2027年市盈率仅仅约3倍。因此,KB押注的是需求扩张、价格上涨推动盈利预期上修,并带动估值修复。对于韩国股市基准股指KOSPI,高盛甚至给出了12000点目标位,截至9月8日,KOSPI指数回落0.58%至6,954.52点;高盛直指市场系统性低估了AI驱动存储芯片需求周期的持续时间,并大幅上调美国大型科技公司明年资本支出预测至1.2万亿美元,认为数据中心扩张引发的"存储荒"将在2027年进一步加剧。