10年期美债收益率攀至4.8%,公用事业股息优势荡然无存,板块反弹寄望利率企稳而非技术信号

智通财经
Sep 07

智通财经APP获悉,随着美债收益率持续攀升,美国公用事业板块遭遇显著回调——收益率上行不仅侵蚀了该板块股息的相对吸引力,也抬高了这一市场中最具资本密集特征行业的融资成本。据外媒援引市场数据报道,标普500指数中仅约25%的公用事业成分股目前站上200日均线,创下自2024年2月以来最低比例,较7月时约90%的水平大幅回落。
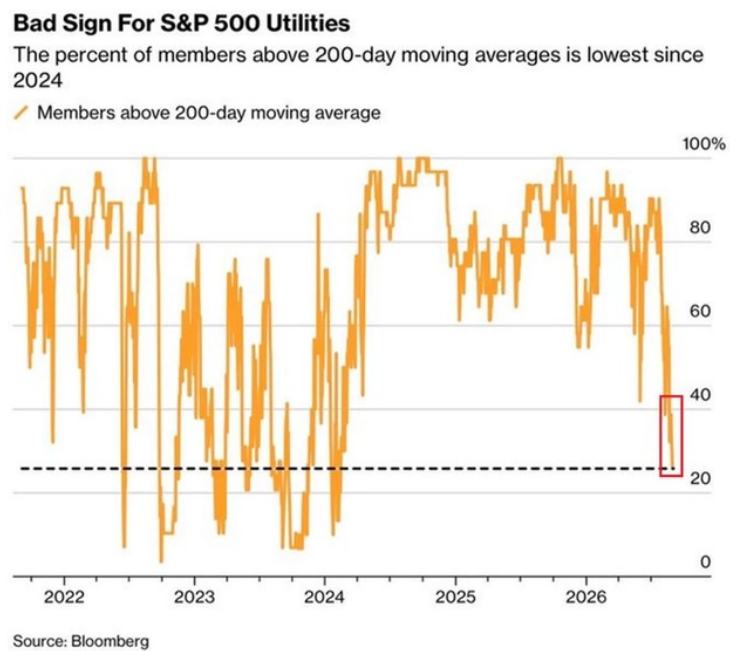
该技术指标广受追踪,通过比较个股当前价格与过去200个交易日平均收盘价衡量趋势强度。当前读数接近25%表明板块弱势已扩散至大多数成分股,但该指标本身并不意味着股价已触及底部。

数据显示,公用事业板块截至2月年内涨幅曾达11.5%,但目前全年涨幅已收窄至约2.3%。相比之下,标普500指数整体2026年以来涨幅逾11%,公用事业板块相对表现恐将创下2023年以来最差纪录。

对投资者而言,当前抛售潮正形成估值改善与市场环境恶化之间的两难抉择。公用事业板块虽具备防御性盈利、稳定股息以及由电力需求增长(含数据中心用电)驱动的长期成长潜力,但持续高企的利率环境或将继续压制股价、推高借贷成本,同时令国债成为更具吸引力的收益来源。

据报道,基准10年期美债收益率近期已升至约4.8%,自3月初以来累计上行逾80个基点。债券收益率与价格呈反向变动。

数据显示,10年期美债收益率目前已较标普500公用事业板块股息率高出约1.84个百分点。这一利差在7月曾触及2个百分点,当前水平已接近2007年以来最大区间。

这一比较至关重要,因投资者传统上买入受监管公用事业股,看重其相对可预测的盈利和股息收入。当无风险国债提供更高收益率时,投资者持有公用事业股所需承担的股市波动及个股特有风险的意愿便随之减弱。

市场利率走高亦直接影响企业基本面。公用事业公司通常需大举举债以建设电厂、输电网及其他基础设施,其盈利水平和资本开支计划对融资成本尤为敏感。

该板块年初曾受益于防御性配置需求及对用电量激增的乐观预期。然而上半年,能源价格上涨及通胀忧虑升温共同推升债券收益率,令板块大部分涨幅回吐。期间,标普500公用事业指数上涨7.7%,跑输标普500指数10.2%的总回报率。

最新的技术面超卖信号或吸引逆向投资者入场寻机,但“超卖”更多描述的是价格动能状态,而非反弹保证。板块能否持续回暖,更大程度上取决于美债收益率能否企稳,以及公用事业企业盈利增长是否足以抵消其资本成本抬升的压力,而非单纯依赖图表信号。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10