文|财华社
中国制药行业三十年迭代,本质是一场“仿创交替、优胜劣汰”的产业洗牌。
翰森制药(03692.HK)的诞生,最初只是一次时代博弈的“后手布局”。
1995年,国内药企改制浪潮涌动,时任连云港制药厂厂长的孙飘扬面临一个艰难的决策:若股改失败,他倾注心血的企业可能易主。为给自己留一条“退路”,他与合伙人岑均达在连云港创立豪森药业——也就是今天翰森制药的前身,当时企业定位更偏向风险对冲的“备选载体”,因此长期被外界贴上恒瑞医药(01276.HK)“关联企业”“附属梯队”的标签。
然而,这条最初的“退路”,在三十年迭代中逆袭突围。
在孙飘扬妻子钟慧娟独立执掌运营、彻底梳理股权架构、剥离关联属性、持续深耕研发后,这家起家于仿制药的地方药企,已完成千亿市值的跨越,不再是依附行业红利的跟随者,而是国内药企“仿转创”转型彻底、财务质量扎实、全球化BD效率高的标杆企业之一。
产业突围:从仿制药幸存者到创新药领跑者
翰森制药的前半生,是国内老牌药企的标准成长模板。成立初期,依托国内药品短缺、仿制药红利窗口期,该公司以高端抢仿为核心策略,凭借美丰、奥氮平、伊马替尼等多款爆款首仿药快速抢占市场,积累了“第一桶金”,并建立成熟的商业化渠道和积累了现金流储备,为后续转型筑牢根基。2019年6月14日,该公司在港交所上市,收入仍主要来自仿制药。
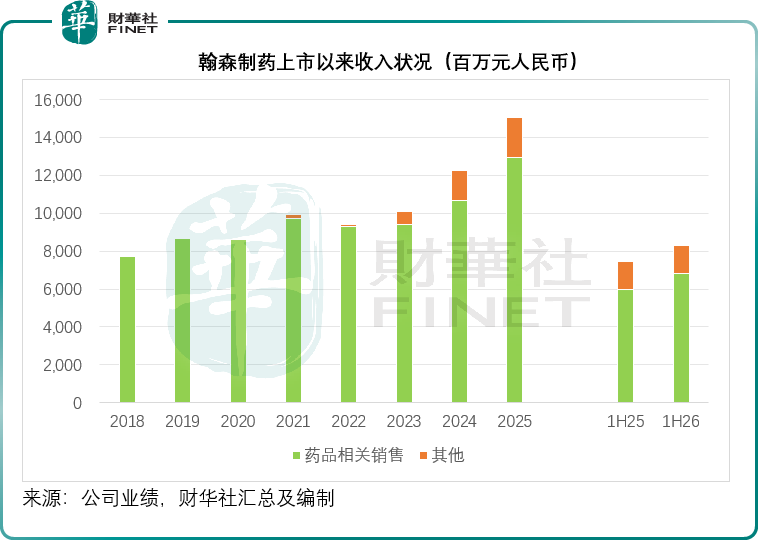
2019年是分水岭,也是行业淘汰赛的开启之年。就在翰森登陆港股市场同年,全国药品集采扩围落地,仿制药“躺赚”时代终结。该公司的核心仿制药品种大幅降价、部分失标,直接导致2020年营收增速近乎停滞,见下图。
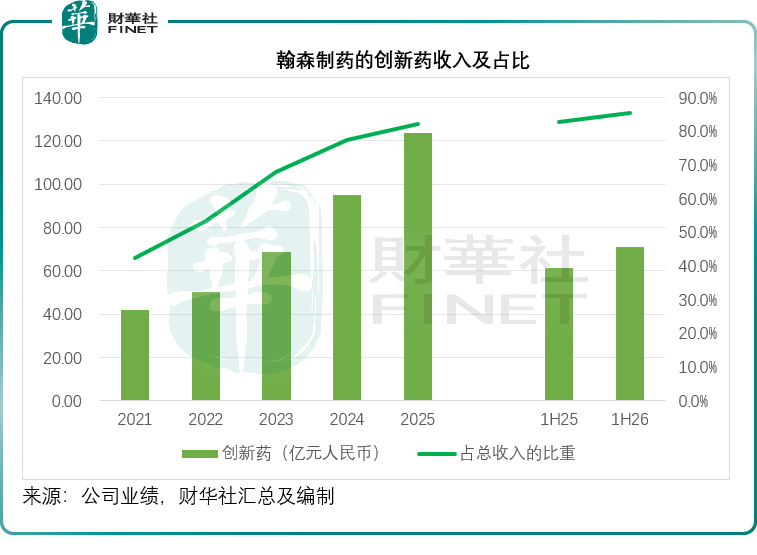
面对变局,翰森敢于预判式布局与断臂式转型。依托多年仿制药积累的现金流,该公司持续加码创新研发,提前搭建多技术平台。短短七年,创新药收入占比从不足四成跃升至2026年上半年的85.4%,见下图,完成了多数同行难以达成的转型跨越——从政策红利的幸存者,蜕变为创新时代的受益者。
四大壁垒,构筑成长底盘
1)全球化研发体系成型,管线梯队较完备
该公司已布局ADC、合成多肽、siRNA、双特异性抗体、创新小分子五大前沿赛道,研发版图覆盖上海、连云港、常州、美国马里兰州,组建超1800人的专业研发团队。管线储备方面,当前拥有超40个候选创新药项目,正进行超70项临床试验。按照我们估算,截至2026年6月末止的12个月,该公司研发开支合计达36.57亿元(单位人民币,下同),相当于同期总收入158.99亿元的23.00%,其中2026年上半年的研发开支为17.39亿元,相当于半年收入83.04亿元的20.95%。
重点管线进展显著:B7-H3靶向ADC(HS-20093)用于小细胞肺癌、骨肉瘤的两项Ⅲ期临床试验均于2026年7月达到主要终点,已在中美欧日获得监管认定共12项,并于9月2日宣布上市许可申请已获国家药监局受理,用于治疗既往含铂治疗失败的小细胞肺癌成人患者;B7-H4靶向ADC海外Ⅲ期临床加速推进,GSK计划2026年启动5项全球Ⅲ期研究。
2)双赛道均衡布局,刚需属性对冲周期风险
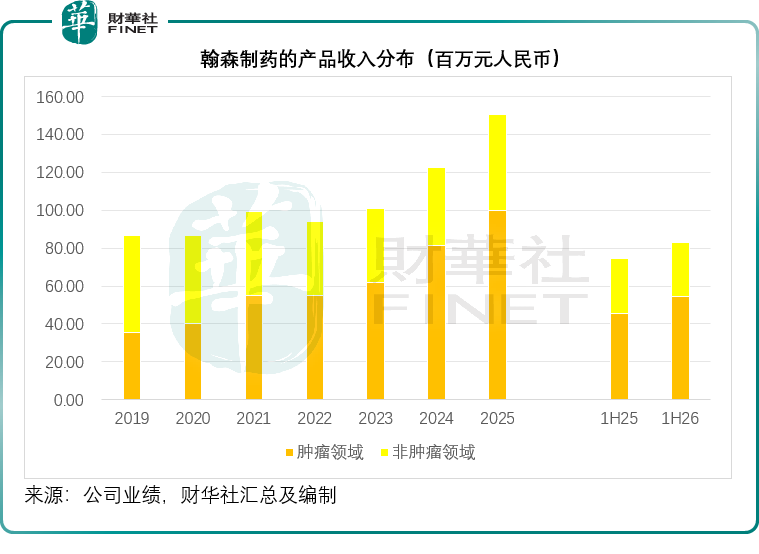
公司聚焦抗肿瘤、代谢、自身免疫、中枢神经系统、抗感染五大高壁垒领域。肿瘤赛道为其核心增长引擎,2026年上半年以阿美乐为代表的抗肿瘤产品收入为54.73亿元,或较上年同期增长21%,占总收入约65.9%。阿美乐作为中国首个原研EGFR-TKI,已获批5项适应症,2026年先后获批在欧盟和澳门上市,国际化再获突破。
非肿瘤赛道布局中枢神经、慢性病代谢、抗感染等刚需领域,拥有恒沐、孚来美、欧兰宁等多款成熟产品,有效对冲创新药研发失败的风险。
3)全球化BD能力突出,模式持续升级
翰森是国内少数能持续完成高规格对价、顶级机构合作、标准化体系化海外权益输出的本土创新药企。该公司的海外授权合作对象均为GSK、默沙东、再生元、罗氏等全球一线跨国药企。截至目前,该公司已落地七项自主创新管线海外授权交易,累计交易总规模或突破120亿美元。
2026年6月,该公司就自研IL-23受体拮抗剂HS-20118与海外生物企业Avere达成全球独家开发与商业化许可协议,首付款1.2亿美元,叠加最高21.8亿美元临床、注册及销售里程碑款项,整体交易对价达23亿美元。7月,Avere与纳斯达克上市公司NextCure达成合并协议,合并后公司以“Avere Therapeutics”运营,翰森预计持有合并后新主体的30%-40%股权,并委派两名董事。这是翰森首次以Newco模式出海,通过产品海外授权、战略性股权投资与海外上市主体并购整合的复合模式,在锁定稳定里程碑收益与长期销售分成的基础上,保留核心管线对应的股权增值收益,实现风险隔离。
4)财务质地优厚,现金流与盈利韧性不错
2026年上半年,翰森营收83.04亿元,同比增长11.71%;归母净利润42.58亿元,同比大增35.82%,利润增速大幅跑赢营收增速。综合毛利率91.92%,按年提升0.81个百分点;净利润率51.28%,双双创下近年新高。上半年来自经营活动的净现金流入达23.37亿元。
2026年6月30日,该公司的现金及银行结余高达373.83亿元,资产负债率仅18.96%,流动比率4.88倍,速动比率达4.77倍,较低负债、高现金流,为抗风险、研发投入和产业整合提供充足弹药。
结构性短板:光鲜数据下的隐忧
1)业绩高度依赖抗肿瘤单品,营收结构集中度偏高
这是市场最为关注的结构性问题。2026年上半年,以阿美乐为代表的抗肿瘤产品收入54.73亿元,占了其总收入的65.9%。当前国内EGFR-TKI赛道已进入激烈竞争阶段,国内获批产品达7款,阿斯利康奥希替尼盘踞高端市场,本土企业持续抢占份额。随着竞品放量、医保谈判常态化降价,阿美乐的增长红利或逐步见顶,而公司目前暂无第二款能够比肩阿美乐体量的大单品。
2)研发风格偏稳健,原始创新能力待突破
翰森的研发优势在于落地稳、转化快,但管线以me-better、改良型创新、差异化靶点为主,缺少FIC(全球首创)、BIC(全球最优)的颠覆性原始创新管线。重点布局的B7-H3、B7-H4等差异化ADC赛道,曾因靶点验证度不足被市场定义为高赔率、低胜率布局,但近日其HS-20093(B7-H3 ADC)在小细胞肺癌领域取得关键突破,并已正式向药监局递交小细胞肺癌上市申请并获受理,是全球首个在III期临床试验中OS(总生存期)阳性的B7-H3 ADC,同时斩获三项国家突破性疗法认定,在小细胞肺癌适应症上基本完成临床价值验证,获批概率显著提升。
不过短板依旧客观存在:本次仅小细胞肺癌适应症申报上市,非小细胞肺癌、骨肉瘤、前列腺癌等更大体量适应症仍在III期或概念验证阶段,短期或难以贡献商业化增量;且B7-H4靶点管线(HS-20089)仍处于II/III期临床验证阶段,针对卵巢癌等妇科肿瘤的数据虽亮眼(铂敏感复发卵巢癌cORR达64.5%),但III期长期疗效仍待确认,存在研发不确定性。此外,该公司GLP-1/GIP双激动剂奥莱泊肽(HS-20094)虽已提交减重适应症上市申请,但入局时间较晚,行业竞争格局已较为激烈,后续商业化突围难度不容忽视。
3)BD变现能力强,但自主全球化商业化能力尚缺
翰森的全球化优势集中在管线授权变现,而非自主商业化落地。虽然多项管线实现海外授权,但公司未搭建成熟的海外临床、销售团队,其2025年和2026年上半年的国内收入占比仍达80%。相较于百济神州(06160.HK)等具备全球自主商业化能力的企业,翰森的全球化仍停留在“合作变现”阶段,业绩增长对BD交易的阶段性收益存在一定依赖,若后续授权节奏放缓,将影响利润增速。
4)细分赛道内卷,政策与合规风险持续
国内药品集采、医保降价范围持续扩容,未来不排除公司核心创新药产品纳入降价范围的可能,将直接压缩利润空间。此外,公司过往存在销售合规处罚记录,在国内医药行业合规监管趋严的背景下,渠道合规管理仍是长期经营的隐性隐患。
综合:稳健有余、弹性不足的龙头
纵观翰森制药三十年发展历程,这是一场务实而有效的产业突围。作为国内仿转创最成功的药企之一,它用扎实的财报、干净的业务结构、稳健的业务布局,证明了老牌药企的转型潜力;但单品依赖、创新保守、全球化能力尚浅的短板,也划定了企业当前的成长边界。
相较于港股多数亏损、现金流承压的生物科技企业,翰森的确定性优势突出:盈利稳定、现金流充沛、研发落地扎实。但相较于具备原始创新、全球商业化能力的头部创新药企,翰森或缺少爆发性成长的核心催化剂。