铜价再创新高,全球铜矿供应预期转弱:大摩下调增产预期,产出或现2017年来首次年度下滑

华尔街见闻
Sep 09

铜价再创历史新高,供应端收紧预期成为行情的重要支撑。

9月8日,伦敦金属交易所(LME)三个月期铜盘中触及每吨14694美元,刷新历史纪录,收盘报14673美元,日内上涨1.5%。铜价突破前高之际,矿业股同步走强,自由港麦克莫兰盘中一度上涨逾7%,年初至今涨幅扩大至约44%。

更值得关注的是,全球铜矿供应预期正在发生变化。摩根士丹利已将此前的全球矿山供应增长预期下调至基本持平甚至小幅下降,若最终兑现,全球铜矿产量或出现2017年以来首次年度下滑。与此同时,智利连续第二个季度下调全年产量预期,美国潜在关税引发的“抢货”又进一步加剧了全球库存错配。
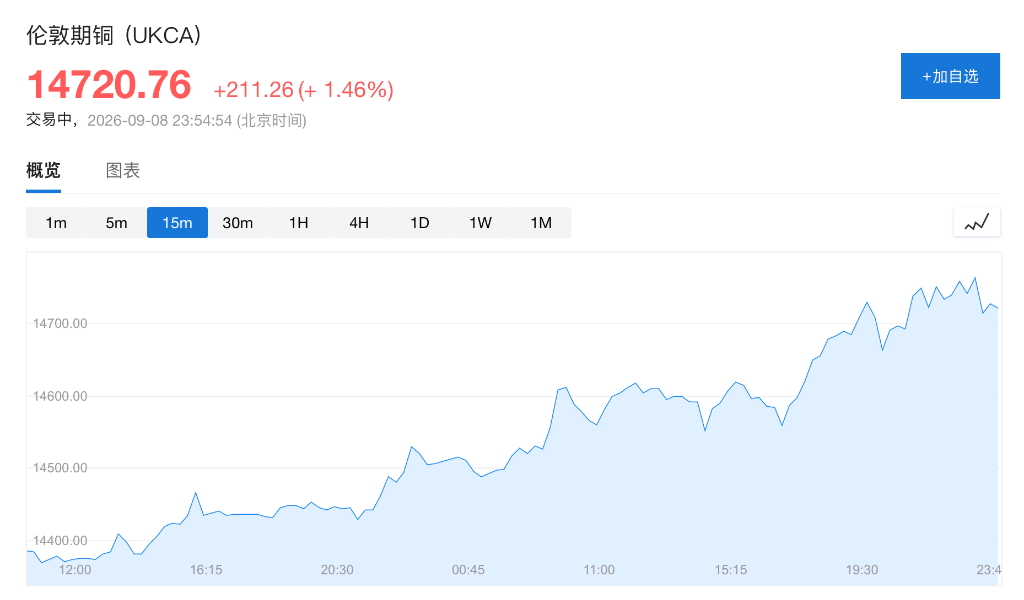
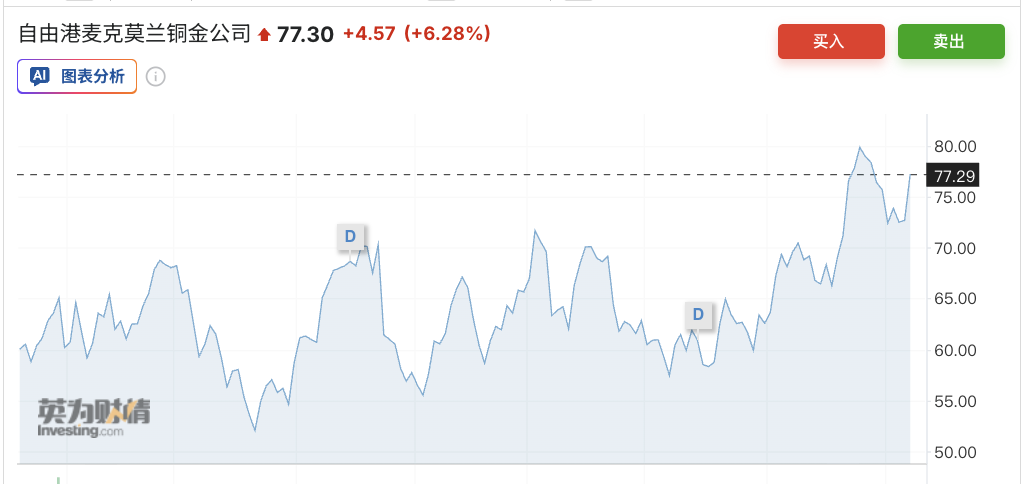
铜价刷新历史新高,大摩下调全球供应预期

供应端的变化正在成为铜价突破历史高位的重要催化剂。

智利是全球最大的铜生产国,但近期产量表现持续承压。该国第二季度铜产量创至少19年来最弱水平,并连续第二个季度下调全年产量预期,预计全年产量将下降2.6%。在此背景下,摩根士丹利逆转此前对全球矿山供应扩张的判断,将供应预期下调至基本持平甚至小幅下降。

如果这一预测兑现,意味着全球铜矿供应将自2017年以来首次出现年度下降。英美资源集团首席运营官Ruben Fernandes也指出,供应最终会增加,但关键问题在于增量释放的速度。

与此同时,美国潜在关税政策正在制造短期供应错配。市场担忧美国未来对铜加征关税,推动铜提前流向美国,全球其他地区库存持续向美国港口转移。矿山供应增长放缓叠加库存重新分配,使现货市场的紧张程度进一步上升。

供应收紧叠加需求预期,铜价仍有上行空间

铜价创新高也正在迅速传导至矿业公司的盈利预期。自由港麦克莫兰管理层测算,铜价每上涨10美分,公司年度EBITDA约增加3.9亿美元;若铜价维持每磅5美元,2027年至2028年EBITDA预计达到130亿美元,而若铜价升至每磅7美元,则可能增至200亿美元。

需求端同样存在潜在催化剂。花旗分析师Tom Mulqueen预计,铜价年底前可能升至每吨15000美元;若制造业复苏、能源转型、数据中心建设或战略储备需求超预期,铜价甚至可能进一步升至17000美元。

因此,当前铜价的逻辑已不只是“抢货”推动的短期行情。矿山供应增长放缓甚至转负,叠加美国关税预期造成的库存错配,以及数据中心、能源转型等结构性需求增长,正在共同强化铜市场的紧平衡预期。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10