铜价,又爆了。
伦敦时间9月8日下午五点,伦敦金属交易所三个月期铜收报14728美元/吨,上涨1.61%。
就在当天盘中,铜价一度冲至14779美元/吨的历史极值。
连续两个交易日刷新历史最高纪录,这样的场景,放在两年前,几乎没有人敢想象。
国内的战场,同样疯狂。
沪铜主力合约cu2610盘中最高触及111720元/吨,稳稳站上了11万元大关,国内铜现货价格同步创下11.14万元/吨的新高,单日上涨超1000元/吨。
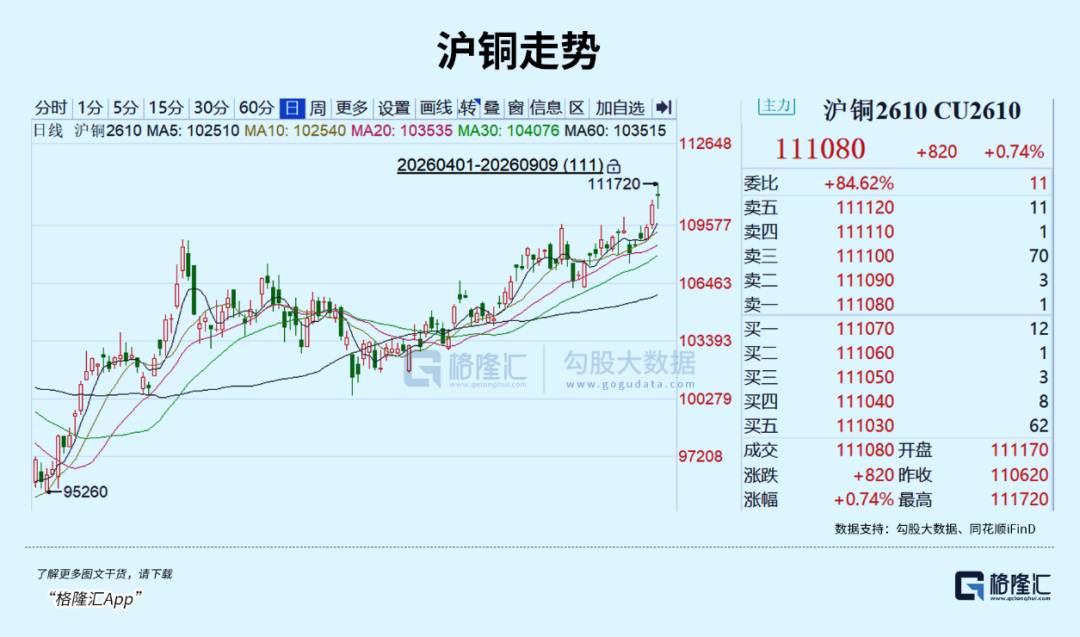
要知道,2025年年初沪铜还不足7万元/吨,也就是说,短短一年多时间,这种红色金属的价格涨超五成。
在铜的百年交易史上,这样的涨幅与价格高度,几乎足以载入史册。
街头的废铜生意都已经陷入疯狂,富宝废铜价格指数已涨至93700元/吨,直接精废价差高达17825元/吨。
包工头拆除厂房甚至需要倒贴钱,因为厂房里的电缆、母线、管道全是铜。
A股铜板块8月以来累计涨幅超过15%,板块内17只个股全线飘红。
铜博士,再次登上资本市场中央。
01
每次大宗商品价格的剧烈波动,背后都极少是单一因素在起作用。
而这一次搅动铜价风云的,是一只巨大的无形之手——美国关税政策。
自特朗普2025年2月首次正式提议对铜加征关税以来,纽约商品交易所(COMEX)铜期货价格长期维持对伦敦市场的高额溢价。
2026年5月,两边价差一度拉大到每吨400到500美元。
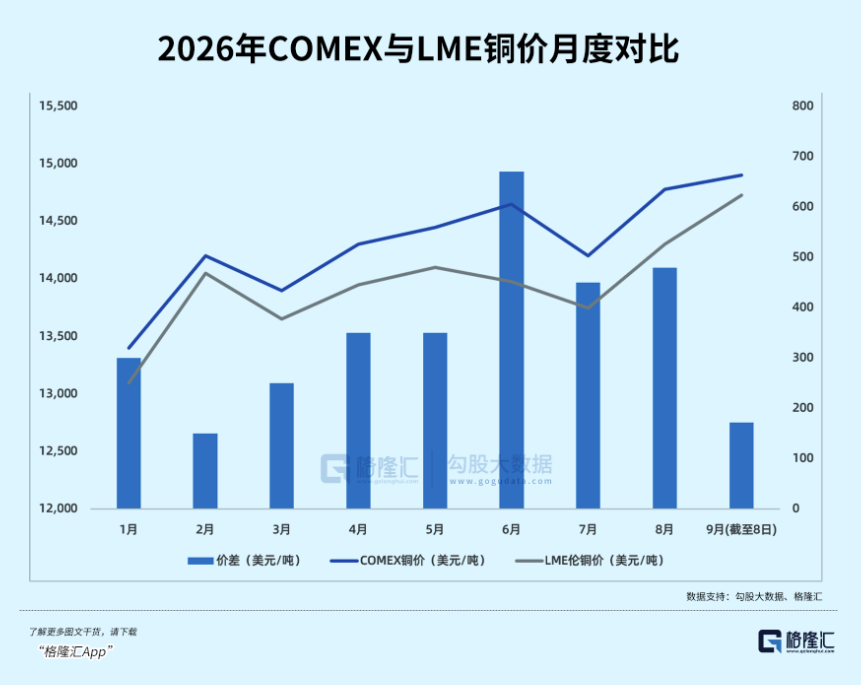
这为交易商打开了一个巨大的套利窗口,那就是,将铜从LME仓库运往美国,赚取价差。
于是,一场史无前例的“抢铜潮”开始在全球上演。
大量铜从LME位于亚洲和欧洲的仓库被装上货轮,运往美国。
COMEX注册库存连续上升,截至9月4日已达76.7万吨,全球三大交易所85%的铜库存在美国。
而与此同时,LME库存自5月下旬以来下降了近40%,9月4日已降至约23.4万吨,其中注册仓单只剩11.12万吨。
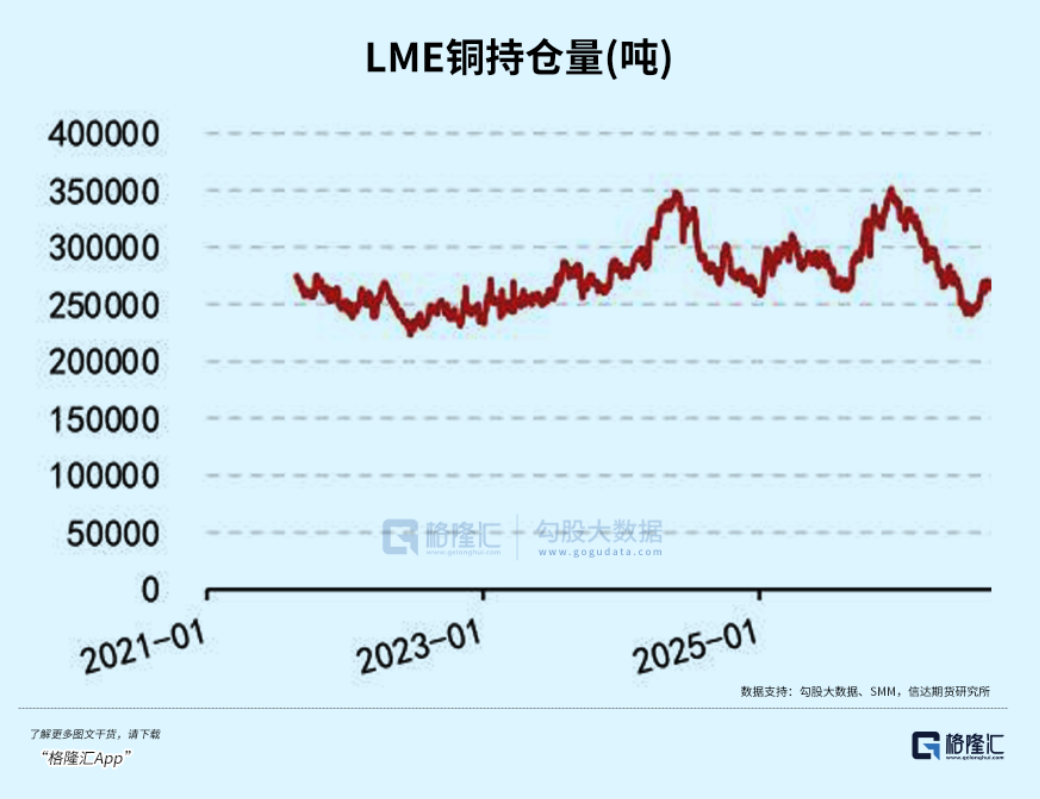
超过一半的库存被注销,意味着它们已被人锁定,随时可能用于交割。
国内同样在加速去库,上海有色网数据显示,截至9月7日主流市场铜库存仅8.51万吨,同比少了逾6万吨。
库存分布的结构性失衡,直接制造了非美地区的局部短缺。
8月17日至18日,LME铜市场甚至出现了一组极端价格信号——现货对三个月合约逆差一度飙升至每吨545美元,创下2021年10月大规模逼仓以来的最高水平。
“现货升水”,表明即期铜资源已供不应求。
关税预期不仅推高了美国本土的铜价,更通过虹吸效应加剧了全球其他地区的供应紧张,形成了一个自我强化的价格上涨螺旋。
但,这既是当前铜价最强劲的多头逻辑,也是它最脆弱的一环。
一旦关税落地,预期兑现、溢价收敛,或者关税被豁免,这批天量库存都可能重新回流全球市场。
9月底,是美国商务部向白宫提交232调查建议的法定节点。
这只靴子,随时可能落下。
02
然而,把铜价暴涨全部归因于关税政策导致的“金属搬家”,并不公平。
在关税政策搅动铜价风云之时,铜本身的供应,也在掉链子。
根据国际铜业研究组织(ICSG)的数据,今年上半年全球铜矿产量同比减少1.1%,而作为冶炼厂主要原料的铜精矿产量则下滑2.6%。
ICSG已把2026年全球铜矿产量增速预期从2.3%下调至1.6%。
供应缺口主要集中在全球最大铜生产国,智利。
这个2024年产量达550万吨、约占全球份额24%的国家,正在经历一场产能危机。
智利第二季度铜产量创至少19年来最低,并连续第二个季度下调全年产量预测。
缺水、矿产品位下降、矿山意外停产维修以及密集的劳工纠纷,包括厄尔尼诺带来的极端天气,都使智利多座大型铜矿的产量持续下滑。
智利央行9月7日公布的数据显示,8月智利铜出口额仅为46.2亿美元,环比下降14%,同比下降3.2%,为2025年7月以来单月最低值。
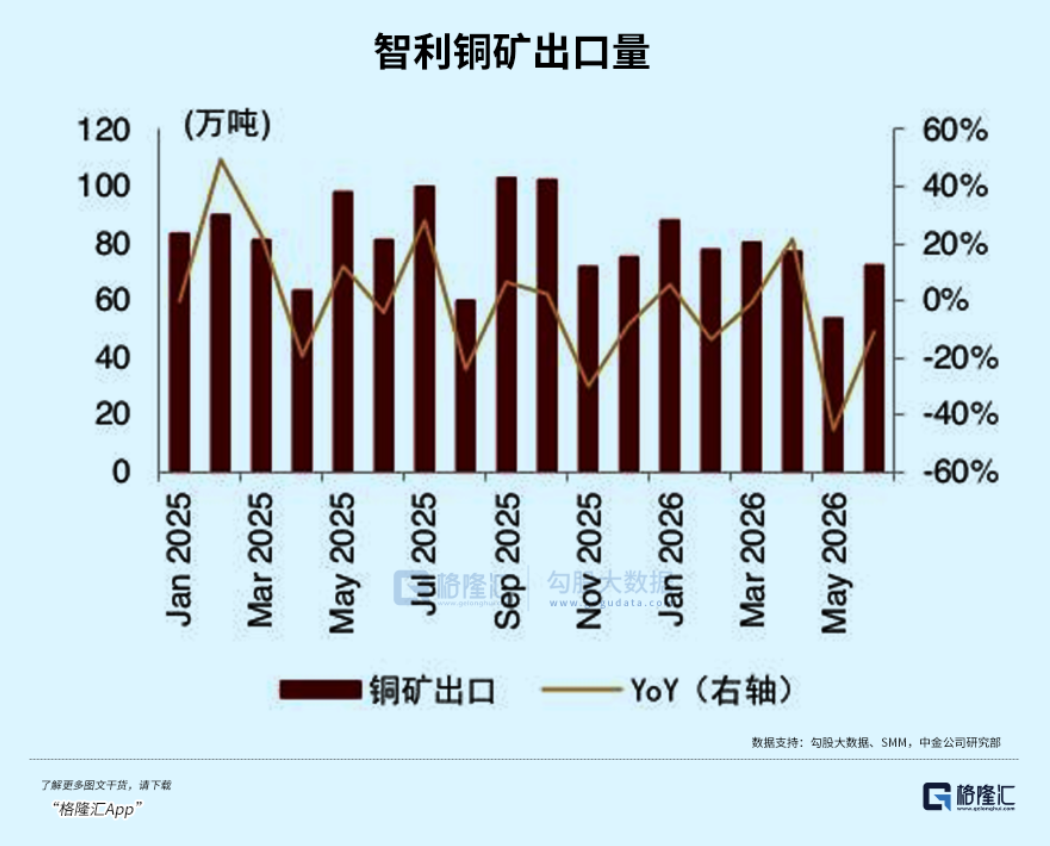
若行业下半年无法实现显著复苏,全球矿山铜供应量将出现2017年以来首次年度下滑。
更令人担忧的是,全球可统计的2026至2027年铜矿产量增量极为有限。
由于矿业巨头们更倾向于收购彼此的矿藏而非勘探新矿,矿石品位持续下降数十年,这一趋势至今未见扭转迹象。
目前,铜精矿加工费TC已跌至-201.66美元/吨,处于2007年9月以来最低水平,这意味着原料市场比精炼铜产量所显示的更加紧张。
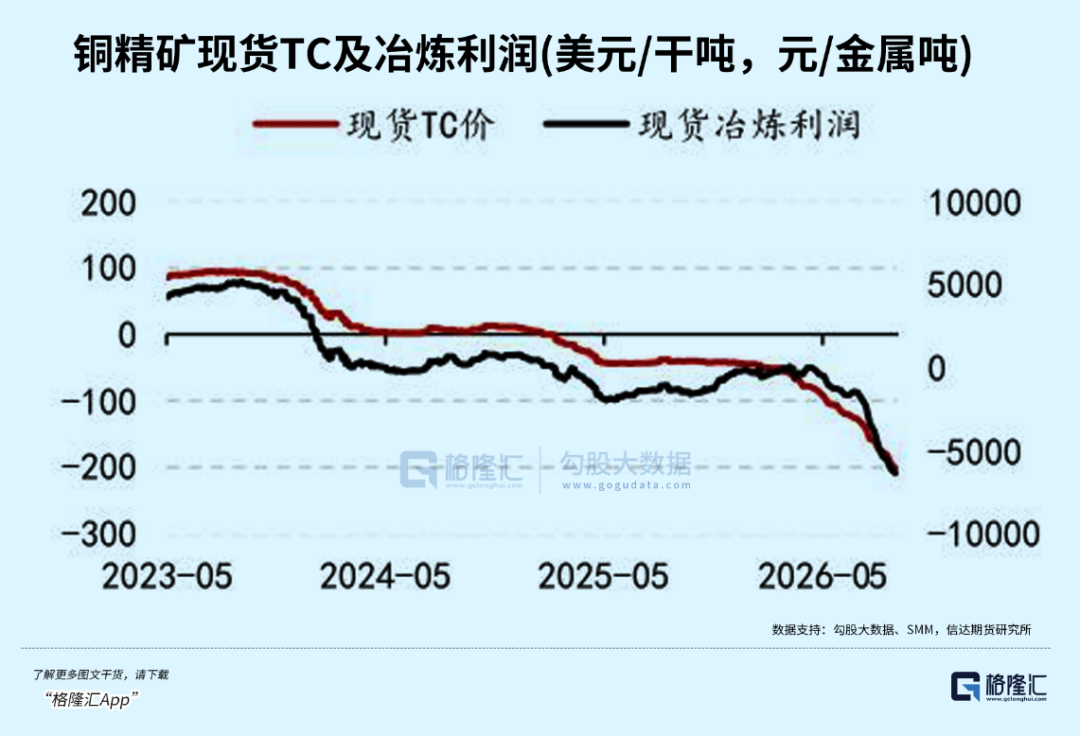
若行业下半年无法实现显著复苏,全球矿山铜供应量将出现2017年以来首次年度下滑。
铜矿的供给侧,正经历一场旷日持久的慢性衰竭。
而与此同时,需求端,铜的价值却正在发生翻天覆地的变化。
过往,铜需求主要由中国房地产、传统制造业及全球经济周期主导。
而本轮铜价上行的需求,则来源于人工智能数据中心建设、全球电网升级、新能源发电及储能系统的快速发展,电力基础设施成为铜需求的重要新增来源。
AI数据中心对铜的消耗量远超市场此前的认知。
一项针对AI数据中心所需20种关键矿物的测算显示,铜约占模型中所需矿物总质量的83%,其中约64%的铜需求来自输电及配电系统。
每兆瓦AI数据中心的耗铜量达27至33吨,是传统数据中心的2倍以上。
AI算力基建带动的电网扩容、变压器升级需求,将进一步放大用铜增量。
一慢一快之间,供需缺口的裂痕正越撕越大,也就抬升了铜价的长期中枢。
03
任何商品的价格涨到某个程度,替代品就会开始粉墨登场。
随着铜价高企,“铝代铜”成为绕不开的话题。
衡量替代经济性最直接的标尺是铜铝比价,这个比值1995年一度降到1:1,2000年以来的长期均值约3.2至3.3。
而2026年以来,铜铝比价屡创新高,LME比值约4.2至4.5,处于近20年历史高位。
业内普遍认为,当比价升至3.5至4.0或更高时,企业便会考虑替代。
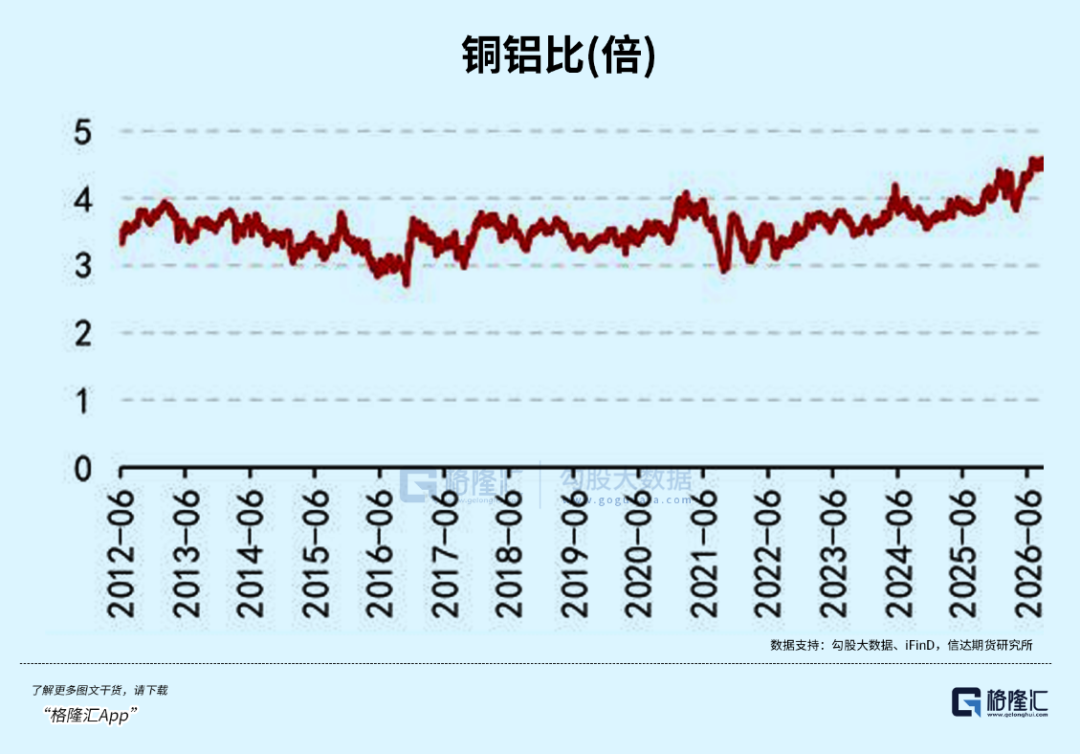
替代效应已开始在现实中加速蔓延。
法拉利早于2025年开始在其296车型上采用铝线束,线束总重量减轻了15%至20%。
在电力行业,新建的中小型充电站中使用铝合金电缆的比例已高达60%至70%,变压器领域也开始出现全铝替代全铜的趋势。
摩根大通预计,2026年全球约有2%的铜需求将被铝替代,到2030年这一比例可能升至6%。
但必须认识到,替代效应的冲击或许不宜夸大。
铝的导电率约为铜的61%,要承载同等电流,铝导线所需截面积约为铜的1.6倍,而铜的重量又是铝的约3.3倍。
利弊权衡一目了然,铝更轻、更便宜,铜则导电性更好、占用空间更小。
在紧凑型电机、变压器、电子元件、开关设备等性能优先于原料成本的应用中,铜难以被替代。
更重要的是,替代需要重新设计,包括产线改造、部件重新设计、认证测试重做,这些工程难题会带来实实在在的前期成本。
一旦制造商围绕铝完成了产品工程设计,若要换回铜,又需要新一轮的重新设计和测试。
这种替代惯性一旦形成,便具有某种单向性。
不仅如此,铝也有自己的枷锁。
中国电解铝产能受4500万吨天花板约束,海外扩张又受电力供应瓶颈制约,铝土矿的供给端同样在收紧。
替代效应把一部分需求从铜推给了铝,而铝自身的供给也并不宽松。
因此,铝的替代效应,更多地是对铜价天花板的影响和试探,而非彻底终结。
那么,铜价的天花板到底在哪里?
目前,全球铜市场正在进入一个供给长期受限、结构性需求持续扩张的阶段。
瑞银预计铜价到2026年底升至每吨1.5万美元,并在2027年进一步达到1.55万美元。
中金公司在2026年下半年展望中明确表示,铜价有望向15000美元/吨新高迈进。
但,分歧同样存在。
智利铜业智库Cesco的高级分析师也指出,这轮行情更多是由关税引发的金属转移所驱动,而非终端需求的旺盛。
因此,美国精炼铜关税的最终落地方式,将成为下半年铜价的重要变量。
根据摩根士丹利的推演,如果关税推迟,COMEX与LME的远月套利窗口继续打开,伦铜可能进一步冲高。
而一旦关税正式落地,全球铜的贸易流向和库存分布将再次经历剧烈重构。
04
结语
目前,期货市场的疯狂已然延伸到A股市场。
9月8日,同花顺铜板块盘中最大涨幅达5.01%。9月9日,行情进一步升温,有色·铜概念反复活跃。
整个铜产业链全线走强,从上游的铜矿开采,到中游的铜冶炼加工,再到下游的铜箔、覆铜板、铜高速连接器,几乎所有带“铜”字的标的都在涨。
相比铜本身的供需,更值得关注的是估值层面的性价比。
A股市场上共有25家上市公司涉及铜产业链,而2026年上半年,19只铜产业股净利润同比增长超过15%。
而在这19只业绩高增长的铜产业股票中,13只公司PE低于30倍。
其中,紫金矿业PE仅13.52倍,洛阳钼业11.89倍,江西铜业14.81倍,这三家,均是市值超过千亿的行业龙头。
因此,当前铜股处于低PE、高EPS韧性加上商品未证伪的组合阶段,这一轮上涨可能意味着对此前的错杀修复。
而回到铜本身,铜价的长期底部正在被抬高,14000美元上方的价格在两三年前不可想象,如今已成为机构的基准情景。
14600美元不会是终点,但铜价注定不会持续单边上涨。
在通往更高价位的道路上,关税政策的靴子何时落地、全球经济能否承受如此高企的金属价格等问题,都是悬在铜牛头顶的达摩克利斯之剑。
唯一能确定的是,铜的故事远未讲完。