时间: 2026-09-13 14:04:45
来源:华泰期货
作者: 师橙
市场要闻与重要数据
现货情况:
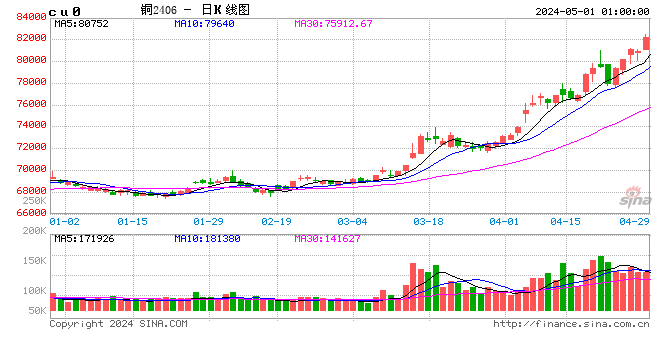
据SMM讯,2026-09-12当周,SMM1#电解铜平均价格运行于109320元/吨至112495元/吨,周中呈现冲高回落的态势。SMM升贴水报价运行于65元/吨至225元/吨,周中多数时间维持升水报价。库存方面,2026-09-12当周,LME库存变动-0.20万吨至23.45万吨,上期所库存变化-0.82万吨至5.48万吨。国内社会库存(不含保税区)变化0.24万吨至8.75万吨,保税区库存变动-0.17万吨至3.88万吨。Comex库存上涨0.07万吨至76.75万短吨。
观点:
宏观方面,2026-09-12当周,美国 8 月 PPI 受能源拉动同比上行,随后公布的 CPI 核心环比超预期反弹,通胀粘性重新引发市场担忧。欧元区 8 月通胀回升,欧洲央行如期落地年内第二次加息 25bp,凸显全球主要央行抗通胀立场,美元、美债收益率震荡上行,带动股票、大宗商品等大类资产波动加大。关注下周美联储议息会议结果。
矿端方面,2026-09-12当周,进口铜精矿指数继续下行至‑209.7 美元 / 干吨,矿端紧张格局进一步加剧,矿山招标持续开展,贸易商成交集中在指数扣减 25 美元 / 干吨附近,冶炼厂对深度扣减接受度下降,更多尝试固定价锁定采购成本。巴拿马铜矿第二批约 3.8 万吨存量铜精矿计划发运印度,但仅为关停前堆存矿处理,对全球矿源缓解力度有限,国内十一港铜精矿库存环比增加 3.42 万实物吨,主要来自青岛、防城港到货增量。8 月国内铜矿砂及精矿进口量环比回升但同比依旧下滑,海外新项目虽有投产但短期增量释放有限。展望下周,现货铜精矿 TC 仍将承压下行,短期难见明显修复,关注矿山招标结果,港口库存变化以及海外铜矿项目发运进度,冶炼厂原料成本压力将持续存在,副产品硫酸价格大幅走弱进一步压缩冶炼企业利润空间。
精铜冶炼及进口方面,2026-09-12当周,铜价冲高后受美国关税预期降温快速回落,临近周末进口比价大幅修复,现货进口盈亏由负转正至 618.07 元 / 吨,进口窗口短暂打开,但临近 9 月合约交割,实际操作空间有限。洋山铜溢价周内先抑后扬,周五铜价大跌后持货商挺价情绪抬升,溢价上行;国内保税区库存出现分化,上海保税库存去库、广东保税库存小幅累库。国内社会库存整体维持低位,供应边际小幅改善,但整体依旧偏紧,周尾铜价回落带动下游逢低点价采购,库存对铜价由驱动上涨转为限制下跌。展望下周,随着进口窗口修复,后续进口货源存在补充预期,但港口堵港问题仍在,到货兑现存在滞后,沪铜完成 09 合约向 10 合约换月,现货报价切换后高升水预期较强。
废铜冶炼及进口方面,废铜价冲高至历史高位后回落,国内再生原料呈现周初贸易商逢高出货、周末库存收紧惜售的状态,含税票点高企推升原料采购成本,精废含税价差维持 4192 元 / 吨,显著高于合理价差。再生铜杆企业周初订单火热,但原料成本快速抬升带来倒挂风险后迅速转为观望,采购情绪维持低位。海外方面,光亮铜受供应偏紧支撑计价系数维持高位,1#、2# 紫铜系数随铜价冲高小幅回调,铜价剧烈波动压制海外下游采购,买卖双方报价分歧扩大,进口废铜扣减同步波动。展望下周,国内贸易商库存偏低,捂货待涨心态较强,原料价格存在继续上行的可能性,杆企开工依旧会被成本与票据问题约束,成交维持脉冲式特征;海外再生原料 LME 计价系数大概率高位震荡,国内进口比价修复后关注海外货源报盘与到港情况,若铜价继续回调,或刺激国内再生原料流通量边际增加。
铜材企业方面,精铜杆企业开工率 61.49%,环比回升 2.37 个百分点,主要来自前期停产企业复产,但终端新增订单不足,原料库存下降而成品库存走高;线缆、漆包线受高铜价冲击开工同步回落,漆包线新订单明显下滑,成品库存压力攀升。再生铜杆开工率环比大幅下滑 5.29 个百分点至 8.74%,精废杆价差走阔挤压企业利润,江西盘面扣减进一步扩大;黄铜棒开工率继续回落至 47.46%,原料货源紧张,企业维持极低原料库存,按需采购。整体铜材加工费分化,电力铜杆、漆包线铜杆加工费周内明显下行,出口加工费保持相对稳定。展望下周,原本预期精铜杆开工小幅回落,但周五铜价下跌刺激下游点价,开工率存在超预期修复的可能性;线缆、漆包线若无批量订单释放开工仍易偏弱;再生铜杆仍受制于原料与票据约束,开工难有明显反弹,黄铜棒继续承压,需要持续跟踪铜价波动对加工企业接单、补库行为带来的变化。
消费方面,2026-09-12当周,整体终端消费尚未迎来旺季全面启动,高铜价压制下多数下游企业保持观望,仅在铜价周尾大幅回调之后释放部分刚需点价采购,并未出现批量订单落地。线缆行业开工持续走弱,终端客户为规避价格风险,观望情绪浓厚,原料备货意愿低迷,成品库存持续累积;漆包线行业新订单环比大幅下滑,成品库存天数走高;黄铜棒下游仅维持刚需采购,主动补库意愿不足。区域现货市场分化,上海升水大幅回落,山东、华北转为贴水,广东升水相对坚挺,反映不同区域终端需求冷热差异。展望下周,传统 “金九” 旺季实质订单仍待验证,铜价若维持高位震荡,终端采购将继续以刚需为主,难以出现大规模补库,若铜价进一步回调,有望带动更多下游企业点价成交,需要重点跟踪线缆、家电等终端订单的落地情况,观察现货升贴水变化来验证消费的持续性,警惕旺季预期落空风险。
策略
铜:谨慎偏多
总体而言,铜价受美国关税迟迟悬而未决,叠加PPI数据超预期以及欧元区央行加息等影响,致使获利了结头寸出现而使得铜价冲高回落。但基本面上,矿端铜精矿 TC 持续走弱,冶炼利润受硫酸下跌挤压;精炼铜进口窗口短暂打开,但到货兑现有限,低库存仅起到抗跌作用。废铜市场原料松紧快速切换,再生企业受成本、票点制约采购谨慎。铜材开工分化,线缆、漆包线走弱,“金九” 终端旺季尚未全面启动,仅铜价回落释放少量刚需。下周宏观重点关注美联储议息会议结果。周内波动或较大,但倘若出现加息的情况,建议在10.2万元/吨下方开始逢低买入套保,不建议搏倘若加息后的下跌(做空)行情。但有卖出套保需求的企业可以在11万元/吨附近进行卖出。
套利:暂缓
期权:卖出看跌
风险
旺季需求持续不及预期
流动性踩踏风险
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。