国际铜价创新高带来的几点思考

证券日报
Sep 14

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

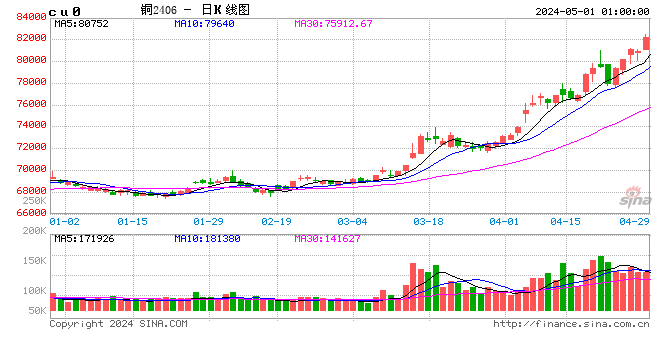
  近日,伦敦金属交易所(LME)三个月期铜一度触及1.49万美元/吨,创历史新高;从全年涨幅维度看,涨幅高达27.35%。年内国际铜价接连上涨,是短期政策催化与长期结构性矛盾共振的结果,可从三个层面理解。

  一是市场对美国扩大铜关税的持续预期。市场普遍预期,美国将从2027年1月起对精炼铜加征15%关税。这一判断推动美国贸易商在新政策生效前提前备货,大量铜从伦敦金属交易所位于亚洲和欧洲的仓库流向美国,一场跨太平洋、跨大西洋的“抢铜潮”提前上演。

  二是铜供给端面临长期结构性约束,短期减产压力尤为突出。今年上半年,全球铜主产区产量有明显下降态势,如最大铜生产国智利遭遇极端天气影响,第二大铜生产国刚果(金)正式实施铜精矿出口禁令。

  三是AI算力与新能源构成“超级需求引擎”,铜需求正经历结构性跃升。随着全球AI算力竞赛加速推进,AI数据中心等新场景已成为铜的“超级需求引擎”,不仅重塑了铜的需求结构,更从根本上改变了市场对铜价中长期走势的定价逻辑。

  从国内来看,高铜价对中国铜产业链不同环节影响各异。

  上游矿产龙头企业直接受益,但供给端的结构性约束仍值得关注。Wind数据显示,今年上半年,多家矿产龙头公司净利润同比明显增长。例如,紫金矿业归母净利润391.7亿元,同比增长68.17%,业绩大幅增长主要受益于金、铜、锂等金属价格上涨。不过,多数矿产公司仍面临供给端长期结构性约束。

  中游冶炼企业经营现状亟待改善。冶炼企业正处于从“赚加工费”到“倒贴加工”的阶段,近年来,铜精矿加工费已从正常水平的每吨数百元跌至亏损状态,颠覆了铜冶炼行业的传统盈利模式。铜价上涨意味着冶炼企业利润空间被严重挤压,其核心矛盾在于冶炼企业的主要利润来源加工费用,而非铜价本身的涨跌。

  下游加工企业面临的挑战更为严峻。随着铜价上涨,加工企业只能自行消化原材料价格风险;与此同时,高铜价正加速终端制造业的材料替代进程,如消费端的“以铝节铜”技术路线,新能源产业用铜量也呈逐渐下降趋势。

  对整个中国铜产业而言,高铜价既重构了产业链利润分配格局,也倒逼产业结构升级。冶炼端的减产与整合、下游“以铝节铜”与技术创新、国家储备体系的加速构建,共同构成了中国铜产业在新一轮价格周期中的应对之策。

新浪合作大平台期货开户 安全快捷有保障

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10