智通财经APP获悉,二季度业绩季,以及 Asia Leaders 与 Communacopia + Technology 两场大会结束之后,高盛重点梳理中国互联网板块与 AI 模型领域的关键主题与焦点,并更新子板块偏好(基于防御性增长上调游戏/娱乐,基于具吸引力的估值上调互联网垂直行业/教育)及相应的重点个股观点。
投资者关注的主题/焦点集中在以下五方面:
1)三季度业绩的混合格局——高盛预计消费疲软将拖累电商/广告/本地服务增长,并认为游戏/云/互联网垂直行业属于增长驱动相对更具防御性/韧性的子板块;
2)AI 云增长——在算力需求紧张与美国超大规模厂商的正面交叉印证下,高盛认为存在进一步“超预期再上调”的空间(上调阿里云 9 月季增速至 53%,此前为 50%);但投资者对资本开支的资金来源、高 ROIC 的可持续性存有疑虑;
3)AI 模型竞争加剧——性能差距收窄、关于前沿推进节奏的讨论也在演变,成本效率、财务实力与 harness 产品正成为更重要的差异化驱动因素;
4)agents 应用的关注度上升——围绕职场(To-B 与 To-C)与个人 AI 助手(To-C,交叉印证来自美国厂商近期新推出的消费级 agent,包括 Meta 的 Muse),相关投入可用于用户获取并可能形成可持续的数据飞轮,但对其 ROI 与长期留存存在疑问;
5)AI 政策/监管/税收的演变。重点提示蒸馏、与美国供应商交易、海外算力准入、高科技优惠税率四类风险。电商商户税对有货架式电商影响可控,游戏公司今年增值税率未变;离岸信托个税担忧已压制港股表现。
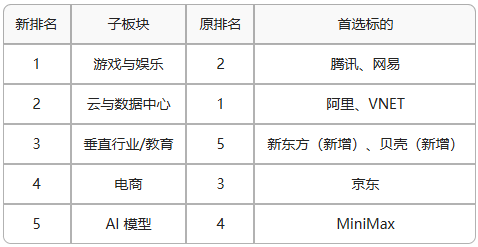
在板块股价年内与二季度业绩后走弱的背景下,高盛评估超大盘估值相对过去估值低谷所处的位置、EPS 修正前景、自由现金流状况/美元融资需求,并更新子板块偏好:游戏与娱乐上调至第 1,云与数据中心下调至第 2,垂直行业/教育升至第 3,电商从第 3 降至第 4,AI 模型从第 4 降至第 5。我们同时更新腾讯与阿里的目标价/盈利预测,以反映 AI 应用投资以及阿里最新公布的融资。
超大盘逐家要点
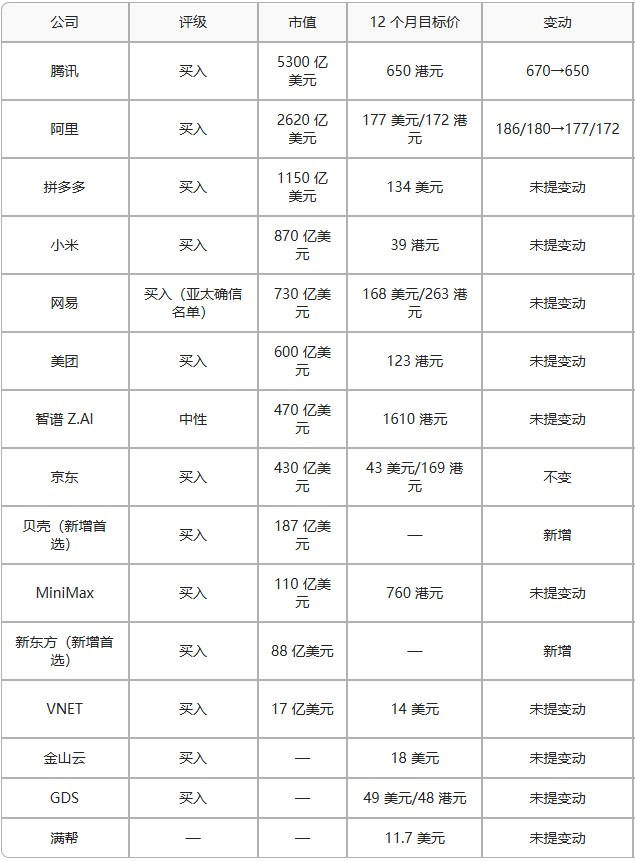
腾讯(买入)——利润增长因 AI 投资加码承压,但年内跑输已反映 EPS 压缩与估值收缩;半年内 AI 技术栈可见度明显改善。下调后 3Q/4Q26E EPS 增速为 -2%/-5%、FY27E 0%(此前 4%/0%/5%);2026-28E 净利润微调 -3%~-8%。核心利润强劲+以海外资产为主的 1300 亿美元投资组合可覆盖抬升的资本开支/预付款,管理层公开表态无股权融资计划。6-12 个月股价驱动:下一代混元发布、WorkBuddy 留存/付费率、微信“小薇”采用、腾讯云重回中国前三超大规模厂商的重新承诺。
阿里(买入)——业绩带来积极进展:云增长是亮点,资本开支抬升但 ROIC 确定性提高,EPS 增长自 9 月季起出现拐点;即时零售单位经济效益改善(FY27E/28E 亏损减半、FY29E 转正按计划)。继续预计 FY27E/FY28E EPS 同比 +64%/+33%(个股章节口径为 +58%/+27%);云增速上调至 9 月/12 月/次年 3 月季 53%/55%/55%。目标价下调主因 800 亿港元股权融资的摊薄效应,管理层称 FY27 内无进一步融资计划。
拼多多(买入)——2Q26 混合:在线营销 +3% 好于预期(国内 GMV 有韧性),交易服务 +13% 低于预期(Temu 应对全球关税/监管变化)。欧盟 7 月取消小额豁免改按件征固定关税,压力持续(高盛估算欧洲约占 Temu GMV 三分之一)。对 1P 的长期投入(新拼木,首个自有品牌 Bemuvo 6 月在部分市场上线)与本地供应链、仓储履约投资被视为积极进展。
小米(买入)——预计智能手机毛利率担忧在 2H26 缓解(存储定价二阶导转负+执行稳健);IoT 收入增长潜在拐点(国内基数更易、海外强劲)、智能车加速(SkyNomad 发布)、AI 进展将重新点燃生态增长。接下来看:MiMo-V3 可能本月发布、SkyNomad 锁单量 10 月 7 日后披露、双十一 GMV。
网易(买入)——稳健的“非 AI”复利标的,利润率与自由现金流创历史新高。预测 3Q/4Q26E 游戏收入 +5%/+5%、营业利润 +20%/+16%。催化:《Ananta》2027 年 1 月全球上线。
美团(买入)——预计投资者担忧三季度外卖利润环比下滑(单位经济效益优势收窄),高盛认为季度间不均衡复苏更像主动战略(旺季抢 GTV 份额+骑手成本季节性上升)。下调每单利润预测:2026E/27E/28E 为 -0.1 元/0.6 元/1.1 元(此前 0.3/0.8/1.1),中期外卖单位经济效益维持每单 1.1 元 EBIT。
智谱 Z.AI(中性)——1H26 混合:开放平台/API 变现与 ARR 爬升好于预期,整体收入与盈利受本地部署转云端 MaaS 拖累。2026 年底 ARR 上调至 27 亿美元(此前 25 亿,对比 MiniMax 预测 12 亿),管理层强调捕捉高价值 token 而非最大化 token 量,编程仍是主要入口。
京东(买入)——视为 2026 年下半年的估值修复/重估故事,基于顶线复苏与利润同比回升,目标价不变;年内已在中国互联网板块内相对跑赢。
其他重点观点
MiniMax(买入)——相对可灵最新一轮融资后投后估值 180 亿美元、以及智谱仍存大幅折价,视 M3 竞争力战略与 H3 多模态发布为 ARR 爬升的正面驱动,2H26 有可观估值修复空间(当前收入运行率约为智谱一半)。优势为全多模态供给、商业化能力、每 token 成本与组织效率。
世纪互联(买入)——批发 IDC 进入收入/EBITDA 加速期,2026E-28E 复合增速 37%/35%;年内已赢 862MW+355MW 预订,全年新增订单指引 1-1.1GW(含预订约 1.4GW)。与宁德时代关联方交易预计 9 月底完成,预期带来低成本可持续电力协同。
新东方(买入)——估值相对历史水平、同业与自身 EPS 增长均具吸引力;1QFY27 收入增速应超全年、海外相关收入转正;股东回报最高 5 亿美元(占市值 5%-6%),现金股息由 FY26 约 2 亿美元提升至 FY27 的 3 亿美元。
贝壳(买入)——中国新“828 房产政策”的结构性净受益方(转向二手房、高质量竣工盘、整合居住服务)。三条受益逻辑:存量房加速转移(固定成本增量极小、贡献利润率扩张)、新房经纪渠道渗透率提升(维持佣金率)、家装/租赁等新举措协同。估值低于 15 倍 2026E 市盈率、低于 14 倍未来 12 个月市盈率,较历史均值低 1 个标准差。