
国庆长假第一天,无数人还堵在高速公路上时,海南的免税店里已经人头攒动。
海口海关的统计数据很快出炉,10月1日当天海南离岛免税购物金额达1.07亿元,同比增长21.17%,1.89万人次参与购物,累计购买商品8.30万件,同比增长幅度均超两位数。
免税购物,作为一种带有“消费升级”标签的高端零售业态,过去几年内一直被不停唱衰。
同样被不停唱衰的,还有免税购物背后站着的那家巨无霸公司——中国中免。
作为海南离岛免税市场的绝对主导者,中免在海南免税上的市占率始终保持在70%到80%之间。
某种程度上,海南免税的增长,都意味着中免财报的增长。
然而与之相对的,中国中免的股价,却在近几年来经历了漫长的滑坡。
2026年初以来,中国中免A股股价累计下跌了约45%。
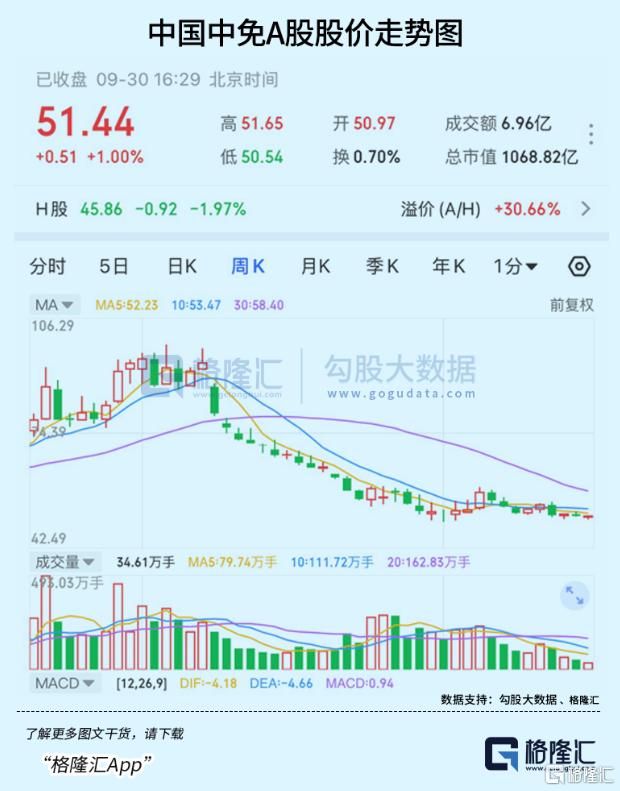
而从2021年巅峰时期的421元算起,中免一路跌到现在51元附近,市值从巅峰的8338亿元缩水至约1069亿元,跌幅超过85%。
如今,2026年已经走过四分之三,中国中免还能否从低谷中走出来?
01
要说清楚中免今年的表现,得先看财报。
2026年上半年,中国中免实现营业收入276.55亿元,同比微降1.76%;但归母净利润达到31.06亿元,同比大涨19.49%。
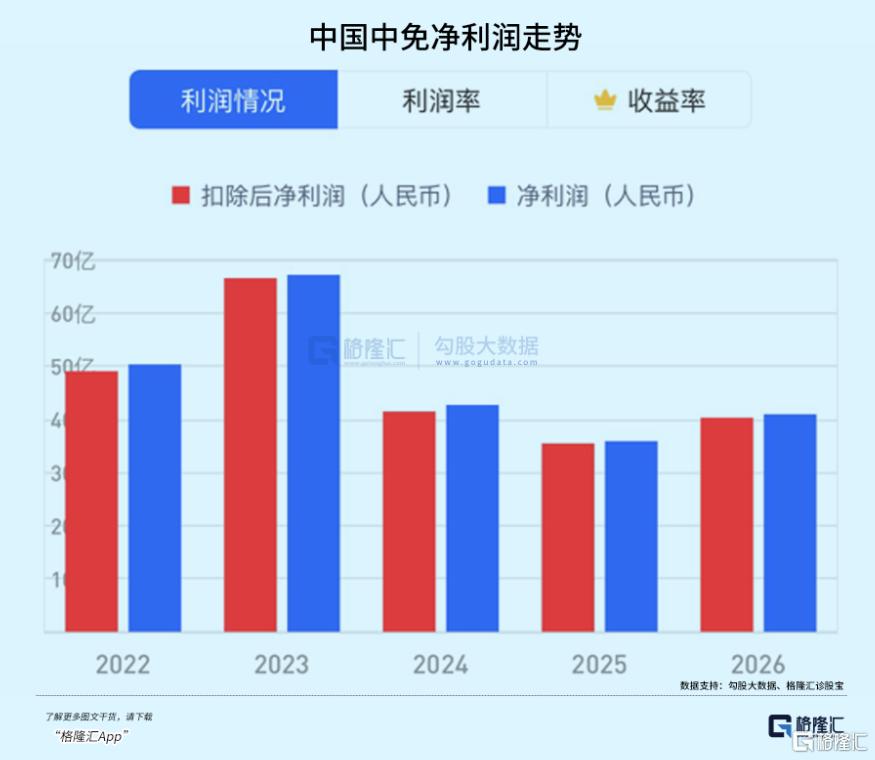
收入降了,利润反而涨了,看似矛盾的情况,恰恰解释了中免今年的走势。
收入端的小幅下滑,主要是被机场免税业务拖了后腿。
今年年初,上海机场和北京机场的免税经营权完成新一轮招标。
中免虽然成功拿下多个核心标段,但新老合同切换期间,转场运营、店铺改造都需要时间,导致上海地区上半年收入骤降70.1%至20.53亿元。
但如果转向海南,情况立刻就不一样了。
上半年中免在海南地区的收入达到185.54亿元,同比大增23.4%。
海南扛起了中免的大半壁江山,贡献了接近七成的营收,而且毛利率还在持续提升。
利润端的表现更加亮眼。
上半年中免整体毛利率达到33.90%,较去年同期提升1.14个百分点,而且已经连续三个季度环比上涨,免税商品的毛利率更是高达36.89%。
这说明,中免卖东西越来越赚钱了。
对于中免而言,营收只降了不到2个点,利润却涨了将近20个点,说明公司正在从规模至上转向发展质量优先。
而单看海南免税市场,中免的这座金山,仍旧相当稳固。
根据海口海关的数据,2026年1到6月,海南离岛免税购物金额达到199.2亿元,购物人数279.3万人次,同比分别增长18.8%和12.6%。
自2025年11月离岛免税新政实施至今年4月底,海关监管离岛免税购物金额累计222.2亿元,同比增长22.6%。
海南封关运作之后,免税政策并没有名存实亡。
恰恰相反,封关之后,免税渠道的价格优势不但没有被削弱,反而在持续释放。
因为所有消费品仍然需要征税,只有免税店享受税收优惠。
而且免税政策还在持续加码。
去年11月的新政把免税品类从45大类扩充到47大类,新增了宠物用品和可随身携带乐器,小家电类增加了扫地机器人、吸尘器等15种商品,电子消费品类新增了数码摄影器材和无人机。
这些品类听起来不大,但精准针对了年轻消费者和家庭消费者的需求。
这部分增量,正是步入“中年”的免税行业未来增长的想象空间。
此外,去年以来,中免密集参与国内最重要机场的免税招标,一口气拿下了上海浦东机场T2+S2、虹桥机场T1、首都机场T3、白云机场T2等多个核心标段的经营权,转让期限长达8年。
今年3月,中免更是以2.94亿美元的代价完成了对DFS大中华区零售业务的收购。
通过这次收购,中免不仅拿下了DFS在香港和澳门的门店,还引入了LVMH集团和Miller家族作为战略股东,分别向两家增发H股。
但光环之下,中免的“中年危机”仍旧不容回避。
02
近几年,中免股价的持续下跌背后,是中免面临的多重挑战。
而中免,还没有对此给出足够有说服力的答案。。
最直接也最显而易见的老问题就是,牌照红利正在退潮,过去躺着赚钱的日子一去不返。
中免之所以能长期享有高利润率,核心在于它是一家掌握稀缺牌照和渠道资源的特许运营商。
但这个逻辑正在被打破。
随着免税经营资质放开,海南已形成6家经营主体、12家离岛免税店的多元竞争格局,海旅免税、海控免税、王府井等新玩家纷纷入局,一家独占的黄金时代已经一去不复返。
根据机构测算,未来行业扩容背景下,中国中免市占率或从近90%回落至80%左右,盈利能力中长期承压。
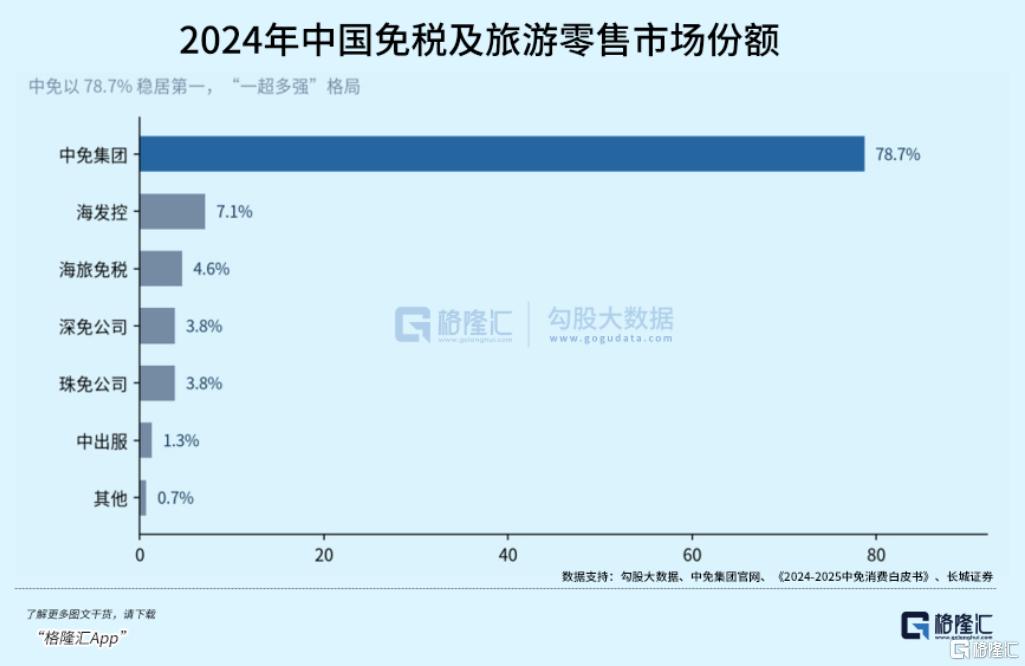
过去是中免选品牌,如今是品牌选中免,这正是市场正在发生的变化。
其次,消费者的钱包,没那么好掏了。
2026年5月,海南免税销售额同比持平,增速较4月的10%和3月的25%明显放缓,其中5月6日至31日销售额甚至同比下降了3%。
更值得警惕的是,虽然单客消费额同比上涨2%、单件商品均价上涨5%,显示高净值客群的购买力依然坚挺,但购买件数同比减少了3%。
这意味着,消费者来是来了,但掏钱的意愿在收缩。
客单价的上涨更多是靠高单价品类拉动,而不是消费量的真正扩张。
与此同时,LV、Dior等奢侈品牌以及海蓝之谜、SK-II等高端护肤品牌也在加速直营化和线上化,这直接压缩了中免作为渠道商的利润空间。
加上出境游的持续分流,海南免税的价格优势能否留住消费者,是一个需要打问号的问题。
除去海南免税的压力,机场渠道也在面临持续的压力。
以京沪机场的免税经营权招标为例,由于上海机场集团修改了招标规则,明确“标段一和标段二不可兼中兼得”,中免失去了上海浦东机场T1航站楼及S1卫星厅国际区域的进出境免税店经营权,该标段被全球免税巨头Dufry旗下的杜福睿拿走。
这件事对中免的冲击导致,2月24日,中免A股直接封死跌停板,港股三天跌幅超过22%。
而且机场渠道本身的盈利模式也在恶化。
首都机场新免税合约下,中免每年需支付固定费用4.8亿元,另加销售额5%至9%的佣金,综合收入分成比例虽然与2024至2025年水平相若,但远低于疫情前的40%。
但归根结底,这些问题的根源,都出在行业内部,是整个免税行业共同面对的问题。
作为免税行业的老大哥,中免的地位仍旧难以轻易动摇。
但问题在于,中免内部管理层的频繁更迭,导致公司的战略连续性存疑。
前两年,中免光是董事长就换了三届——
2023年2月彭辉辞职,李刚接任;2023年10月王轩成为新董事长;2024年10月王轩又辞职,范云军成为最新掌舵者。
两年三易其主,意味着公司的内部治理,可能存在深层次问题。
同样,2.94亿美元拿下DFS大中华区业务,听起来是一笔好买卖。
但细看数据,DFS港澳业务2024年营收41.49亿元,净利润仅1.28亿元,净利率只有3.07%,
而中免自身的净利率虽然也在下滑,2025年仍保持在6.7%左右。
换句话说,中免买回来的这块资产,盈利能力比自己的主业还差。
如何将港澳门店的净利率提升到公司平均水平,是一个不小的挑战。
更让人担心的是商誉减值风险。
本次收购对价约3.95亿美元,澳门门店采用了14.54倍的EV/EBITDA倍数,略高于行业平均。
而中免2025年业绩已经受到过商誉减值的冲击,如果未来港澳门店经营未达预期,可能引发进一步的减值,直接冲击利润表。
此外,在香港业务方面,收购资产包中澳门7家门店是较稳定的利润来源,而香港2家门店近两年尚未稳定盈利,盘活香港门店是对中免运营能力的直接考验。
不过短期来看,国庆首日1.07亿的销售额已经开了个好头,而四季度历来是免税消费的黄金期,叠加海南旅游热度的持续攀升,中免下半年的营收表现大概率会比上半年好看得多。
而在机场渠道,上半年上海地区收入骤降70%,这既是拖累也是机会。
随着新合同下的门店改造逐步完成、运营步入正轨,下半年机场渠道有望迎来显著的收入修复。
加强受多重因素影响,赴日中国游客数量大幅下降,日本免税业受到明显冲击。
国金证券的研究显示,2025年中国大陆游客在日本的购物金额高达7533亿日元,假设30%的消费回流至国内免税店,可为免税行业增加约100亿元的空间。
海南作为国内最热门的替代旅游目的地之一,有望成为这波消费回流的最大受益者。
当然,风险也不是没有。消费力复苏的持续性仍然需要观察,尤其是高客单价品类的销售趋势。
不过,从估值角度来看,中免当前A股股价在51元附近,总市值约1069亿元,动态市盈率约17倍。
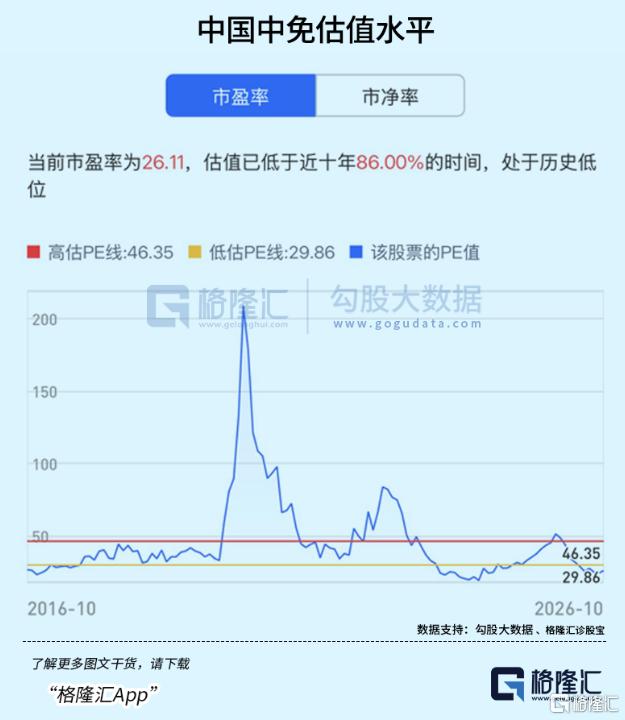
换句话说,市场对中免的悲观预期可能已经较为充分地反映在了当前股价中。
03 结语
回望过去两年,中国中免经历了一段不那么好过的时光。
股价从高点大幅回落,收入增长放缓,市场对免税行业的成长性产生了怀疑。
但2026年的中免,或许可以证明,起码公司并没有躺平。
国庆首日那1.07亿的免税销售额,或许也同样证明,中国人的消费热情从未消失,只是在等待一个更好的理由去释放。(全文完)