
近期存储板块重新被投资者所关注。主要因为其强劲的基本面与疲软的股价走势。
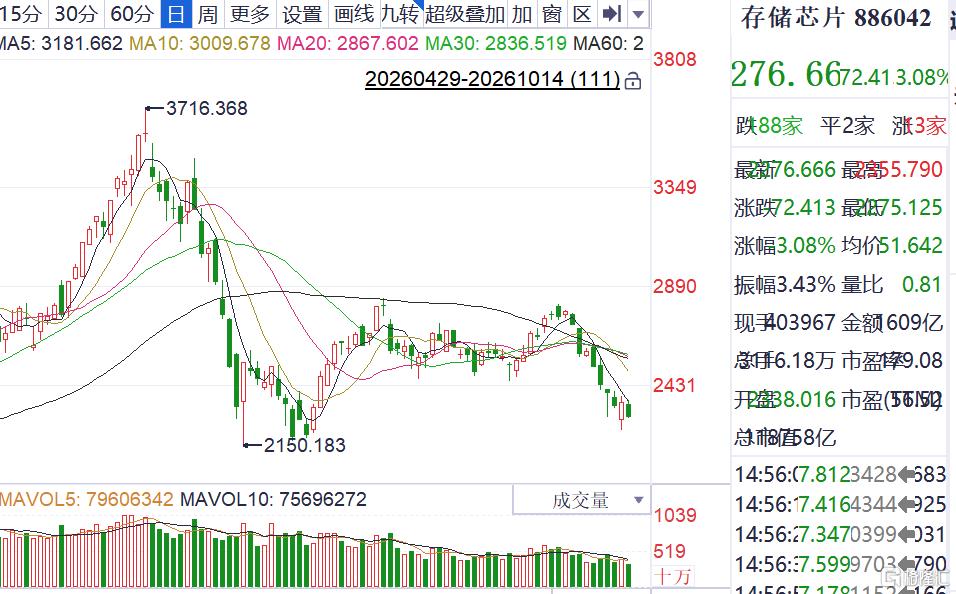
先看A股。截至10月13日收盘,四只有代表性的存储股——设计龙头兆易创新、模组龙头江波龙、佰维存储、利基存储小龙头普冉股份——过去60个交易日分别跌掉48%、50%、53%、53%,平均跌幅超过50%。
数据来源:ifind
其中兆易创新从7月底的高点下来已经腰斩,10个交易日跌掉25%;普冉股份虽然年内还涨138%,但最近10个交易日就跌了29%。
无论设计端还是模组端,这一轮存储股的回调是系统性的、无差别的。
再看美股。截至美东10月13日,美光、西部数据、希捷三大存储龙头过去5个交易日分别跌8.83%、7.38%、7.25%。
三大龙头一周内蒸发掉数百亿美元市值。但拉长看,美光年内仍涨234%,希捷涨172%,西部数据涨121%。
一句话总结:超级周期的涨幅还挂在账上,但最近回撤的速度堪比2018年周期顶部。
矛盾的地方是。三星电子CY3Q26营业利润800亿美元,史上技术公司最高,超过英伟达的640亿。
引用摩根士丹利原话——"memory fundamentals look bulletproof"——存储基本面"防弹级"硬。可股价呢?三星和海力士比峰值低35%,公司27年市盈率才4-6倍,市场硬是不肯为此买单。
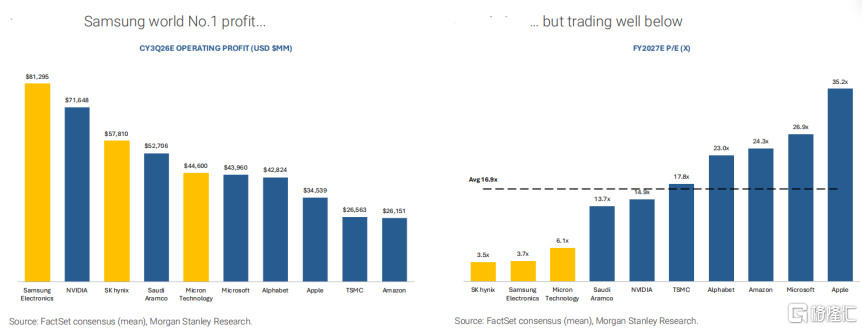
图:业绩与走势背离的三星
资料来源:摩根史丹利
那问题来了:基本面在涨,股价在跌,谁错了?
01
经过7月份科技股一波调整后,华尔街对于存储板块的共识变成了"the easy money is past"——容易赚的钱已经过去了。
这不是说存储超级周期是假的,恰恰相反,他们认为这次"确实不一样"(this time is truly different)。
AI改变了存储的需求结构,HBM市场到2028年要涨到1000亿美元,产能提前数年售罄,多数签了带价格地板的长期合同(LTA)。
这是普通周期和超级周期的本质区别。
但"超级周期"不等于"周期的终结"。可以理解为:结构上更好的存储周期,和有吸引力的存储股价,未必是同一回事。
为什么?因为历史是个轮回。
回顾过去四个存储周期拐点——2000、2016、2019、2022——每一次都不是需求软化导致的,而是供给追上来、或者需求进入消化期。
即,当HBM产能、ABF、CoWoS封装、晶圆产出足够多,从供不应求翻转到供过于求,超大规模买家就会暂停采购去消化库存。
摩根士丹利判断,2026年和2027年大部分时间不太可能发生这种翻转,因为新产能有效产出要到2027年下半年才上来(DRAM capex 2026年980亿美元、2027年1500-1600亿美元,但bit产出2H27才释放)。
但市场从来不等到拐点确认才动手。
翻阅历史,存储股在盈利见顶前4到8个月就开始跑输——2008周期提前4个月,2012周期提前4个月,2018周期提前8个月。每次都是,股价见顶领先盈利见顶。2018年那波,4Q17 MSCI亚洲半导体12个月前瞻市盈率13.3x在顶部,到4Q18跌到10x——股票在周期顶部"看起来最便宜",因为分析师把繁荣价格外推到未来,结果估值越跌越贵。
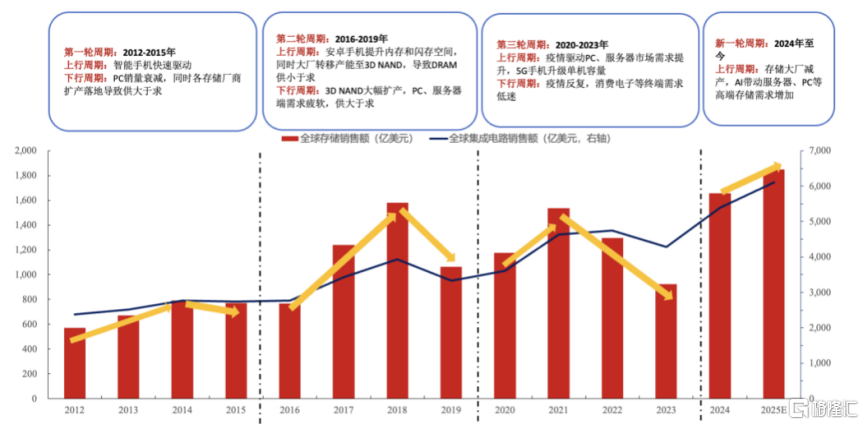
图:存储历史周期
资料来源:全球半导体贸易统计组织
当前是什么位置?亚洲半导体股P/E比2018/19峰值高34%,但比2023/24周期峰值低14%。存储股YTD平均涨180%,亚洲存储股盈利上调平均432%。
这意味着市场已经price-in了相当多的上行空间,剩下的钱要靠"周期继续超预期"来赚,而不是"周期还在"来赚。
中国是另一个逻辑。长鑫存储已经在量产DDR5和HBM3,估计占中国HBM市场20%份额;长江存储NAND全球份额12-13%,月产20万片,294层X-stacking,45%国产设备替代率。可以理解为,全球存储供给侧的最大变量是中国,而这个变量正在加速。
还有一层更微妙的——AI数据中心机架内容价值在变。单机架(NVL72)里存储占29%,网络占10%;多机架(8 racks)联动后,存储占比降到19%,网络占比翻倍到20%。GPU占比基本不变。
这意味着,存储在AI算力bill of materials里的相对权重,会随架构演进而被稀释。这对"超级周期持续到2028"的乐观假设是个隐性制约。
简而言之,基本面没坏,DRAM合约价4Q26还在涨10-15% QoQ,NAND涨15-20% QoQ,eSSD涨23-28% QoQ。
但市场在用估值下杀来定价"周期顶部"——不是因为周期结束了,而是因为市场学聪明了,知道这种幅度的盈利上行不可持续,提前用脚投票。
那现在该怎么办?
02
先说结论:存储超级周期没死,但存储股的"贝塔"阶段过去了,接下来是"阿尔法"阶段——选股比选板块重要,择时比择股重要。
短线(1-3个月):不建议关注存储模组股。 下游模组厂,业绩跟DRAM/NAND现货合约价同步,弹性大但波动也大。当前10日跌幅18%-28%,技术面还在加速下行,没有企稳信号。下游硬件股是过度建设风险和毛利率压力最大的环节。
中线(6-12个月):关注上游设计+设备,继续回避下游模组。 三条线索:
1. 上游利基存储+模拟IC设计:这个方向估值已回到2023/24周期峰值下方。上游利基存储龙头27年 P/E 15.7x,处在历史中枢下沿。
2. HBM/先进封装供应链:CCL、ABF、power semis这些是"内容增长"逻辑,不直接赌存储价格。
3. 存储设备国产替代: 45%国产设备替代率还在爬坡,这条线不受存储现货价波动直接影响。
拐点信号清单(出现任意2个就提高警惕):
1)DRAM合约价QoQ涨幅见顶(当前4Q26 +10-15%,若1Q27降到个位数要警惕)
2)HBM4 12-high良率突破8-high(供给瓶颈解除信号)
3)WFE出货连续2个季度同比转负
4)美光/三星capex指引下修
5)美光股价相对52周高点回撤超过25%(当前约21%)
总结而言,超级周期不等于单边上涨,超级周期里也会有30%-50%的回撤。2018年那一波,存储股从顶部到底部跌了40%-60%,但事后看,那只是超级周期里的一个中级回调。
这一次会不会不一样?不知道。
但有一件事是确定的——市场已经用脚投票了,问题不是周期对不对,而是你不能用低估值去考虑这个行业了。
风险提示:下游需求不及预期、存储价格上涨不及预期、地缘政治风险。
注:文中所涉行业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从;
那么,请加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。