10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源:六里投资报
著名超长线成长股投资机构,管理规模超2万亿的外资巨头——柏基投资(Baillie Gifford),日前举办了2026年度数字投资大会;
其中比较值得关注的,是一场关于中国投资的讨论。
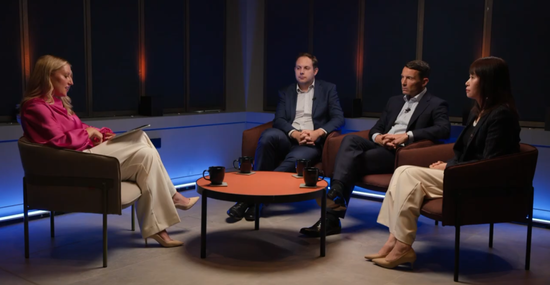
柏基中国股票团队负责人琳达·林(Linda Lin),柏基旗下苏格兰抵押信托基金的投资经理汤姆·斯莱特(Tom Slater)、劳伦斯·伯恩斯(Lawrence Burns)三人,
对话讨论了中国的投资机会、前景,以及推动中国下一波增长浪潮的领域和公司。
投资报资料显示,柏基成立于1908年,
脱胎于一家合伙制律师事务所,从爱丁堡出发,机缘巧合进入投资领域;具体点此查看。
经过一个多世纪的进化,成为全球最杰出的长期成长型投资者之一,管理规模超2万亿人民币。
柏基秉持“全球长期成长策略”,挖掘全球高成长投资机会,
特斯拉是柏基最著名的投资之一。
柏基在2013年市值不足百亿美元时入场,这笔投资在7年间为柏基带来了170亿至200亿美元的浮盈。
柏基投资中国市场也已经有将近20 年,
重仓投资过腾讯,阿里,拼多多,字节跳动,比亚迪、宁德时代等众多中国公司。具体可点此查看。
劳伦斯・伯恩斯和汤姆・斯莱特共管的SMT(苏格兰抵押信托)截至 2026年8月31日披露的持仓显示,
目前最大的中国持仓是字节。
随着机遇和风险的变化,柏基的中国资产总敞口也有所调整;
柏基认为,目前是个令人舒适的水平,不用下特别重的仓位,也可以投资一批很有创新能力的公司,
而且以现在的价格来看,对应的风险回报是很有吸引力的。
本次对话的核心嘉宾琳达·林,是柏基中国股票团队的负责人。
琳达曾花多年时间搭建了上海本地研究团队,并长期跟踪中国产业变革的代表企业。
一同参与对话的,还有柏基基金经理劳伦斯·伯恩斯和汤姆·斯莱特,
两人延续了押注颠覆性创新的超长期成长策略。
对特斯拉的长期重仓(2013–2026)也有他们的参与,
并且主导布局了比亚迪、宁德时代等中国企业,擅长押注全球科技变革龙头。
在20多分钟的对话中,她们探讨了比亚迪、宁德等一批真正实现全球领先的中国企业;
柏基认为,当下要分析全球任意一个市场,都不能忽略来自中国的力量;
比如分析西方电商市场,不可能绕开 Temu、希音带来的冲击,
这些诞生于中国的商业模式出海,已经彻底改写了海外市场竞争格局;
而像美团外卖,其业务体量级别是海外同行根本无法与之相比的。
而且由于中国科技迅速发展、生活的便利性,她们甚至可以通过观察中国,
来提前预判西方国家未来可能出现的一些消费趋势。
真正亲身体验过中国优势的外国投资人,由此对中国市场抱有极大的信心,反而是我们自己容易一有风吹草动就脚底摸油。
柏基提醒说,对全球投资者来说,真正容易被忽视的风险,恰恰是:
低估了中国重塑全球产业的能力。
仔细阅读本文,对我们本土投资人投资于中国也会有不同的启发。
六里投资报(liulishidian)整理精译了这场讨论的精华内容如下:
中国不再只是“追赶者”
已经在部分领域引领发展步伐
主持人:琳达,你常年生活在中国、实地调研,我们从新闻报道里了解到的中国,和你实地走访企业、接触创始人看到的中国,最大的差别在哪里?
琳达·林:如果只是通过新闻标题来了解中国,
那看到的大多是宏观叙事,
比如你提到的房地产市场疲弱、消费者信心低迷、地缘政治局势错综复杂。
这些情况全部属实,我并不打算反驳这些新闻。
但是,这就好比只凭室外的天气,去评判一家餐厅的好坏一样。
因为每当我们真正和创始人坐下来交流时,看到的其实是截然不同的一面。
我们能看到他们的远大抱负,以及他们希望推动创新技术快速渗透到各个行业的决心。
在一些领域,比如绿色技术、先进制造、机器人,甚至AI领域,
我认为中国已经不再只是“追赶者”,
事实上,已经在部分领域引领发展步伐。
所以,看待中国,不该简单问“中国发展得好还是不好”,这并不是重点。
对我们团队而言,真正该问的问题永远是——
即便在艰难的经济形势下,我们是否还能在中国找到那些极具潜力的成长型企业?
这也正是我认为选股之所以重要的原因。
以现在的价格
投资中国具有吸引力
主持人:但挖掘优质企业只是其中一部分,在中国,地缘政治与监管风险尤为重要,这些风险因素如何纳入投资决策?
劳伦斯·伯恩斯:我认为这些因素主要体现在两个层面。
第一个层面,是分析每一家公司的时候,我们会构建多种未来情景推演,
而在这些情景里,地缘政治和中国国内的监管环境,都是必须考虑进去的因素。
以比亚迪为例,我们进行分析时,主要基于这样一个假设:
比亚迪永远不会向美国市场销售乘用车,
并不是因为产品竞争力不足,恰恰是因为产品竞争力太强,政治层面不允许其进入。
基于这一前提,我们还会进一步做更细致推演:
受关税和政治阻力的影响,比亚迪在欧洲能够拿到多少市场份额?
把这些因素都纳入考量后,我们会自问:
即便面临这些逆风,这笔投资的风险收益比是否仍然具备吸引力?
有些情况下,答案是否定的;
但像比亚迪以及我们其他部分持仓,我们认为依然值得布局。
第二个层面,风险不只是个体企业的问题,
更在于我们对中国市场的共同敞口——
地缘政治这类风险,会同时作用于多只不同持仓标的,
对此我们必须有清醒的认知。
比如,存在这样一类风险,
美国可能会限制本国资本投向中国企业,这会直接压低这些企业的估值。
因此我们不光评估单家公司的风险回报,还会考量整体组合的中国总敞口。
前面提到我们的中国仓位已经从24%降到了11%,
而我们之所以认为,目前11%是更舒适的水平,
是因为我们还是希望把握住这批优秀企业,但也清楚它们共有的部分风险,
所以,整体组合的中国配置比例较过去有所降低。
不过,我想补充一点,
即便你不直接持有任何中国公司,你的组合依然会有隐性的中国相关风险。
比如特斯拉和苹果,
对这两家公司来说,中国既是极其重要的消费市场,也是极其重要的制造基地。
但我不确定市场在评估这两家公司时,对这种风险打了多少折扣。
反观真正直接投资中国时,
你会发现市场情绪非常悲观,
很多增长强劲、竞争优势出众的企业估值被压得很低。
所以,对我们来说,这里面的机会在于,
不用下特别重的仓位,也可以投资一批很有创新能力的公司,
而且以现在的价格来看,我们觉得对应的风险回报是有吸引力的。
通过观察中国
可以预判西方未来消费趋势
主持人:像美团、拼多多、小红书这类公司,已经完全融入了中国消费者的日常生活。
如果观看本视频的观众,在上海生活一天,你觉得有哪些消费场景会让他感到意外?
琳达·林:我们三个人经常一起到中国实地调研。
我觉得最让两位男士感到惊叹的,是生活的便利程度。
这种便利并不只存在于上海,
也可以用美团下单一杯冰拿铁,然后让无人机给你送过来。
你感受着数千年的华夏历史,可能连坐的地方还没找到,冰拿铁5分钟就送到你手上了。
所以,我觉得中国数字生活的一大特点是规模巨大。
比方说,美团去年服务的用户超过8亿,
今年,无人机配送订单已经突破100万单。
一方面,它是一个非常大的市场;
但另一方面,它也预示着其他国家未来数字生活的模样。
特别是每次我回到爱丁堡,都能强烈感受到这种差距。
汤姆·斯莱特:可以这么说,现在西方出现的一些东西,其实5年前我们在上海就已经体验过了。
比如电车的普及率,在中国要高得多;
还有可以调用各类服务的二维码;
5年前,这些东西在中国就已经遍地都是,但在这里基本还看不到。
某种意义上,通过观察中国,
可以提前预判西方国家未来可能出现的一些消费趋势。
比较过中国电车企业
对欧洲汽车前景感到担忧
主持人:而且这种创新不止体现在消费领域。
很多人依旧刻板地认为,中国电车只是更便宜,但技术水准一般。
劳伦斯,你去年去过比亚迪总部,实地见闻和这种刻板印象有多大出入?
劳伦斯·伯恩斯:我觉得前一半是对的,
中国电车性价比确实很高。
比亚迪在中国最便宜的车型时海鸥,起售价大约8000英镑,而且车本身相当不错。
但后一半,“技术不够成熟”这个看法是错误的,已经完全过时了。
我和琳达都去过比亚迪,
多年以来,我们一直就不认同这个观点,这次去过之后更加印证这一点。
如果我们再往更深一层看,
我觉得令人印象深刻的是比亚迪的技术成熟度,
他们有自主研发的芯片、电机、电池,这在汽车行业是非常罕见的。
马斯克曾经说过,西方车企把自己的“大脑”全部外包给了供应链。
但很少在中国车企看到这种情况,
你会看到很多非常棒的创新。
比如,比亚迪的快充技术,充电5分钟,续航可以增加约400公里;
欧洲目前远远达不到这个标准,而比亚迪还计划把这套技术带到欧洲。
我可以坦率地说,实地看过中国的电车之后,
我对欧洲大众汽车市场的前景感到担忧,
长期来看,我不知道它们要怎么应对这种竞争。
宁德时代的护城河
是对技术的理解以及正确决策
主持人:电车革命背后,还有柏基的持仓企业——宁德时代。
汤姆,是什么造就了宁德时代如此庞大的规模?下一轮增长又来自哪里?
汤姆·斯莱特:我觉得,一方面,来自于它制造工艺极高的成熟度;
另一方面,来自电车行业本身巨大的市场体量,
并且我们认为,未来电车渗透率还会持续提高,
行业龙头的优势,会越来越显著。
除此以外,还有一个所谓的储能市场,
包括固定式储能、电网级储能及其他储能应用,这个市场正在高速增长。
我们认为,未来数年,电气化除了作为交通领域的最终能源方案,还会大规模渗透到各行各业。
所以,宁德时代真正吸引我们的,是两件事情叠加在一起:
它已经在一个非常大的市场里建立了规模优势,而这个市场本身还在高速增长。
同时,它的企业文化也很关键,
就是只要出现更优的技术路线,就敢于舍弃去年已经跑通过的方案;
它会同步推进多条技术路线,
确保自己能够押中最终胜出的技术。
即便拥有顶尖制造能力和巨大规模,
宁德时代真正的护城河,我认为还是对技术的深刻理解,以及一次次正确的技术决策,
这才是它能获得如今行业地位的基础所在。
投不投地平线
需要竞争优势上的确凿证据
主持人:我们看到 AI正在通过汽车、机器人逐渐融入物理世界。这里就要聊到地平线机器人。
琳达,余凯还在百度任职的时候你就认识他,后来他创办了地平线机器人。
你们这么早就认识,对后来理解他想做什么,以及最终决定投资这家公司,有什么帮助?
琳达·林:余凯从百度离职、创办地平线之后,
我们其实在一级市场跟踪了这家公司很多年。
就像你说的,今天的地平线机器人,可以归到“物理AI”这一类。
它现在是中国本土自动驾驶芯片与软件系统的领先公司,
与此同时,它也为未来的机器人业务打下了坚实的基础。
虽然较早结识余凯,帮助我们更早地识别到中国最优秀的创始人和企业。
但在这之后,团队还是要花大量时间研究公司的管理团队、产品和研发能力。
我们必须看到确凿的证据,
证明地平线可以构建长期、可持续的竞争优势,并且在国内的AI竞争中占据领先地位。
其实我们柏基的大部分中国持仓,都是这套逻辑:
人际联系帮我们敲开大门,但最后要不要投,还是要靠深入研究来判断。
中美AI走的两套体系
中国希望降低AI使用成本
主持人:当下大量关于AI的讨论,还是聚焦在美国公司身上。
柏基目前最大的中国持仓是字节跳动,它也正在成长为中国AI领域的重要力量。
从字节跳动身上,能看出中国 AI 企业和美国同行有哪些差异化的发展路径?
琳达·林:我认为两边走的是两套体系,这一点我们经常讨论。
我们持有的很多美国公司,
目标都是实现通用人工智能(AGI),并且打造出能力最强的前沿大模型。
但在中国,你会看到很多公司选择做开源模型。
背后的一个重要原因,是中国希望把使用AI的成本降下来。
它希望AI能够真正被各行各业用起来,
而不是只停留在互联网或者数字世界里。
它希望AI进入工厂、学校,甚至进入公共服务体系,真正走进整个社会。
所以,中国对AI的态度会更偏重实际应用。
说到我们的持仓字节跳动,很多人提起 AI,并不会第一时间想到它,
但它其实是国内最强的AI公司之一,
它拥有自研大模型,同时手握国内和全球最强的内容分发平台。
从商业角度来看,
以它现在这么大的体量,依然是中国增长最快的公司。
分析全球任意市场
都不能忽略来自中国的力量
主持人:汤姆,基于你们对中国公司的认知,会如何影响你评估柏基组合内其他海外公司?
汤姆·斯莱特:回到刚才我们聊的,如果在上海生活一天,会看到什么。
今天我觉得,如果你想知道未来其他地方的商业模式可能往哪里发展,
中国已经是一个非常重要的观察窗口。
而且很多时候,如果你想真正理解西方市场的竞争格局,也必须知道中国公司现在正在做什么。
如果你看小红书,
它是一套完全不一样的互联网内容消费方式,
它把社交、内容和购物结合在一起。
这种模式本身就是值得研究的投资标的,
但它同时也帮助我们理解,人与互联网交互模式的演变,以及这种变化最后会怎样影响西方现有的平台。
再看电商,分析西方电商市场,不可能绕开 Temu、希音带来的冲击。
这些诞生于中国的商业模式出海,已经彻底改写了海外市场竞争格局。
还有规模效应,
就像琳达提到的美团外卖,业务体量级别是海外同行无法与之相比的。
所以一方面,这些中国企业本身、创始人素质、业务规模与成长空间就很有研究价值;
另一方面,当我们分析全球任意市场,都不能忽略来自中国的力量。
真正容易被忽视的风险是
低估中国重塑全球产业的能力
主持人:全球投资者如果站在西方视角观察中国,最容易遗漏什么?
琳达·林:汤姆刚刚举了一些例子。
长久以来,市场总喜欢贴标签,
把小红书称为“中国谷歌”,
把拼多多称为“中国亚马逊”,把滴滴称为“中国Uber”。
标签看着简洁,方便对标美国公司。
但今天再看,这种方法已经越来越不好用了。
但你很难说字节跳动对应国外哪一家企业;
而字节跳动旗下 TikTok,现在反而是西方公司在模仿。
这就说明,旧的对标标签已经失效。
而真正容易被忽视的风险,恰恰来自另一面:
低估了中国重塑全球产业的能力。
我们聊过电动车、电池,对应我们持仓的宁德时代和比亚迪。
现在还有AI,国内大力发展开源模型。
有人会说它前沿能力不够顶尖,
但这套 AI 方案的成本优势,不只服务中美,
还可以落地非洲,以及其他新兴市场。
而成本优势,在这些地区至关重要。
机器人也是一样,
如果中国能够借助AI和机器人,继续强化自己的制造能力,
那么这会直接影响它在全球制造业里的竞争优势,而这最终也会影响全球贸易。
与此同时,美国又希望制造业回流本土,所以双方博弈会改变行业格局。
而最值得观察的一个领域,可能是半导体。
这是一个非常好的试金石。
试想一下,即便面对严苛的外部限制,如果中国能够实现技术自主替代,
这对我们的持仓意味着什么?
又会怎样影响我们在全球其他地方持有的公司?
怎样影响其他行业?
所以我觉得,了解中国的意义,从来不只是为了挖掘投资机会,
更重要的,是看懂未来几年一批关键产业的发展方向。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。