10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
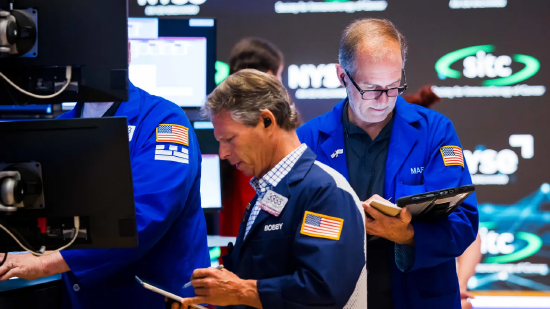
美股三大股指周二收跌,交易员消化了多家大型银行的财报,以及韩国股市隔夜大幅下跌对存储芯片股造成的压力。
标普500小幅收低,纳斯达克综合指数下跌0.15%。道琼斯工业平均指数下跌179点,跌幅0.35%,回吐了此前的涨幅,盘中一度上涨超过460点。
摩根大通公布第三季度盈利和营收均不及分析师预期,但该行上调了2026年净利息收入指引。其股价最新基本持平。富国银行因第三季度业绩好坏参半下跌2%,高盛则在第三季度营收超出预期后小幅上涨。
“这些银行公布的业绩仍然强劲,只是预期很高,而在当前这个财报季,更高的预期对各类公司来说都是一种风险,”WalserWealthManagement首席投资官丽贝卡·瓦尔泽表示。
与此同时,联合健康在业绩超出分析师预期后小幅上涨。
这些早期财报可能为本轮预期高企的财报季定下基调。根据FactSet的数据,分析师平均预计标普500利润较上年同期增长近30%。
存储芯片股承压,此前韩国Kospi基准指数下跌5.5%,收于7月31日以来最低水平,原因是该板块估值担忧以及竞争日益加剧。
SK海力士下跌近4%。希捷科技和西部数据下跌2%。美光科技和闪迪分别下跌近5%和超过2%。
本轮早期财报或将为本轮财报季定下基调,市场对本财报季抱有较高预期。市场数据机构慧甚(FactSet)数据显示,分析师平均预期标普500成分股企业利润同比增幅接近30%。
美盛集团首席市场策略师安东尼・萨利姆本撰文表示:“三类因素或将决定投资者如何看待本轮财报季:1)银行业(反映消费者与企业的健康状况);2)大型科技股(人工智能商业化落地进展);3)能源板块(石油带来的利润能否持续)。除此之外,在高利率、成本高企、宏观经济前景存疑的大背景下,全市场各行业都将密切关注消费者与企业的经营健康情况。”
周二,投资者还将解读美国成屋销售数据,同时关注美联储官员汤姆・巴尔金与苏珊・柯林斯的公开发言。
本周晚些时候,美国9月通胀数据即将公布。美债收益率近期已触及数十年高位,这份通胀数据或将引发美债收益率大幅波动。因原住民日假期,美国债市于周一休市。
美股周一收盘涨跌不一。道琼斯工业平均指数收盘上涨超195点,但存储芯片板块的下跌拖累纳斯达克综合指数与标普500指数收跌。
欧洲股市周二整体走高,泛欧斯托克600指数早盘上涨0.7%;英国富时100指数领涨欧洲主要股指,涨幅0.8%。
债券收益率趋于稳定
全球债券市场普遍大幅上涨。法国国债表现尤为突出,法国10年期国债收益率相对于德国同期限国债的利差收窄约4个基点,降至140个基点以下。
美国基准10年期国债收益率降至5.193%,进一步远离上周触及的5.364%高点。此前,该收益率曾升至24年来最高水平。
过去几周,能源价格高企带来的通胀压力,与市场对政府债务不断膨胀的担忧相互叠加,引发债券市场多轮抛售,推动全球多个经济体的借贷成本升至数十年来高位。
盛宝银行首席投资策略师CharuChanana表示,在美债收益率近期大幅上升之后,投资者正重新买入美国国债,但她认为,这更多属于一次“战术性反弹”。
她表示:“通胀黏性、油价高企以及政府大规模举债,仍然是债券市场实现持续复苏的主要障碍。”
关注美国CPI
交易员正等待周三公布的美国通胀数据,以寻找美联储未来货币政策路径的线索。芝商所(CME)FedWatch工具显示,市场目前预计美联储将在本月晚些时候的会议上维持利率不变的概率为80.6%,高于一个月前的51%。
油价方面,布伦特原油结束此前连续三个交易日的上涨走势,交易员一边评估沙特阿拉伯遭袭带来的能源供应风险,一边权衡俄罗斯可能增加柴油供应的前景,国际油价因此回落。布伦特原油期货下跌1.7%,至每桶104.78美元,略低于前一交易日触及的两周高位。
随着美债收益率和油价同步回落,美元则出现一周以来首次下跌。
高盛、大摩等华尔街大行看好美债反弹前景。
在持续数周的抛售推动美国国债收益率升至多年高位后,华尔街策略师开始重新审视美债的投资价值。
高盛、摩根士丹利及花旗等机构认为,随着美债收益率大幅攀升,债券估值吸引力正在增强。不过,对于美联储未来的利率路径以及美债反弹的时机,各大机构仍存在明显分歧。
高盛认为,信贷市场开始出现压力迹象,加之投资者持仓结构及市场技术性风险有所改善,均可能为美国国债反弹创造条件。
花旗则更加青睐短期美债,该行策略师表示,随着通胀放缓及工资增长走弱,美联储不太可能将利率上调至2023年的高位。
摩根士丹利同样认为,美债收益率已具备吸引力,但同时建议投资者等待美联储本月议息会议及美国中期选举结束后再考虑入场。
美联储降息信号藏在沃尔玛股价里?这一指标再次拉响衰退警报。
前LeutholdGroup首席投资策略师吉姆·保尔森的分析显示,沃尔玛股价在2026年5月至8月期间表现落后,但自8月以来,沃尔玛股价相对标普全球奢侈品股价指数跑赢约21%,沃尔玛股价也较8月下旬低点上涨约8%。
保尔森认为,这种相对表现变化说明消费者可能再次收紧预算,意味着美国经济正在失去动能,未来经济疲软或迫使美联储重新转向宽松政策。但如果能源价格上涨继续推高整体通胀、或企业投资和消费需求仍然强劲,政策制定者可能继续维持紧缩立场。
此外,这一指标的历史表现也引起了市场关注。根据保尔森的分析,“沃尔玛衰退信号”在过去四次经济衰退前均曾明显上升,并且自1990年以来,每轮美联储宽松周期开始前都出现过类似变化。