说了很久 “ 苦宁王久矣 ” 以后,车企们终于选择不再依赖宁德时代了。
最近这一阵,有不少新势力品牌发布了自己的新车型。
有意思的是,里头有不少曾和宁德时代电池深度绑定、甚至把后者当成招牌的车企,好像已经被摆脱了 “ 宁王迷信 ” , 用上其他品牌的电池了。
就比如理想和小米,哥俩之前都曾对着麒麟电池大吹特吹,结果前者高调宣布了自己全自研电池的战略,代工厂是欣旺达和中创新航。
后者的则主导了自己龙甲电池的设计,再交给欣旺达和中创新航生产。
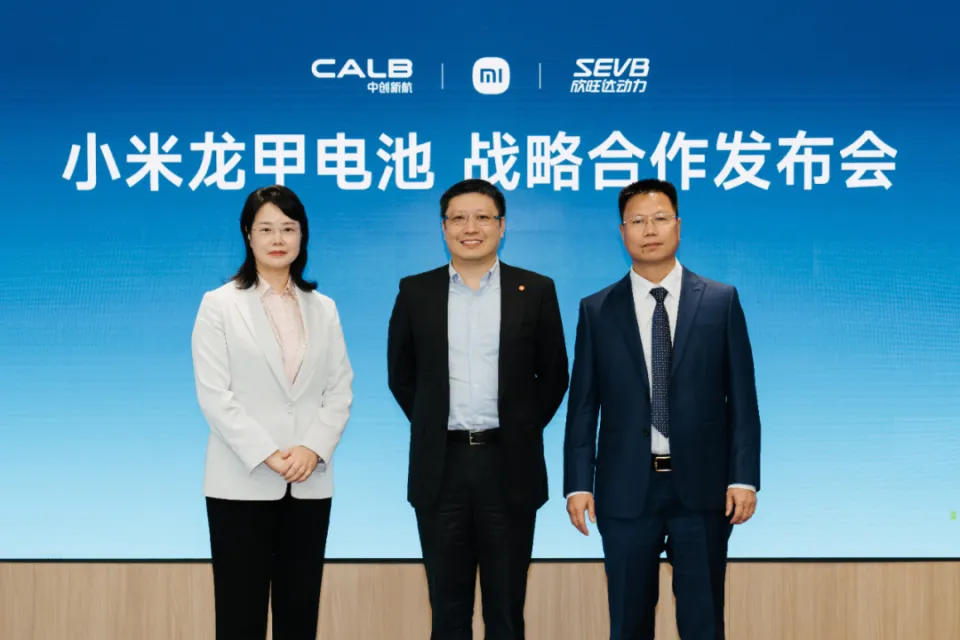
再加上零跑、小鹏、吉利甚至是宁德时代的老客户宝马都开始转投二三线品牌,虽然说 “ 车企正在抛弃宁德时代 ” 并不准确,但宁德时代在新车上的出场率,确实在肉眼可见地降低。
所以说,为什么曾经吹爆宁德电池的车企们,集体选择了光速变脸?
其他品牌的电池质量相比宁德时代,又到底是什么水平呢?
在问了几个电池行业的资深老哥以后,脖子哥可以肯定的是,车企们这样做的原因有且仅有一个,那就是宁德的电池真的太贵了。
李哥是宁德时代某核心供应商的高级工程师,他表示电池包里利润最高的,就是电芯本身。“ 一个电池包如果卖 1000 块,里面电芯值 700-900 。”
放眼全世界,宁德时代就是那个最会卖电芯的企业。靠着自己起步早、技术积累多,宁德时代在最近几年可以说是挣得盆满钵满。
要知道,类似理想、赛力斯这样的头部新势力,去年全年的收入也就只有不到 2000 亿人民币。
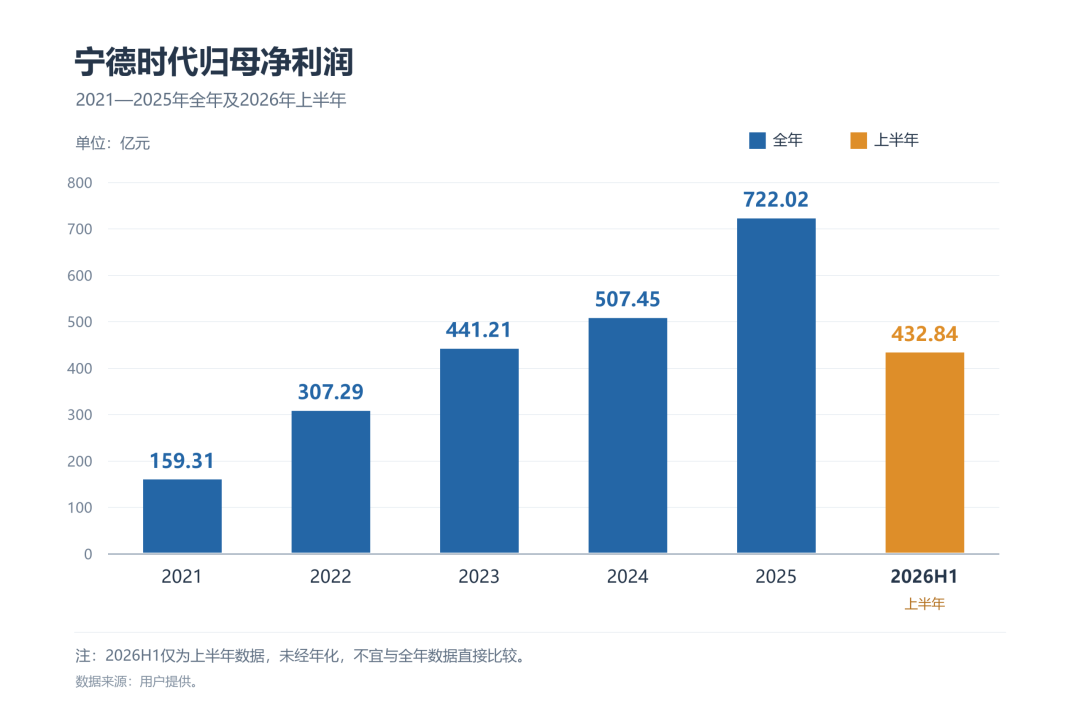
可从 2020 年到现在,宁德时代在动力电池上的总收入就已经达到了 1.414 万亿元人民币,并在今年上半年达到了 1921.2 亿的顶峰,收入数据远超单一的新势力车企。
更夸张的是它的利润。
去年宁王在动力电池业务上的利润达到了恐怖的 754 亿,毛利率高达 23.84% 。作为对比,年营收超过 8000 亿的比亚迪,最后的利润却只有 326 亿,不到宁王的一半。
所以也有说法,说新能源车企卷了半天,其实都是在给宁德时代打工。
李哥说,整车厂会选择换电池品牌甚至是自研,最大的原因就是想要省下这笔 “ 宁德税 ” 。因为除去宁德时代,其余电池品牌的利润率其实并没有很高。
他给脖子哥举了个例子,宁德时代目前的价格大概是 0.585 元/Wh ,而主流的二线品牌报价则是 0.52元/Wh 甚至是更低。
假设一台车的电池大小是 60 度,每年能卖出 20 万台,那光是从这一台车上,车企就可以通过切换供应商省下 7.8 亿的成本。
更进一步的,比如理想,干脆直接就和欣旺达成立了合资公司,所有电池都由合资公司生产,深度参与电芯的研发采购和生产,这就又能从流程里抠出一些成本。
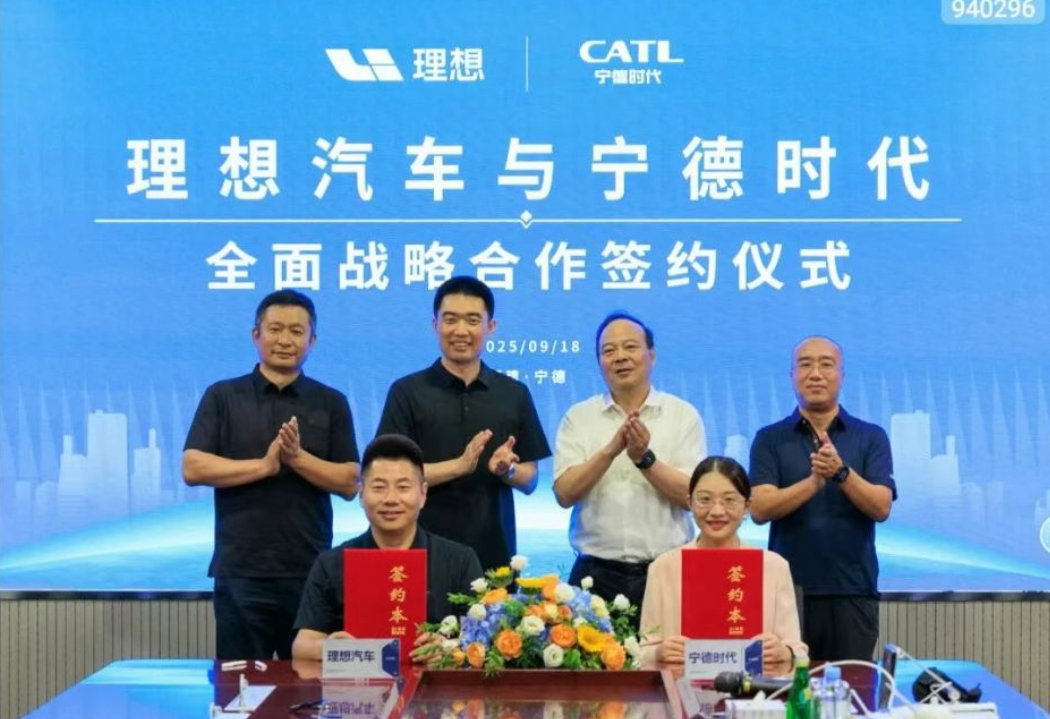
动辄大几亿十几亿的成本缩减,对于本就极度渴望降本的新能源车企来说,吸引力不是一般的大。
当然,这是比较好理解的部分。
毕竟车企降本增效这个事情脖子哥已经说了远不止一次,通过切换供应商来降低生产成本的事情也不是只发生在动力电池上。
作为消费者,车企省不省钱、能挣多少钱说白了关我啥事。
更换供应商会不会对产品的质量产生影响,才是我们最关心的。
这种担忧在动力电池上尤为突出,一方面是因为动力电池是电车上最贵同时也是最危险的系统,只要发生热失控,就只有烧的只剩车壳这一个结局。
电池的质量好不好,可是要命的大事。
而另一方面,作为动力电池领域的 GOAT ,宁德时代的电池不仅是很多人心里的高端车型标配,宁德自己也一直在营销 “ 选车认准宁德电池 ” 这种很好记的口号,口碑和地位这一块确实是实打实的。
车企们的省钱行为背后有没有代价?如果有,又是什么呢?
可以确定的是,这个代价并不是电池的性能。
阿吉是某二线电池品牌的研发工程师,他跟脖子哥说虽然现在和动力电池相关的技术,比如材料、结构、电解液配方等都已经非常成熟,友商相互之间也几乎没有秘密。
特别是磷酸铁锂电池,宁德时代能做出来的性能指标,二三线厂商同样能做得大差不差。即使是中端车型,也能拥有曾经高端车型独享的高电压平台和 5C、6C 的超充倍率。
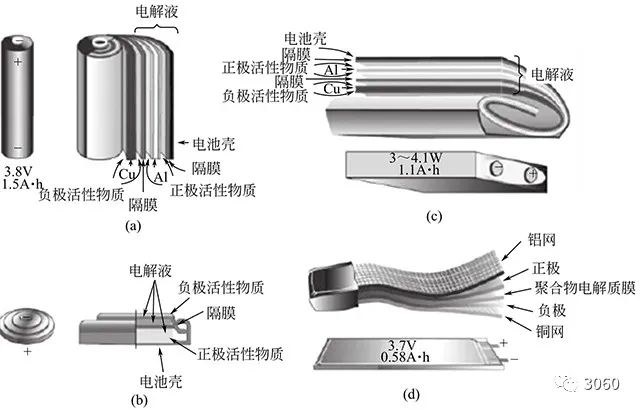
“ 从技术上面来说,假设宁德是 100 分,比亚迪是 90 分,那其他家至少也能做到 80 分。”
可即使是这样,阿吉却依旧表示, “ 二线平台和宁德时代的差距是没有办法解决的 ” 。
这主要体现在生产工艺和质量管控上。
他说电池企业内部都会有一套质检标准,用来保证生产出来的电池质量够好并且一致性够强。但一些二线品牌有时候为了满足出货速度和出货量的需要,会在交付时偷偷降低标准。
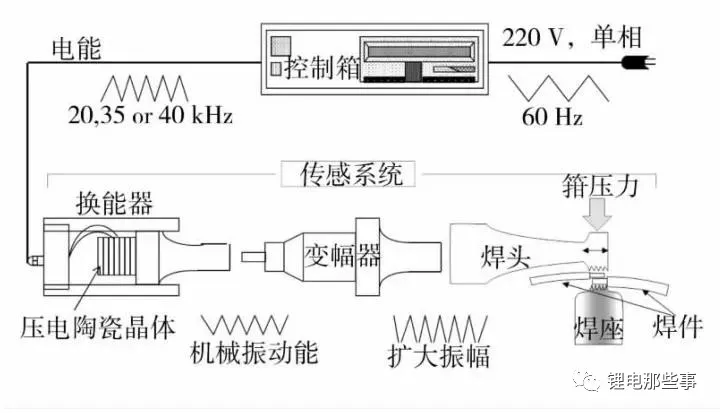
“ 比如说用来超声波焊接电芯极耳的设备,它的焊头和焊座按道理每工作 10 万次就应该更换,但一些电池厂的设备会现场偷偷清零,省下更换的时间和物料成本。”
此外,如果电池整包在下线质检的时候遇到问题,某些厂商还会先评审问题的大小再考虑要不要解决。如果问题不大就有概率放行,甚至还会出现 “ 电池包发现了问题,只要和整车段打个招呼就能正常上车 ” 的情况。
宁德时代这头,画风却完全不一样。
李哥表示,宁德时代在质量控制上的成本远超其他电池厂。
“ 宁德时代不在乎厂内报废率,同样是遇到下线有问题的整包,只要出现异常就是报废,报废率 99% ,其他公司接受不了。”
这源自宁德内部的质量控制体系。
李哥表示,宁德时代的内部质量体系标准已经太过成熟,标准文件几乎已经写死。同时,宁德基本也不会接受客户外部输入( 更低的 )标准,也就导致质量控制的成本根本下不来。”
虽然因为涉密,李哥没法跟我们直接对比宁德和其他电池品牌的内部标准,但他表示质量控制在每个环节的叠加之后,带来的效果差距就是巨大的。
按照宁德的标准,如果每个电芯是 1 PPB( 每 10 亿个电芯有 1 个会失效 ),那用了 300 个电芯的整包总共就是 300 PPB 。
为了管理电芯失效还需要监控系统,宁德的电芯失效概率比较小所以整包只需要 9 套监控,而部分友商则是 20 多套,但监控系统本身也有失效概率。
“ 叠加之后,宁德时代的电池包整包可以做到 1 PPM ( 每百万电池包有 1 个会失效 ),而其他厂家大都在 35 PPM 左右。”
这还只是整包层面,如果单看电芯的话,李哥表示宁德时代已经做到了 1 PPB,而友商们大多在 100~1000 PPB ( 0.1~1 PPM )之间。
“ 从电芯的角度,我会说宁德比有些友商安全一千倍。 ”
这种差距主机厂们当然也都知道,但怎么权衡它和采购成本之间的关系,不同车企的选择却并不相同。
“ (有些车企)电池如果出问题了,造成事故就赔新车,这点钱和换掉宁德时代省下来的钱相比,真的太便宜了。” 李哥对我这么说。
当然,如果只是技术力不足、内部标准比较低的话,友商们只要愿意花钱花时间,还是有可能追近和宁德之间的差距的。
但因为锂电行业新政的关系,这种可能性正在逐渐降低。
根据多家媒体报道,为了解决锂电池行业的结构性产能过剩,从今年五月份开始,各地已经开始暂缓电池企业新建动力电池和储能电池项目,因为新项目的审批权限正在从地方转移到国家层面。
阿吉表示情况确实存在,新政也确实对锂电池行业之前的粗放生长有一定的纠偏作用,却也给二三线品牌追赶宁德加大了难度。
因为在新政之前,二线电池企业还可以靠超前扩产+低定价 —— 也就是先造更多的产线,然后告诉车企 “ 我的产能足够,我的价格便宜,快把订单给我吧 ” 的方式来和宁德时代抢生意。
扩产受限之后,这条路就走不通了。
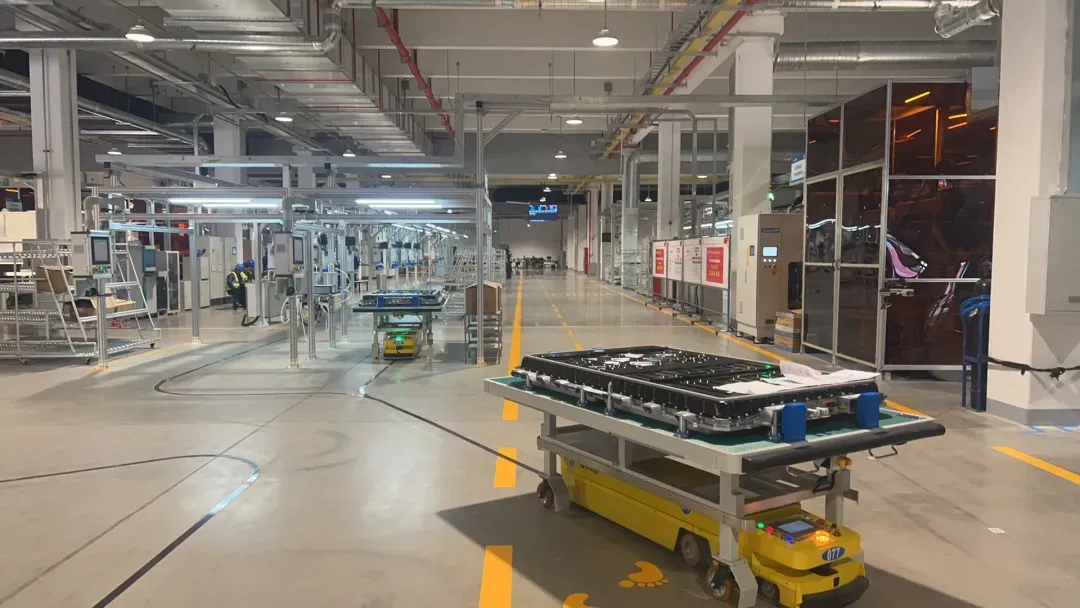
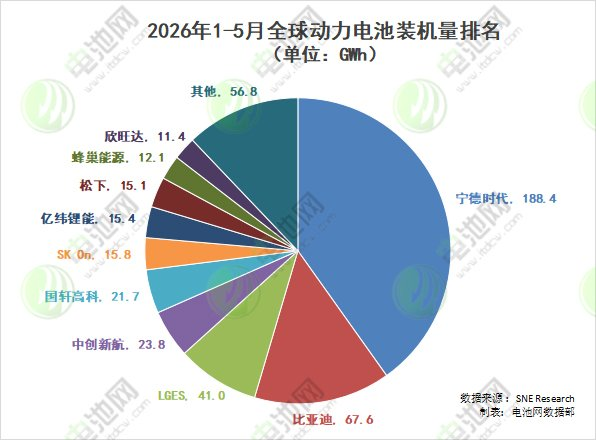
情况也变成了企业只有本身产能足够,才有机会拿到大单。而论已有和在建的产能,宁德时代和友商的差距几乎是天文数字。
“ 二三线平台想要通过新技术获得新订单,只能用旧的工厂进行改造,但这样效率又太低,成本也会变高。”
只靠自己,几乎不可能追近和宁德时代的差距。
阿吉表示,友商想要替代宁德只有一个可能的方向,那就是出现一种优势很大的电池产品,并且不是传统的绕卷和叠片工艺。
“ 我们其实很早就开始避免跟宁德竞争,因为真的打不过。”
所以很明显,在电池从业者的眼中,宁德时代其实是一个很贵,但贵有贵的道理的电池供应商。
“ 觉得宁德时代贵的,可以不选宁德时代,好东西不愁没人买。” 李哥在谈到宁德时代产品太贵时如是说。
而车企们因为成本考虑转向其他品牌,就需要花费额外的努力来弥补宁王和友商之间各种层面的巨大差距。
这给车企和二三线电池厂们带来了不小的挑战,也一定程度上给宁德带来了压力。
阿吉就表示,在车企深度参与电池研发之后,二三线品牌研发能力不足、拿不到大订单的情况会有一定程度的缓解,进步的速度会加快 —— 因为深度参与的车企往往会承诺未来的定点采购。
“ 但品控的问题是很难解决的,不是锂电池行业深耕的公司,其实很难发现里面的问题。”
怎么追上宁德时代这么多年积累下来的经验,建立起能与之媲美的内部标准,才是人们最需要想清楚的问题。
而从宁德的视角看,虽然自己目前依旧处在事业的上升期,但增加的成本、降低的毛利、以及车企们集体展现出的 “ 并非宁德时代不用 ” 的态度,也已经让自己的股价出现了较大幅度的下跌。
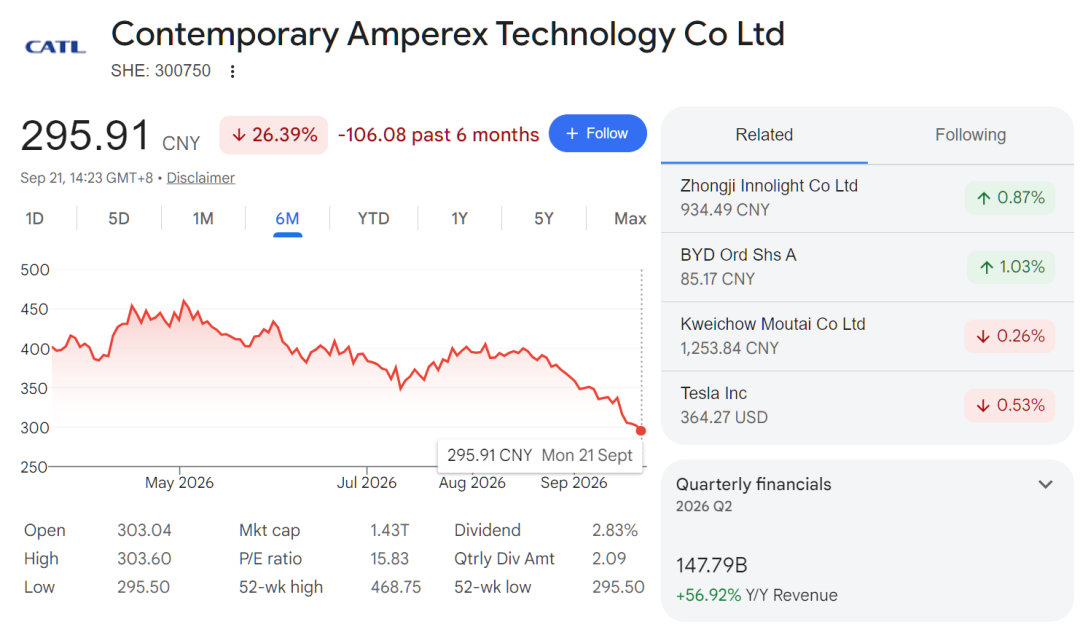
怎么让人们相信自己贵得有道理,并且愿意为其买单,或许也是宁王接下来的重中之重。
不知道在各路英豪的围攻下,宁德时代超过四成的市占率还能维持多久呢。