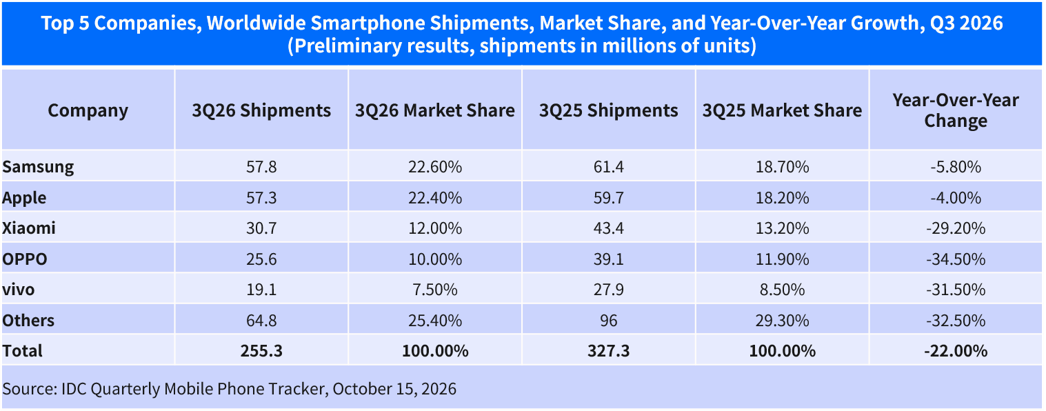
智通财经APP获悉,IDC全球手机季度跟踪报告的初步数据显示,2026 年第三季度,全球智能手机市场同比大幅下跌 22.0%,出货量仅2.553 亿部。本季度出货量同比下滑 22%,创下有统计以来单季度最大同比降幅。受 AI 浪潮带动的存储芯片危机持续冲击智能手机行业,核心元器件价格暴涨至历史高位,供应链供给也持续承压。
IDC全球设备高级研究总监 Nabila Popal 表示:“行业此前一直预判的市场下行,在今年第三季度彻底兑现,出货量同比创下 22% 的历史最大跌幅。但这还不是最坏的情况。现有各项数据表明,市场尚未触底。存储芯片价格较去年暴涨约 350%,且仍处在上行通道,厂商的利润空间与出货规模都承受巨大压力。虽然存储芯片涨价势头有所放缓,本季度环比涨幅回落至两位数低位,而此前几个季度环比涨幅一度达到 50%‑100%;但其余关键元器件成本依旧居高不下,进一步加剧行业困境。”IDC 预测,2027 年全球手机市场增长仍将受限,市场复苏最早也要等到 2028 年。更为关键的是,各大手机厂商逐渐意识到,行业成本格局已经发生永久性结构性转变。尽管行业前景充满挑战,但市场动荡期同样会催生新的赢家,产品策略与技术创新的重要性被提升到前所未有的高度。能够针对高成本环境,调整产品定位、定价策略以及市场拉动手段的厂商,将更有机会提升自身市场占比。
IDC全球设备副总裁 Francisco Jeronimo 谈到:“第三季度充分暴露了存储芯片危机带来的冲击与破坏。压力已经从上游厂商传导至终端消费者。终端售价走高之后,不少用户选择继续沿用旧手机,推迟换新。中国手机品牌眼下处境尤为艰难,旗下大量低端机型,在市场需求走弱的背景下,不得不在保住利润和维持出货规模之间做取舍。未来数个季度,整体出货量仍会承压;而具备规模优势、供应链稳定、高端产品占比高的厂商,则会在整体收缩的大盘里持续抢夺份额。”
IDC全球设备副研究总监 Kiranjeet Kaur 指出:“厂商排名和上一季度大体相近,三星、苹果份额继续走高,小米、OPPO、vivo 的出货下滑进一步加剧。面对涨价行情,如果消费者不得不更换手机,与其坐等价格回落,不如重点关注年终促销季,届时促销优惠力度预计将达到全年高点。尽管整体销售疲软,但部分厂商预判明年元器件供给会进一步收紧,已经上调生产计划。倘若终端需求持续低迷,2027 年就可能出现库存积压,会给我们对 2027 年的行业预判带来新的下行风险。”
更多港股重磅资讯,下载智通财经app
更多港股及海外理财资讯,请点击www.zhitongcaijing.com(搜索“智通财经”);欲加入智通港股投资群,请加智通客服微信(ztcjkf)