摩根大通在 10 月 16 日的研报中重申对 CoreWeave, Inc.的“增持”评级,由软件行业首席分析师萨米克·查特吉(Samik Chatterjee)领衔署名。
CoreWeave上周已下跌约 20%。这轮下跌的触发点,是债券收益率上行引发的担忧,并叠加了 Gartner 本周发布的一份预测:后者质疑支撑 NeoCloud(新型云服务商)取得健康回报所需的 AI 收入是否充足。两者共同放大了投资者对产能过剩与债务融资可持续性的忧虑。
摩根大通的立场很清楚:它承认 CoreWeave的估值倍数不仅取决于自身基本面,也受制于投资者对其数据中心债务的整体胃口;但认为当前的担忧相对于业务基本面而言“过了头”。
五条理由:为什么认为担忧被放大
报告给出了五点论据:
其一,数据中心需求旺盛,且近几个月还在走强而非降温,几乎找不到数据点来支撑“长期需求存疑”。
其二,把产能真正上线,比按已公布签约产能做线性推算要难得多——看似可以把行业已公布的规划产能直接加总成实际产能,但“签约”与“通电上线”之间隔着巨大的执行鸿沟,而 CoreWeave 在这一环节的领先,在其客户调研中一再被提到。
其三,项目层面的经济性依然稳健,公司能够同时产生健康的利润率与现金流回报,尽管初期集中投入会带来暂时的利润率与现金流压力。
其四,除了典型 5 年期合同的稳健经济性之外,还有一个额外的变现杠杆——GPU 可以在 5 年合同期之外重新签约。
其五,项目层面回报(无杠杆 IRR)高于公司资本成本,而资本成本的上升很可能被嵌入新项目的定价之中。
报告同时留了余地:它承认近期债务市场的担忧推高了资本成本,可能压缩产生正回报的空间;但认为算力需求的有利背景赋予了公司定价权,可以把成本转嫁给客户,从而限制收入/利润模型基本面的改变。
产能是“预售”出去的,不是按预测需求先建好再等客
这是全篇最关键的一句话:CoreWeave 的产能是在长期“照付不议”(take-or-pay)合同下预售出去的,而不是先建好再去匹配估算需求。
Gartner 那份预测所揭示的是行业级缺口:AI 数据中心所有者到 2030 年需要累计实现 8.5 万亿美元收入,才能覆盖已宣布的资本开支、融资成本并取得 12% 的投入资本回报率(ROIC);而该机构预测,同期可归属于 AI 数据中心的企业与消费者 AI 收入最多只有 3.6 万亿美元。摩根大通据此指出,这个缺口指向的是“先于需求建产能”的风险,而不是 CoreWeave 这种“先签约、再上线”模式的风险。
而且与 Gartner 的担忧相反,近几个月算力需求呈现的是加速而非减速。
即便投资者仍担心需求持久性、以及未签约产能能否租出去,报告给出了一个缓冲:一个典型数据中心的资本开支中,超过三分之二投向的是技术与短周期资产,而非机房外壳本身——这意味着压缩资本开支的时间窗口很短,从而限制了长期现金流出的风险。换句话讲,即便需求真的转弱,CoreWeave 也能相对较快地收住资本开支,因为它主要买的是芯片这类短周期资产,而不是先把机房外壳一次性砸下去。
执行领先:单季新增近500兆瓦,在运电力已达1.5吉瓦
把已规划产能转化为在运产能,需要极强的执行力。CoreWeave 仅在 2026 财年第二季度就新增近 500 兆瓦(MW),在运电力达到 1.5 吉瓦(GW);截至 8 月 11 日的签约电力为 4.2GW,而公司的目标是到 2030 年至少 8GW。
合同经济学:还清资产层债务后,母公司仍拿到合同总值约16%的剩余现金流
按公司的示意性合同现金流:一份 5 年期合同,资本开支约为合同总值的 51%,其中约 80% 由资产层债务融资;在资产层债务全额清偿后,母公司可获得约为合同总值 16% 的剩余现金流——即便产能不再续约,这笔钱也足以覆盖约 5 年的数据中心义务。
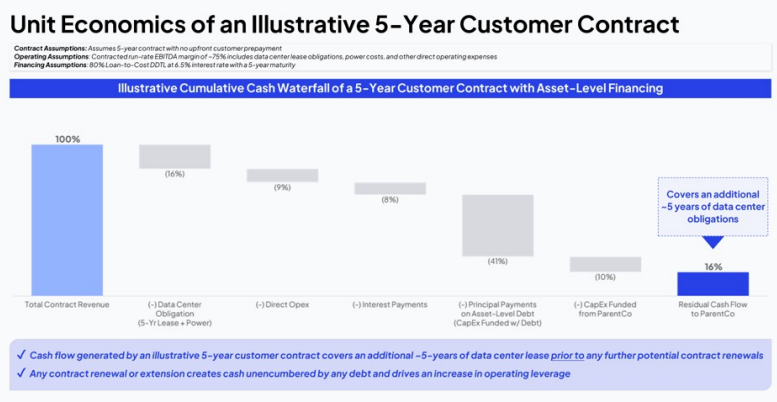
摩根大通认为这套示意性经济性是偏保守的,理由是 GPU 的实际使用寿命正在超出 6 年的折旧年限与合同期限:市场上 V100 的在用时长约 8 年、T4 约 7 年,而 2020 年推出的 A100 这一规格,其合同已经签到 2029 年。这意味着一旦资产层债务还清,CoreWeave 只需承担租赁与电力成本,就能在合同期之外继续产生现金流——“续约变现”因此成为一个独立于 5 年合同之外的额外期权。
项目回报:无杠杆IRR“中十几个百分点”,高于9%—11%的混合资本成本
按报告给出的示意性测算,典型 5 年期合同的无杠杆 IRR 处于“中十几个百分点”区间,而混合资本成本在 9%—11%(假设绝大部分资本开支由母公司债务与资产支持债务共同融资)。若合同在首个 5 年期之后获得续约,IRR 还会进一步走高。
报告并不回避资本成本上行的风险,但预期新增算力的定价会嵌入更高的资金成本,从而使公司的回报基本面保持不变。
烧钱不是经济性差,是爬坡太快
近期资金需求高,主要源于陡峭的产能爬坡:在运产能要从今年底的 1.85GW 增至 2030 年的 8GW,相当于 4 年翻 4 倍、每年新增约 1.5GW——相比之下,2025 年只新增 500MW,2026 年预计新增 1GW。
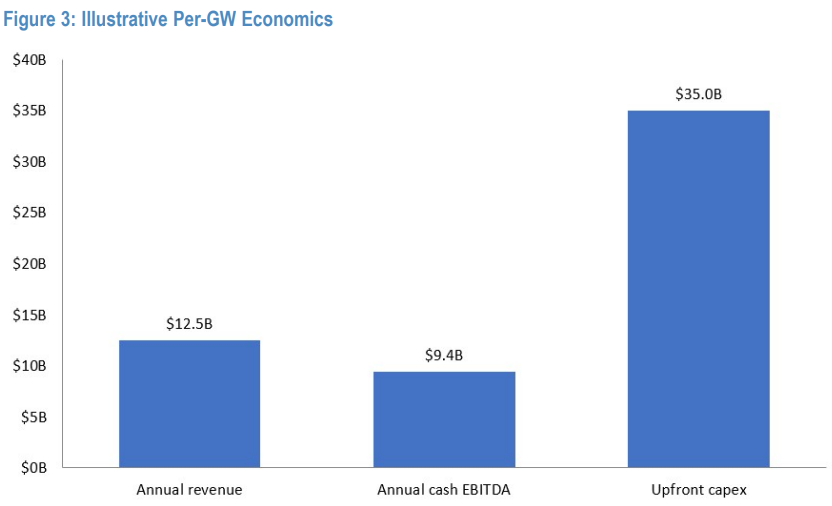
按报告给出的简化经济性:一个项目满产后,每 GW 年化收入 100 亿至 150 亿美元,对应合同层面约 75% 的现金 EBITDA 利润率;而在爬坡年份,每 GW 的资本开支在 350 亿美元以上。症结在于节奏错配——收入要等项目满产之后才逐步释放,资本开支却在爬坡当年一次性压上。据此推算,公司需要“稳定运营项目的装机基数”达到“当年正在爬坡的产能”的 4 至 5 倍,现金流才能在覆盖新增产能的资本开支之后转正。
现状是:年初在运电力与当年新增电力之比目前约为 1:1——CoreWeave 带着约 0.85GW 在运电力进入 2026 年,全年预计新增约 1GW;到 2027 年这一比率预计仍在 1.2 倍左右。而报告测算,要到 2030 年才会达到约 4.5 倍。
因此摩根大通的结论是:当前的现金消耗不是项目经济性不佳的结果,而是每年爬坡的产能相对于现有在运产能太高;自由现金流产生的时点问题,将随着 CoreWeave 规模扩大而基本得到化解。
从市场的另一面看,这轮抛售确实有信用端的实感。据国内媒体转引,CoreWeave 债券收益率已突破 15%,而资本成本上行会直接压缩上述“剩余现金流”的安全边际——这正是本次多空分歧的焦点。
需说明的是,报告披露页显示:摩根大通过去 12 个月为 CoreWeave 提供过投资银行服务并收取报酬,且预计未来三个月仍可能寻求相关报酬;同时其持有 CoreWeave 1% 以上普通股受益权益,并担任相关证券的做市商。投资者宜将本报告视为投资决策的参考因素。