智通财经APP获悉,全球新云融资遭遇压力测试之际,来自韩国的这家“新云”(即NeoCloud)势力Elice正以顶格定价、超过400倍散户认购,尝试证明AI基础设施仍能赢得资本。公司计划10月20日登陆KOSDAQ,募集约2010亿韩元,成为该市场年内最大IPO;支撑发行的是上半年营收增长200%、营业利润转正。
与韩国新云Elice形成鲜明反差的,可谓是“全球AI芯片超级霸主”英伟达斥资支持的Nscale寻求约300亿美元IPO估值,部分投资者却建议压至160亿—190亿美元,较目标低37%—47%,这也意味着这一万众瞩目的IPO估值预期遭遇接近腰斩的压价。
美国科技巨头微软同时终止了Nscale英国Loughton数据中心协议。有媒体援引知情人士透露的消息报道称,该项目多次延期,电网供电可能要等到2030年代;Nscale表示,其他微软合同不受影响。这个案例暴露了新云商业模式最关键的衔接问题——云计算这类超级大客户签约能够支持融资,但只有电力接入、机架交付和服务验收完成,订单才能持续转化为收入。这也凸显出交付推迟会拉长资金占用期,也可能触发客户退出,使此前支撑估值的合同重新面临折价。
二级市场已经提前展开重估。截至10月16日的一周,费城半导体指数下跌约11.4%,韩国KOSPI指数大幅下跌逾14%,存储股集中的韩国市场承压尤重。CoreWeave周五下跌11.9%,单周跌25.2%,10月累计跌29.5%,年内转为下跌14.3%,较5月收盘高点回撤约55.5%。这场调整已从短期科技股获利回吐,深入到市场对AI算力基础设施建设相关的融资能力与资本回报的重新评估。
信用市场的悲观信号更直接——美国新云领军者CoreWeave一笔2031年10月到期美元债,10月15日收益率曾突破16%;同期CDS报价对应的未来五年累计隐含违约概率约63%。值得结合最新走势看的是,10年、30年美债收益率上周已分别下降15、17个基点,至5.09%、5.43%,凸显出无风险收益率开始回落,仍未充分缓解新云的信用压力;通常来说,大规模英伟达AI GPU采购与机房建设需要先支付庞大资金,收入则分期回收;一旦交付延误、客户利用率不足或再融资压力持续攀升,利息支出与设备更新压力便会压缩股东能够获得的现金回报。
顶格发行迎战“AI算力融资寒潮”! 韩国数据中心IPO,将检验动荡之后AI投资者们看涨信心
数据中心基础设施公司Elice Inc.即将于周二登陆韩国科技股集中的KOSDAQ市场。在同行Firmus本月取消备受瞩目的上市计划后,这场上市将考验AI算力基建与广义上全球科技股投资者们的资金承受力以及看涨信心。
根据机构最新汇编的统计数据,这家总部位于首尔的新云服务提供商计划通过首次公开募股募集2010亿韩元,约合1.51亿美元,为KOSDAQ市场今年规模最大的IPO。Elice将发行价定为每股90,500韩元,位于招股区间上限,上市后市值将超过1万亿韩元。
韩国散户投资者踊跃认购,缴纳了约10.3万亿韩元认购保证金,希望获得股票配售。散户发行部分的认购倍数超过400倍。
Elice上市之际,距离英伟达支持的数据中心运营商Firmus Grid Ltd.撤回拟议IPO尚不足两周。投资者对借贷成本上升、竞争激烈,以及巨额AI相关支出长期回报的担忧,正在打压全球相关企业估值,并扰乱IPO计划:CoreWeave股价自5月高点以来已下跌超过一半。彭博新闻此前报道,Nscale寻求的IPO估值目标也正遭遇投资者反对。
为争取投资者支持,Elice在招股说明书中强调,上半年营收大增200%,达到344亿韩元。公司扭亏为盈,实现营业利润103亿韩元;息税折旧摊销前利润(EBITDA)增至上年同期的11倍以上,达到232亿韩元。韩国股票市场资深分析师Douglas Kim在Smartkarma发布的一份研究报告中预计,公司2026年营收将增长83%,营业利润率约为33%。
Elice于2015年由韩国顶尖科技大学韩国科学技术院(KAIST)的三名博士生创立,最初是一家编程教育平台,随后转向AI云基础设施,提供的产品包括服务器、采用液冷散热的芯片、云与网络基础设施,以及软件。此后,公司开发出模块化数据中心平台,配备高密度供电系统与先进液冷技术,专为高性能AI芯片集群设计。
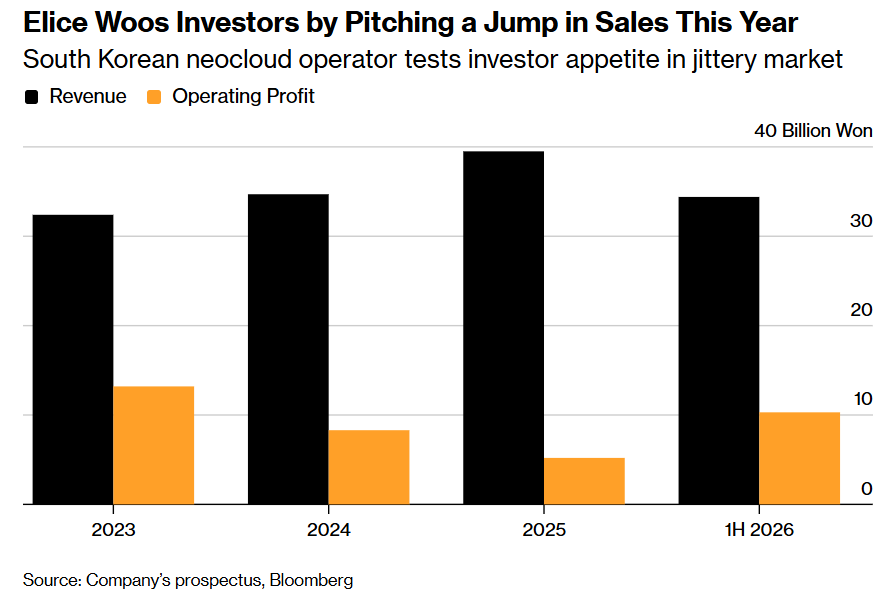
如上图所示的那样,Elice以今年营收大幅增长的前景吸引庞大散户投资者——韩国新兴的这家新云运营商在市场动荡之际试探投资者需求。
该公司首席执行官Jae Won Kim表示,获得Vertex Ventures、Altos Ventures等风险投资机构支持的Elice,计划利用IPO募集资金,在韩国及海外建设更多AI数据中心。未来资产证券和三星证券担任此次发行的主要承销商。
Kim在接受媒体采访时表示:“我们正全力以赴,致力于成为全球全栈AI基础设施领军企业。这次IPO,就是为了让我们拥有落实这一目标所需的资金实力。”
机构撤退、散户抢筹:下一轮AI算力触底反弹要靠交付与现金流接棒
霍华德·马克斯关于泡沫的判断,为这轮潜在AI算力主题触底反弹态势提供了另一种积极解释:投资者持续讨论风险,说明市场尚未全面进入忽视风险的狂热状态。但这一观察真正支持的,是区分技术前景与资产价格,重新审视调整后哪些企业值得持有。Elice发行获得追捧,而Firmus撤回上市、Nscale遭遇压价,显示资本并未统一关闭AI融资窗口,而是更重视经营兑现、融资结构与发行估值之间是否匹配。
这种分化也体现在资金行为上。高盛相关统计显示,上周科技股遭遇创纪录净卖出,与此同时,约95亿美元流入杠杆ETF,其中约70亿美元进入三倍做多半导体ETF SOXL。机构净敞口跌至历史极低分位,但总敞口仍高,意味着市场保留了大量多空头寸;散户则提前押注盈利兑现后的修复。若云厂订单、存储售价及设备交付继续支撑盈利,低配机构就可能重新加仓,形成推动反弹的增量买盘。Elice的打新热度同样反映这种风险偏好尚未消失,不过需要注意的是,认购保证金属于发行申购资金,不能直接等同于上市后的持续买盘。
从工程与财务机制看,AI智能体扩大推理调用,能够增加GPU、内存、网络及电力需求;但算力需求转化为投资回报,还需要集群稳定运行、客户持续付费。Elice将模块化数据中心、高密度供电、液冷与云软件整合,潜在价值在于缩短部署周期、提高可计费利用率,而不仅是增加GPU数量。上半年该公司营业利润转正,为其提供了比单纯订单承诺更直接的经营证据;后续若能将利润转化为足以支持扩张的现金流,这类公司便更有条件在新云估值重排中获得认可。AI算力反攻的关键,正在从“需求有多大”推进到“谁能按时交付,并以可承受的资本成本兑现需求”。