10月15日至16日,上海复旦(01385)走出“预期反转”行情:15日盘中最低触及21.14港元,创出52周新低。就在当日盘后,公司披露2026年前三季度盈喜公告,预计前三季度归母净利润同比增长187.63%至248.18%;16日早盘,港股应声反弹,涨幅一度超过10%。截至收盘,上海复旦报24.84港元,涨幅13.11%,总成交额2.72亿港元。
一天之内,从“52周新低”到“盘中涨逾一成”,这轮行情的看点并不在利润增速的绝对值,而在于市场如何给“业绩成色”重新定价。
创新低、发盈喜、资金回流“三部曲”完成
把两个交易日的价格轨迹与公告时点叠合,可以完整看到资金预期的切换过程。
15日交易时段,是盈利预告披露前的最后一个完整交易日。当日港股最低下探21.14港元,刷新52周新低,收盘21.96港元,跌幅3.94%,盘中低点较收盘价还低约3.73%。按收盘跌幅倒推,前一交易日收盘约22.86港元,即15日股价全天在低位区间震荡、尾盘未能收复。这一阶段的市场行为,本质上是“不确定性折价”。
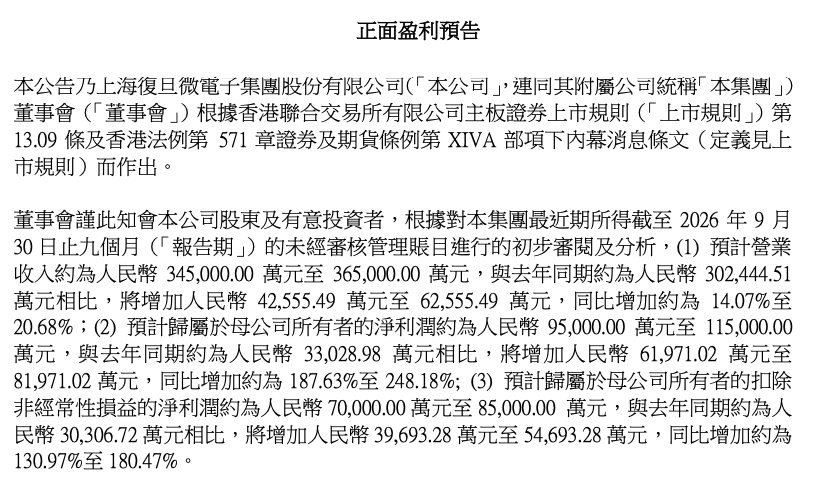
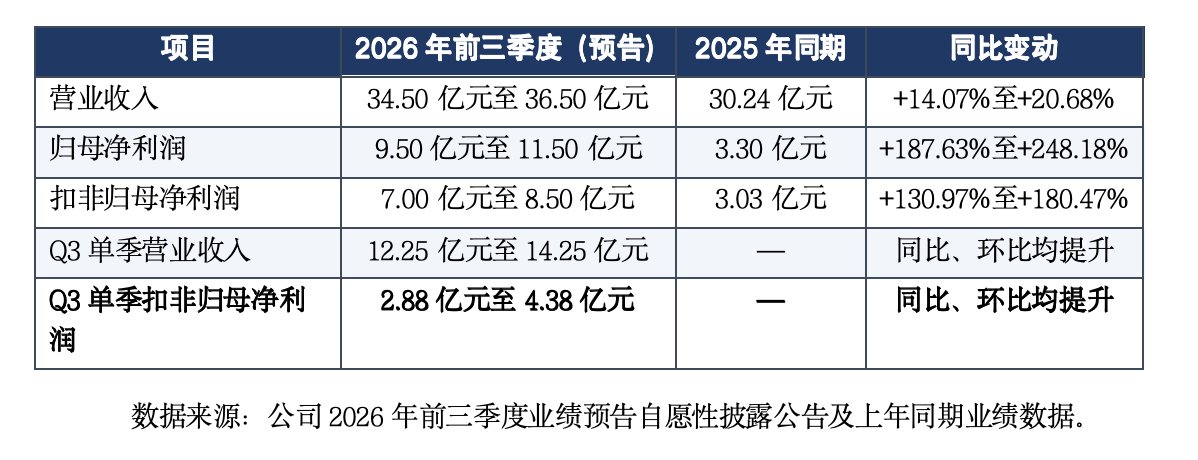
15日盘后,公告落地。公开披露信息显示,上海复旦于当日盘后发布《2026年前三季度业绩预告的自愿性披露公告》:预计营业收入约34.50亿元至36.50亿元,同比增长14.07%至20.68%;预计归母净利润约9.50亿元至11.50亿元,同比增加6.20亿元至8.20亿元,增长187.63%至248.18%;预计扣非归母净利润约7.00亿元至8.50亿元,同比增加3.97亿元至5.47亿元,增长130.97%至180.47%。
16日早盘,港股承接盈喜快速反弹,涨幅一度超过10%,对应股价回到24港元上方区域。至此,“先跌创新低—盘后发盈喜—资金回流”三步完成,价格波动区间横跨了近三成的市值弹性。这种“落地即反转”的剧烈程度在港股似乎并不罕见。
主业修复与公允价值变动的“双轮驱动”
上海复旦本轮盈利预喜的成色,需从主业修复与投资弹性两个维度拆解。经营层面,受益于半导体行业景气度回升,公司FPGA、安全与识别、非挥发存储器等多元化产品线收入与综合毛利率均实现增长;叠加存货精细化管理、动态优化备货安排,存货跌价损失较上年同期大幅下降。这说明前期主动去库存、调结构的战略已显成效,主业盈利拐点进一步确认。
与此同时,非经常性损益放大了利润弹性。报告期内,公司通过战略配售持有的盛合晶微半导体有限公司股份确认了较大规模公允价值变动收益,该资本运作层面的红利直接体现为表观利润的爆发式增长。但需区分的是,这类收益更多属于报表性弹性,并非可持续经营现金流。
从季度数据看,Q3扣非环比正增长进一步强化修复信号。公告披露,第三季度单季预计实现营业收入约12.25亿元至14.25亿元,扣非归母净利润约2.88亿元至4.38亿元,同比和环比均提升。结构上,Q3单季营收占前三季度的35.5%至39.0%,Q3单季扣非占前三季度扣非的41.2%至51.6%,单季利润体量已接近上半年两个季度合计水平。
公司自身将本期变化归因于几个方面:坚持技术创新与产品迭代、持续拓展产品应用边界,拉动营业收入增长并推动产品结构优化;行业景气度回升及下游客户需求增长,带动各产品线收入与综合毛利率增长;强化存货精细化管理、动态优化备货安排,使存货跌价损失较上年同期大幅下降;战略配售股份公允价值变动收益增加非经常性损益。其中,前几项属于经营层面改善,最后一项属于报表性收益,二者共同构成本轮盈喜的“双轮驱动”。
具体来看,FPGA与车规存储产品线构成了核心增长引擎。 FPGA方面,公司已完成28nm PSoC谱系化布局,FPAI首颗32TOPS算力芯片推广进展良好,并正推进基于1x nm FinFET先进制程及2.5D先进封装技术的高端FPGA产品开发。车规存储方面,公司已量产60余款AEC-Q100 Grade1车规级EEPROM,成功导入多家Tier1及整车厂供应链,EEPROM产品突破车规级宽温、超宽电压、低功耗技术瓶颈,在数据擦写寿命和数据保持时间等关键特性上达到业界领先水平;64M以上中大容量NOR Flash产品亦实现销售量价齐升。新能源汽车电子电气架构集中化带来的单车半导体用量抬升,对存储与识别类器件构成了量与结构的双重红利。
15日的下跌定价了什么?16日的反弹修复了什么?
15日股价创新低,市场顾虑并非空穴来风。
一方面,FPGA国内扩产与价格竞争压力。国产FPGA参与者持续增多,同行厂商在中低端LUT段密集布局、价格带明显下探,普及型车规器件报价已被压至较低区间,市场担忧通用商用FPGA从“稀缺性国产替代”滑向“同质化竞争降价”。同时,公司在通用商用FPGA领域与海外龙头在制程、生态、IP与算子丰富度、布线资源利用率等方面仍有客观差距,高端产品放量节奏因此构成毛利率天花板的决定性变量——一旦高端收入占比提升不及预期,通用产品价格下行的传导会先体现在报表上。
另一方面是下游需求持续性。本轮回暖的公司口径是“行业景气度回升及下游客户需求增长”,但市场需要区分“客户补库存”与“终端真实需求”:前者带来的是订单前置,后者才支撑持续的量价改善。
盈喜落地后,资金的评估重心从“利润倍数是否可持续”切换到“扣非与环比改善是否可延续”。公告中“Q3扣非同比和环比均提升”这一句,恰好同时回应了上述第二条(需求在季度间延续)与第三条(利润主体来自经营),而第一条(价格竞争)在“各产品线收入与综合毛利率均实现增长”的表述下也得到阶段性缓解。这轮反转的实质,是市场用一次剧烈的价格摆动,重新承认了国产芯片主业修复的价值。