智通财经APP获悉,自唐纳德·特朗普再度入主白宫以来,铜价已大幅飙升,缘于全球库存因他可能对这种金属征收关税的风险而发生了剧烈的重新布局。但随着特朗普第二任期临近过半,市场上众多多头开始警惕:如果他不兑现承诺,价格可能会崩盘。
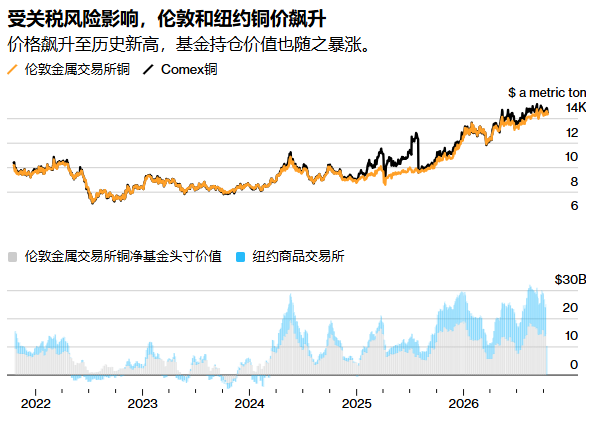
直到几周前,纽约铜期货还持续高于伦敦金属交易所(LME)设定的全球基准价,这使得交易员能够在关税落地之前,通过向美国运送铜获得前所未有的利润。反过来,美国以外的库存已大幅下降,源源不断的对美进口形成了一个反馈循环,帮助上个月将 LME 价格推升至接近每吨 15,000 美元的历史高位。
但随着中期选举临近,各个市场的投资者都在质疑:民主党若在中期选举中表现强劲,是否会打乱特朗普的贸易议程——或者是否甚至会促使他在关税问题上加倍下注。对铜多头而言,如果特朗普被证实不愿或无力推进关税,后果可能极为深远。
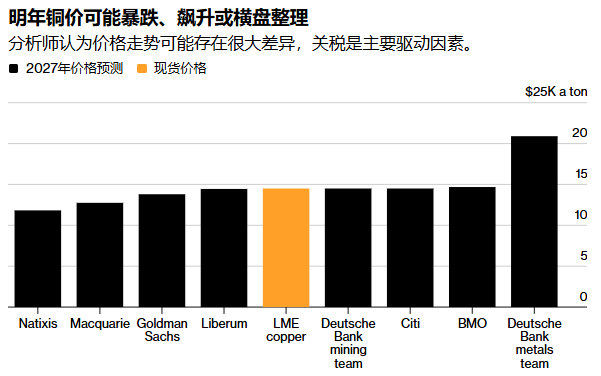
法国外贸银行(Natixis SA)的分析师警告称,关税交易已在全球最重要的工业大宗商品之一的市场中制造了一个泡沫,如果关税被排除,泡沫可能很快破裂。麦格理集团则表示,在这种情况下,价格可能崩向每吨 10,000 美元;而如果宣布关税且留有让交易员向美国运送更多金属的时间差,价格则可能最高涨至 18,000 美元。
“我以前从未见过这样的事情,未来的价格方向最终取决于一个人的决定,”麦格理大宗商品策略师爱丽丝·福克斯(Alice Fox)在接受采访时表示。
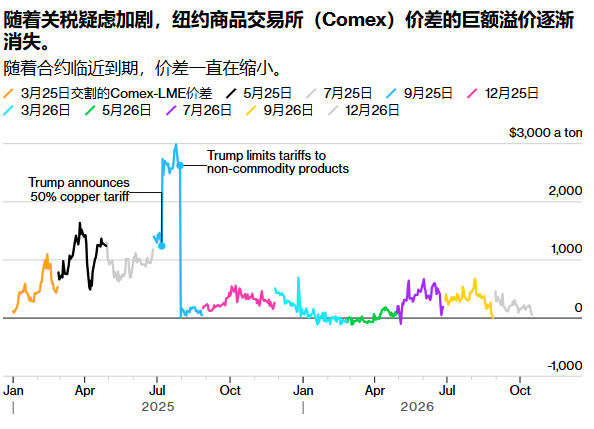
随着中期选举临近,有迹象表明交易员越来越愿意押注关税不会落地,其押注集中在纽约 Comex 与 LME 铜期货之间的价差上。这两个市场过去几乎同步波动,但 Comex 价格——如果特朗普实施关税,其中将包含税负——自特朗普 2025 年 2 月首次正式提出对铜征收关税以来,一直较 LME 存在巨大溢价。
交易员可以卖出 Comex 合约、买入 LME 合约,使两个市场重归一致。但据市场上最大的经纪公司之一 Sucden Financial Ltd. 首席执行官马克·贝利(Marc Bailey)称,直到最近,这类套利活动几乎已完全消失。原因在于:如果特朗普真的推进关税,卖出 Comex 合约的交易员可能面临巨额亏损。
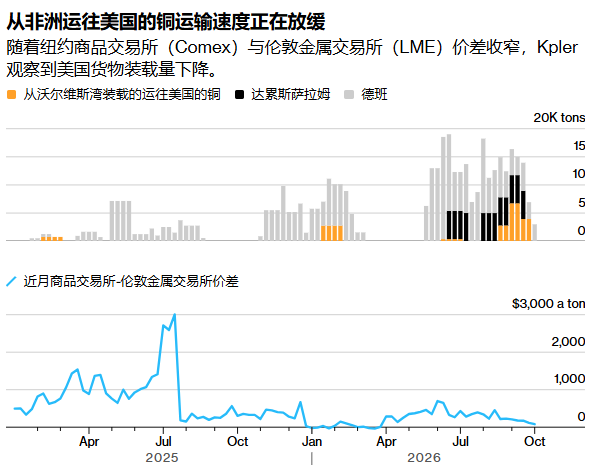
但最近几周,Sucden 接到了对这一交易重燃兴趣的投资者的问询。同期,Comex 与 LME 价格之间的价差已经坍塌,且在上个月路透报道特朗普的铜关税计划因对其通胀影响的担忧而搁置后,这一下滑进一步加速。
“过去几周,情绪似乎发生了一些转变,”贝利在伦敦接受采访时说。“人们开始考虑重新下场试试水。”
向美国的运送量减少
如果这一趋势积蓄势头,投资者通过 Comex 价差日益增长的“反关税”押注可能对市场产生重大影响——不断抵消交易员向美国运送更多金属的激励。
在实货铜市场,据船舶追踪公司 Kpler 的数据,随着 Comex 价差坍塌,来自非洲、运往美国的铜船货已在减少。尽管对关税的疑虑在增加,交易员也警惕一种变数:特朗普可能在中期选举之后、在他们的船货到港之前突然宣布关税。
随着金属行业年度盛会 LME Week 本周末在伦敦拉开帷幕,Comex 价差的坍塌正给一场辩论火上浇油:在能源价格飙升、利率上升和股市疲软威胁需求前景之际,地心引力是否终将追上铜价。
随着这些风险加剧,美国与世界其他地区截然不同的供应动态,为交易员卖出 Comex 价差提供了另一个理由,另一家大型金属经纪公司 Marex Group 的金属策略师阿拉斯泰尔·芒罗(Alastair Munro)表示。
最近,LME 日益加剧的供应紧张导致近月价格相对于 Comex 上涨,在合约临近交割时缩小了两个合约之间的差距。例如,9 月交割合约在交割前一个月下跌了每吨逾 600 美元,Comex 收盘时溢价不足 4 美元。
“卖出纽约、买入伦敦的意愿更大,因为随着合约进入交割月,套利天然地趋于收敛,”芒罗在伦敦接受电话采访时说。“套利只是其一种表现,但在看空的宏观观点下,更普遍地做空铜的意愿正在增强。”
两极分化的辩论
诚然,铜交易员此前已在关税问题上被特朗普搞得狼狈不堪——最惨痛的一次是去年 7 月,他对铜下游产品征收 50% 的关税,却对期货市场所交易的商品级金属未作处理。
这曾导致 Comex 价格暴跌,但直到最近,其仍较 LME 保持相当大的溢价,因为特朗普为未来征税留了门。自那以来,铜市场一直陷于“他究竟会不会征税”的两极分化辩论之中。
尽管对关税的疑虑在增加,铜市场中几乎没有人预计他会完全排除关税——因为这样做可能使堆积在美国港口的庞大库存重新涌回国际市场。一种流行的理论是,特朗普在关税问题上的沉默是一种刻意营造的“战略模糊”,目的正是防止这种回流。
但鉴于关税在特朗普政治议程中的核心地位,一些人仍预计他会推进——最早可能就在 1 月 1 日,与美国商务部去年向特朗普提出的建议一致。
“关键的不确定性是美国关税政策,”上海 Ducheng 私募基金管理有限公司投资总监 Grace Li 表示。“由于对政府的思路缺乏可见度,很难对做多还是做空铜做出直接的方向性判断。”
罕见的机会
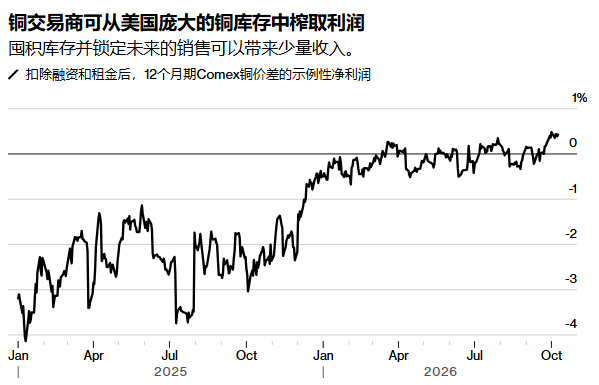
美国的铜库存已经庞大到制造商可能需要数年时间才能消化。与此同时,这种过剩为交易员创造了一个难得的机会:买入库存,同时在 Comex 卖出期货合约,锁定小幅利润。这些所谓的期货升水(contango)融资交易,为围绕供应动态以及明年价格前景的辩论进一步增添了复杂性。
与美国进口贸易创造的暴利机会相比,这类利润微薄。尽管如此,美国银行的分析师表示,其收益仍足以阻止铜回流全球市场——即便特朗普在关税问题上让步,也有助于托住价格。
对任何看空铜的人来说,特朗普仍将推进关税的风险依然高悬。根据美国商务部的建议,关税可能分阶段推出:2027 年设为 15%,2028 年设为 30%。
这可能意味着铜将继续被吸入美国,重新点燃这场把铜价推至历史高点的全球竞购战。作为最大消费国的中国,库存已被大幅消耗;如果中国被迫补库的同时美国进口激增,价格有可能螺旋式飙升。
“他们可能以为,这轮囤积到如今早就该结束了,”BMO Capital Markets Ltd. 大宗商品分析师海伦·阿莫斯(Helen Amos)说。“万一他们转念一想:‘实际上,这还要再持续两年’呢?”