就在AI新云(NeoCloud)类型上市公司股债持续暴跌之际,高盛、摩根大通等华尔街金融巨头们向位于“AI算力抛售风暴”以及“AI泡沫破裂论调”最核心抛售股票标的——CoreWeave(CRWV.US)抛来积极看涨观点以及倾向乐观的前景展望。摩根大通在周二更是直接表示,多数全球商业银行对CoreWeave的投资与配置敞口非常有限,相关贷款具有较充分的担保凭证,并跟随AI基建项目进度分批次严格投放。
结合高盛前一日在CoreWeave股价暴跌之际宣布上调股票评级,华尔街金融巨头们对于CoreWeave的积极判断逐渐清晰——随着Muse以及Astra这类最前沿AI智能体席卷全球,全球范围井喷式扩张的AI算力需求与项目经济性仍有强大支撑,市场正在重新评估AI基建相关联融资压力究竟应对应多大的估值折价;但银行贷款的具体安全边际与普通股的投资回报,仍取决于不同的现金流分配顺位。
周一虽受高盛升级CoreWeave股票评级至“买入”带来看涨提振,CoreWeave股价盘中一度上涨约5%,最终仍收跌0.44%,报61.12美元;其2031年到期美元债收益率上周一度突破16%,周一随着市场悲观情绪有所缓和,一度回落至15.13%。
高盛研究报告显示,高盛分析师们以一份五年期合同进行示意测算:初始资本开支为60亿美元,每年收入26亿美元,扣除每年5.85亿美元运营支出及约2.13亿美元现金税费后,每年税后无杠杆自由现金流约为18.02亿美元。将最初的60亿美元投入与后续五年现金流共同计算,税后无杠杆内部收益率(Unlevered IRR)约为15.3%。这直接体现了项目在模型假设下能够收回投资、支付运营成本与税费,并获得回报。
高盛研报的最终测算数据显示,在每兆瓦年化收入1300万美元、债务利率10%的假设下,高盛测得加权平均资本成本(WACC)为11.8%,显著低于上述15.3%的项目回报,形成约3.5个百分点的正回报差,因此,这里的高盛最新测算可谓完整体现出了——覆盖投资和经营支出之后,项目赚取的回报仍超过资金提供者要求的回报,从而创造经济价值。高盛与小摩最新看涨观点可谓共同强有力体现的是项目覆盖投资与运营成本后,仍有望赚取超过资金成本的回报;持续扩张所需的融资,则是另一个必须解决的问题。
高盛认为,CoreWeave主要依靠与客户合同、GPU资产及项目现金流挂钩的资产支持融资,新增债务成本预计约为7.5%—10.5%,模型采用10%。因此,无担保债券13.5%—15%的交易收益率,并不直接代表全部新增项目的融资成本。此外,高盛表示,上述约15.3%的测算没有计入五年合同结束后的GPU残值;在高盛另设的第六年残值情景下,相应回报可提高至约20%—25%。这意味着其基础论证已经建立在首期合同现金流上,后续资产变现构成额外收益来源。
费城半导体终结连跌,但是AI反攻行情仍需跨过企业信用关
10月19日,费城半导体指数上涨1.61%,结束八连跌,美光和闪迪分别上涨2.97%和5.53%,存储芯片成为反弹主力。不过,费半此前一周累计下跌约11.4%,截至周一收盘,10月累计仍跌10.4%、较52周高点回撤约22.8%,尽管年内仍上涨59.8%,阶段性调整已明显越过通常所称的技术性熊市门槛。韩国市场也未形成持续修复:KOSPI周一反弹1.76%后,10月20日再跌3.73%,收于5552.74点。抄底已经发生,风险偏好的全面恢复仍待确认。
位于这一轮AI抛售超级风暴最中心位置的CoreWeave承受的压力更集中。其股价上周下跌约25.2%,周一盘中反弹后仍收跌0.44%,报61.12美元;10月累计下跌约29.8%,年内下跌14.7%,较52周高点回撤约56.9%。融资市场的重新定价也延伸至未上市同行:英伟达支持的Nscale寻求约300亿美元IPO估值,但部分潜在投资者要求按160亿—190亿美元定价,相当于折让约37%—47%——值得注意的是,这是投资者压价要求,尚非已经完成的估值下调。
这轮股债共振的底层机制,是前置资本开支与多年回款之间的融资缺口被重新定价。GPU集群必须完成供电、液冷、高速互连和交付验收,才能持续产生算力服务收入;长端利率高企叠加信用利差扩大,则提高新增融资成本,并压低未来现金流现值。CoreWeave的2031年到期债券收益率上周一度逼近16%,CDS约1000基点;路透援引LSEG数据称,对应的五年累计隐含违约概率接近63%,这一数字包含风险溢价并依赖回收率假设,并非实际违约概率的直接预测。周一,该债券收益率已回落至约15.13%,说明信用压力有所缓和,但AI基建相关联的融资门槛仍非常高,虽然在高盛看来项目覆盖投资与运营成本后,有望赚取超过资金成本的实际投资回报,但是持续扩张所需的融资——则是另一个必须解决的问题。
AI融资压力会否传染全球银行?小摩:CoreWeave债券抛售对全球银行构成的风险有限
摩根大通周二发布的一份最新研究报告显示,多数全球商业银行对CoreWeave(CRWV.US)的风险敞口有限。此前,由于投资者担忧债务融资问题,这家获得英伟达支持的AI云计算公司股票和债券上周大幅下跌。
AI基础设施支出正令全球机构投资者们愈发感到不安。全球范围的科技公司为迅速扩张,正大举向私人信贷投资者、银行及债券市场筹资,与此同时,市场对这些投资回报的质疑不断增加,并且开始担忧AI基建融资压力会否像2023年“硅谷银行危机”那样从债券交易市场全方位蔓延至全球银行系统。
这家华尔街大型金融巨头在研报中表示,大型美国投资银行以及日本三菱日联金融集团对CoreWeave的潜在敞口可能处于10亿至30亿美元区间,而多数欧洲和亚洲银行的敞口低于5亿美元。
摩根大通称,其中很大一部分敞口来自延迟提款定期贷款。这类贷款主要通过特殊目的载体安排,资金随着项目达到阶段性里程碑而释放。
由基安·阿布侯赛因领衔的摩根大通分析师在报告中表示:“从提供融资的银行角度来看,我们认为,银行机构对CoreWeave的风险敞口管理相当得当,而且拥有非常充分的担保。”
该机构表示,由于银行对其在AI投资周期中的风险敞口披露有限,上述估算建立在该机构测算的“简化假设”之上。
据了解,摩根大通股票分析师团队给予CoreWeave“增持”评级,2027年底目标价则定为125美元。
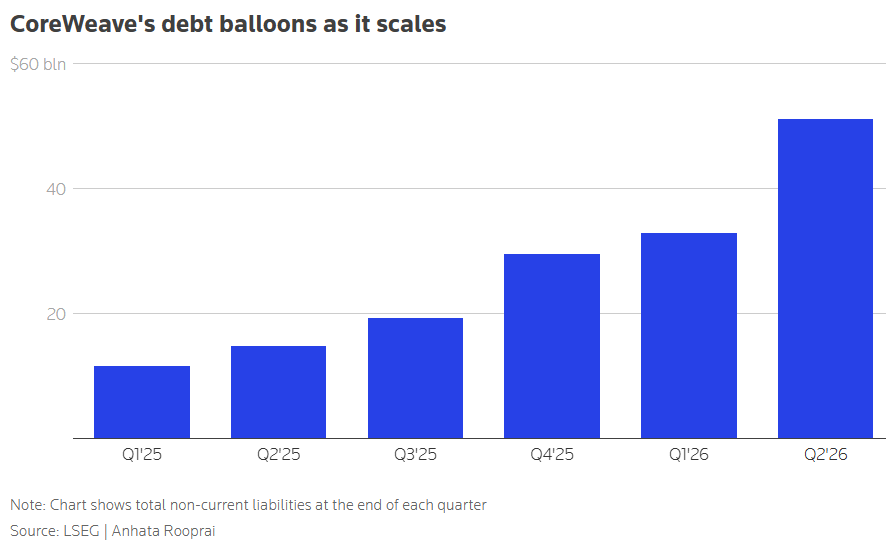
该机构的研究报告显示,这家聚焦AI新云领域的云计算公司已获得约240亿美元的延迟提款定期贷款承诺额度,其中150亿美元已经提款,90亿美元尚未提款。
CoreWeave有着“英伟达亲儿子”称号,聚焦于为AI提供高性能计算基础设施,已经与大型科技公司签订数百亿美元的合同。该公司的债务规模约为500亿美元。
作为数据中心领域英伟达图形处理器(即AI GPU)的最早期云端租赁采用者,CoreWeave凭借抢跑数据中心AI算力资源需求浪潮,喜获英伟达的风投部门青睐,甚至能够优先获得需求极度旺盛的英伟达H100/H200以及Blackwell系列AI GPU,曾迫使微软、谷歌与亚马逊等云服务巨头向CoreWeave租赁云端AI算力资源,喜提“英伟达亲儿子”这一称号。
CoreWeave AI云算力租赁服务最突出的特点是专注大批量且高效率提供最高端AI GPU(尤其是NVIDIA GPU)集群,让用户们可以在云端服务体系中按需获取高性能 AI GPU算力资源——即云端AI算力资源,用于机器学习、深度学习以及推理等AI工作负载。CoreWeave支持大规模的弹性部署,用户们可以根据项目需求快速增减AI GPU数量,适合AI模型训练(如大语言模型、计算机视觉体系等)以及需要实时处理的庞大推理工作负载。
上周,CoreWeave于2031年到期的票据收益率一度接近16%,为其债务购买违约保险的成本则升至约1000个基点。
摩根大通表示,银行面临的主要风险,是AI基础设施前期支出与后续逐步收到的收入之间存在时间错配。该行补充称,预计CoreWeave在2030年前自由现金流仍将为负。
银行看抵押保障,股东看项目回报
小摩此次判断的关键,是银行并非以同一种方式承担CoreWeave风险。其估算,大型美国投行及三菱日联的潜在敞口可能处于10亿—30亿美元区间,多数欧洲和亚洲银行低于5亿美元;相关融资大量采用延迟提款定期贷款,以设备、客户合同及项目现金流提供保障,资金随项目达到里程碑逐步释放。公司披露也显示,部分融资由持有设备和合同的特殊目的子公司承接,相关债权享有抵押保障。不过,多数此类贷款仍有母公司担保,SPV并不意味着风险完全隔离。二级市场无担保债券接近16%的收益率,也不能直接视为全部银行贷款或公司整体资本成本。
股权看多逻辑则落在项目能否创造经济价值。小摩此前的示意测算显示,典型五年合同的项目回报处于“中十几个百分点”,高于其估计的9%—11%资本成本,意味着在相关假设下,项目覆盖初始投资与运营成本后,仍能创造超过资金成本的回报;GPU在首期合同结束后的续约,又可能带来额外现金流。
高盛看好算力供应紧张与CoreWeave的交付、性能优势,认为单位产能收入和项目回报存在改善空间。两家机构的共同判断是:快速扩张造成的自由现金流消耗,可以与良好的单项目经济性同时存在;真正需要持续验证的是融资能否衔接、产能能否按期交付,以及合同回款能否兑现。
落实到华尔街实际估值与评级,高盛将评级由“中性”上调至“买入”,同时将目标价由139美元下调至106美元,较周一收盘价对应约73.4%上行空间;小摩维持“增持”,2027年底目标价125美元,对应约104.5%。另据Stock Analysis展示的S&P Global统计,41位分析师的综合评级为“买入”,平均十二个月目标价为140.58美元,对应约130%的潜在上行空间。目标价期限不同,但共同反映出机构仍愿意为长期现金流赋值;高盛同时降低目标价,也表明其已经把更昂贵的AI基建融资条件纳入判断。