来源:独角兽早知道 iponews
10月21日,据港交所披露,江苏芯德半导体科技股份有限公司更新聆讯后资料集,公司正式通过港交所主板上市聆讯,华泰国际担任独家保荐人。这家成立于2020年9月的南京封测企业,在不到六年时间里走到了公开市场的门口。
综合 | 招股书 编辑 | Arti
招股书呈现的芯德半导体,是一家典型的处于“重资产投入与产能爬坡”交叉期的OSAT(委托半导体封装与测试)企业。营收的快速放量与毛损率的持续收窄构成了向上的曲线,而持续扩大的净亏损和巨额的资本开支则构成了另一面的现实。
在“后摩尔时代”,依靠新型半导体封装架构提升芯片性能已成为行业共识。芯德半导体能否向港股市场证明,自己有能力跨越从“资本密集投入”到“商业可持续盈利”的鸿沟,是这次IPO的核心命题。
芯德半导体的股东名单,在半导体创业公司中属于配置极高的一档,带有鲜明的“产业协同”色彩。
公司成立以来完成7轮融资,累计融资额超过20亿元。在IPO前的股东阵营中,除了晨壹基金旗下嘉兴晨壹泓彤(持股7.51%,为第二大股东)等财务投资机构外,最引人注目的是一众CVC(企业风险投资)产业资本:小米长江产业基金持股2.61%,OPPO创始人陈明永控制的巡星投资持股1.14%,联发科控制的Gaintech也赫然在列。此外,上市公司龙旗科技等终端与设计厂商同样参与了投资。按最新一轮融资估算,公司IPO前估值约72亿元。
创始人张国栋、潘明东、刘怡为一致行动人,三人合计持有及控制约24.95%股份,是单一最大股东阵营。
小米、OPPO、联发科的集体入局,并非单纯的财务投资。封测是半导体产业链中重资产、长周期的关键一环。对于联发科这样的芯片设计巨头,以及小米、OPPO这样的手机终端巨头而言,扶持一家具备先进封装能力的本土OSAT厂商,意味着在产能紧缺或技术迭代时,能获得更可控的供应链保障和更紧密的定制化协同。
这种“股东+客户”的深度绑定,为芯德半导体后续的产能消化和先进封装技术的导入提供了隐性的订单壁垒。
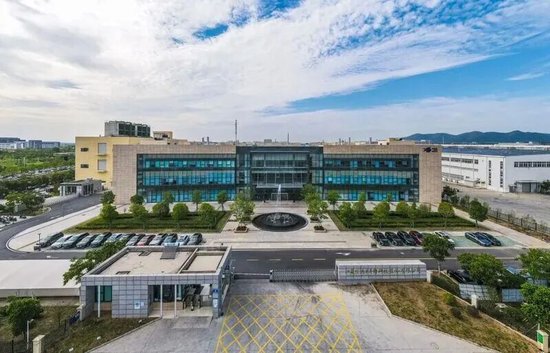
与外界对早期封测厂“只会做低端组装”的刻板印象不同,芯德半导体的营收结构已经完成了向先进封装的切换。
根据弗若斯特沙利文的资料,按2025年半导体先进封装及测试的收入计,芯德半导体在中国通用OSAT公司中排名第七,市场份额为0.6%。公司搭建了覆盖先进封装领域所有技术分支的“晶粒及先进封装技术平台(CAPiC)”,其产品组合不仅包括传统的WB-QFN,还涵盖了BGA、LGA、WLP、FC-QFN及FC-SOT等先进封装产品,并具备2.5D/3D的量产能力。
这种技术布局直接反映在了收入结构上。2023年至2025年,公司来自先进封装的收入从3.47亿元增长至7.37亿元,复合增速超过45%;而传统封装收入仅从1.62亿元增长至2.71亿元。到2025年,先进封装收入占总营收的比例已达72.8%,成为绝对的业绩引擎。
整体营收层面,公司从2023年的5.09亿元,增长至2024年的8.27亿元,并在2025年成功突破10亿元大关,达到10.12亿元。截至2026年4月30日止四个月,营收继续同比增长17.4%至3.60亿元。在半导体周期波动的背景下,这条增长曲线展示出公司客户基础的稳固和产能的持续释放。
尽管营收数据亮眼,但芯德半导体尚未跨过盈亏平衡线。
2023年、2024年及2025年,公司分别录得亏损3.59亿元、3.77亿元和4.83亿元。2026年前四个月,亏损为1.62亿元。亏损额的居高不下,与公司所处的重资产扩张期直接相关。
公司在招股书中坦言,半导体封装行业本质上属资本密集型。自2020年成立至2026年4月30日,公司产生的初始资本开支总额约为40.63亿元,主要用于建立及扩充生产设施与生产能力。庞大的前期投资带来了巨额的折旧及摊销开支,加上扬州新基地尚处于产能提升阶段,这些固定成本在初期无法被充分摊薄。
但值得注意的是,盈利能力的底层逻辑正在改善。公司的毛损率(负毛利率)从2023年的38.4%,大幅收窄至2024年的20.1%,并在2025年进一步收窄至18.0%。截至2026年4月30日止四个月,毛损率继续优化至17.9%。
毛损率的持续改善,证明了规模效应正在起作用。当产能利用率跨越某个阈值时,单位产品分摊的固定成本会显著下降。招股书显示,南京生产基地的利用率从2023年的62.3%攀升至2024年的77.3%,并在2025年达到84.5%。2026年前四个月,在扬州新基地处于爬坡期的情况下,整体利用率依然维持在80.0%。
对于投资者而言,芯德半导体的核心问题不在于“为什么亏”,而在于“什么时候能盈利”。
根据弗若斯特沙利文的行业数据,新成立的OSAT生产设施通常需要约3至9年实现毛利收支平衡,约4至10年内实现净利润收支平衡,并在9至15年内收回初始资本投资。芯德半导体成立于2020年,目前正处于这一行业周期的爬坡关键期。
公司目前的战略重点,是通过扩大规模和优化产品结构来提升毛利率。在CAPiC平台的推动下,公司持续在先进封装领域进行技术突破,并在2026年初实现了特定先进封装产品(如LPO-EIC与PIC-FC)的量产能力,月产能达到1500片晶圆。随着高附加值产品占比的提升和扬州基地产能利用率的爬升,公司的整体利润率结构有望进一步优化。
截至2026年4月30日,公司拥有277名研发人员。2023年至2025年,每年的研发开支均在7500万元以上。在2.5D/3D等前沿封装技术上,公司仍需保持高强度的投入,以维持其在国内通用OSAT中的技术领先地位。
从2020年成立到如今冲刺港股,芯德半导体用六年时间,在中国半导体封测行业最核心的“先进封装”阵地上打下了一块地盘。10亿元的年营收规模、72.8%的先进封装收入占比、84.5%的南京基地产能利用率,以及背后小米、OPPO、联发科等产业资本的护航,构成了公司登陆资本市场的基本面底座。
OSAT是一门需要用规模和良率说话的生意,没有捷径。40.63亿元的初始资本开支砸下去,换来的是技术的积累和产能的扩张。当前不到18%的毛损率,既是前期投入的代价,也是逐渐逼近盈亏平衡点的信号。
芯德半导体能否在港股的资本支持下,跟对行业周期和产能爬坡的时钟,把负毛利拉回正值并走向全面盈利,将是市场对其长期定价的核心依据。