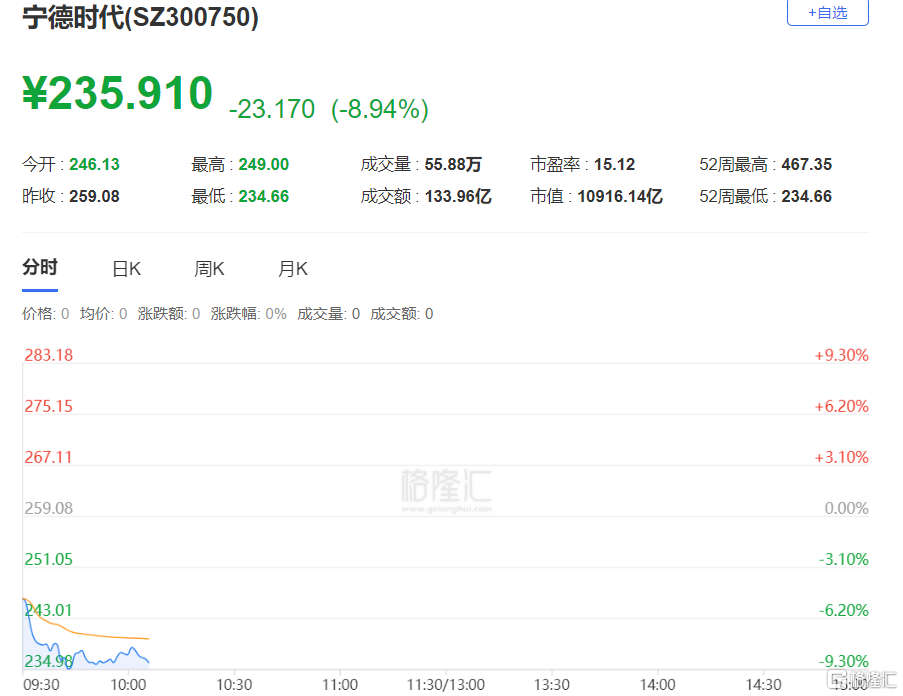
今天开盘后,宁德时代A股和港股同步大幅下挫。
A股方面,宁德时代开盘报246.13元,较昨日收盘259.08元低开约5%,随后快速下探,盘中最低跌至234.66元,跌幅一度接近9%。
港股方面同样惨淡,开盘报400港元,盘中最低跌至373.60港元,跌幅接近9%。
从年内高点算下,今天宁德时代A+H股双双腰斩。
股价下跌的直接导火索,是宁德时代昨晚公布的三季报。
先看数据。
Q3营收1652亿,同比增58.6%,但归母净利润212.5亿,同比仅增14.5%,环比还降了5.8%;
属于典型的增收不增利,毛利率从Q2的23.15%跌到20.69%,创下2022年Q4以来新低;
单Wh净利从二季度的约0.097元降至约0.082元,环比下滑约15%。
问题来了,利润被谁吃了?
归因下来,主要三方面:
一是前两年签的低价储能长协订单集中在Q3交付,管理层在电话会上也承认了这点;
二是9月起恢复征收2%电池消费税,Q3税金及附加同比暴增16亿;
三是碳酸锂价格波动导致存货减值环比多计提12亿。
财报表现不佳,宁德时代还被摩根大通的港股评级从"超配"砍到"中性",目标价从725港元腰斩到500港元,直接点燃了抛压。
当然了,小摩也承认,动力电池行业需求还在,真正的问题是利润池正在重新分配。
从动力电池下游来说,整车厂被消费税、出口退税下调(2027年4月起从13%降到9%)和贸易壁垒压得喘不过气,必然向上游传导成本。
虽然宁德时代的行业地位暂时稳固,但在整个电动车产业链竞争加剧,利润下滑的大背景下,也难以独善其身。
同时,宁德时代更深层的担忧,其实是来自产业链格局的变化。
理想、小鹏、吉利、长安等车企都在推进电池自研或引入二供,目的就是为了打破宁德时代的垄断地位,将必选变成可选之一,稀释宁德时代的议价权,以更好地管控电池成本,保护自身的利润。
另外,花旗引用的排产数据也不乐观,10月前五大电池厂产量环比仅增1%,远低于预期的7%,旺季不旺。
说明电动车行业的增速,相比以往要小得多。另一个销售统计数字,电动车的月销售渗透率已经达到67%,也做了侧面印证。
不过话说回来,宁德时代前三季度累计净利645亿,日均赚2.3亿,这个绝对体量依然是A股天花板级别。
当前动态PE约12倍,相比历史估值已大幅压缩。
短期看,Q4低价储能订单交付高峰过去、消费税能否向下游传导,是盈利能否修复的关键观察点。中长期看,储能业务增速接近60%、钠电和换电生态在推进,第二增长曲线还没完全展开。
有意思的是,小摩同时维持A股超配,认为宁德时代最终可能是较大赢家,因为无论成本转嫁还是自消化,客户黏性都会增强。
那到底应该如何看待宁德时代这份财报,以及最近几个月快速腰斩的股价?
实际上,市场现在交易的不是"宁德时代不行了",而是"高增长高毛利的时代过去了",属于典型的杀估值,而非杀基本面,更非杀逻辑。
而经过这段时间的下跌,估值杀到12倍,悲观预期已经打了折扣,不过能否企稳,仍然取决于四季度毛利率能不能止跌。