炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:昊
10月20日晚,全球锂电龙头宁德时代披露2026年三季报。2026年前三季度,公司实现营业收入4421.37亿元,同比增长56%,归母净利润645.3亿元,同比增长32%,扣非净利润578.8亿元,同比增长33%。营收和出货延续高增,但利润增速明显低于收入增速。
产品结构盈利恶化是拖累利润增长的主要因素之一,其中单季动力电池和储能电池全面降价,经营现金流大跌94%,碳酸锂跌价和税费等也放大了负面影响。
而更令市场担忧的则是未来的悲观预期。随着新能源汽车和储能增速放缓,锂电需求不确定性加大,车企“去宁德化”更是对宁德时代长期以来强势的定价权和产业链竞争格局产生深远影响。今年四季度和明年,消费税和出口退税预计还将进一步冲击盈利前景。
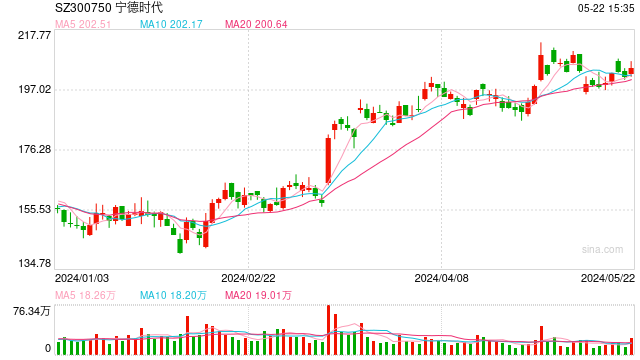
三季报披露后,摩根大通、瑞银等大行先后下调评级,宁德时代股价也出现10%以上的罕见暴跌,公司经营已然进入压力区。
营收和净利增速背离加剧 动储电池全面降价经营现金流暴跌94%
昨日晚间,宁德时代发布三季报,公司前三季度营收和净利同比分别增长56%和32%,增势延续但二者增幅差距进一步加大。其中,第三季度单季实现营业收入1652.21亿元,同比增长58.58%,归母净利润212.46亿元,同比增长14.54%,扣非净利润188.62亿元,同比增长14.86%,自今年一季度以来,公司营收和净利增速背离之势不断加剧。
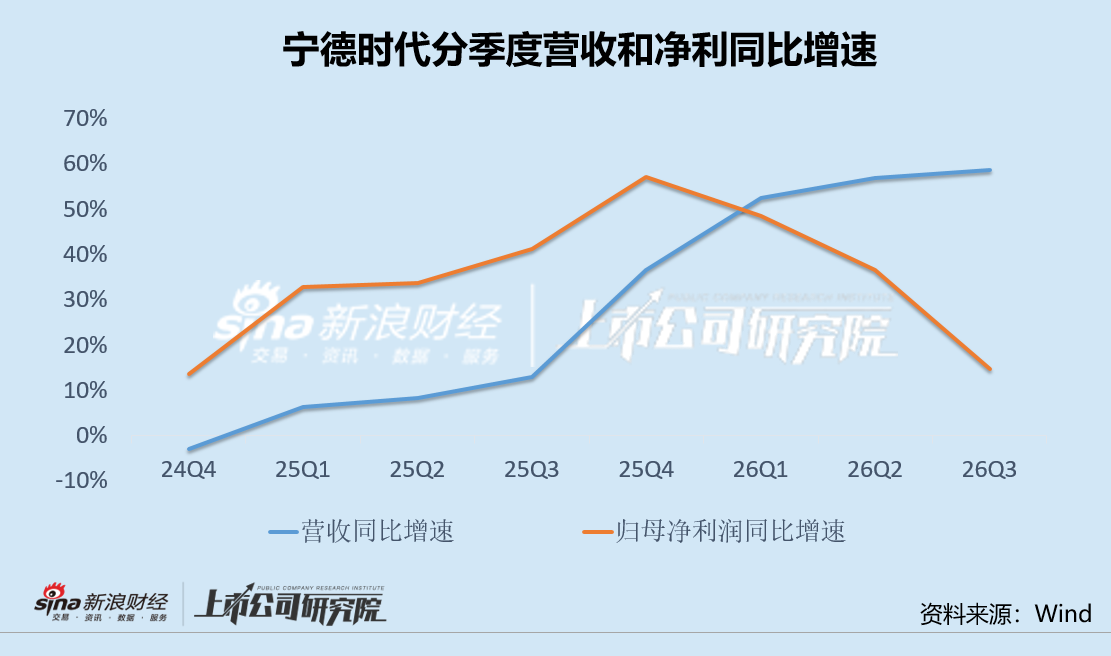
从动力电池和储能电池两大核心业务板块看,宁德时代量增价跌与单位盈利收缩趋势尤为突出。
动力电池方面,公司第三季度均价约0.68元/Wh,环比基本持平,但毛利率18%,同环比分别下降5个和2个百分点,单Wh毛利0.11元,同环比下降20%和10%,单Wh利润0.057元,同环比下降35%和20%。
储能电池方面,第三季度均价约0.55元/Wh,环比持平,毛利率20%,同环比下降6个和3个百分点,单Wh毛利0.10元,同环比下降25%和10%,单Wh利润0.056元、同环比下降38%和18%。
整体看,宁德时代单Wh毛利为0.131元,环比下降0.018元,扣非净利为0.072元,环比下降0.019元。动力和储能单价环比虽基本持平,但毛利率、单位毛利和单位净利均出现下滑,显示价格并未完全对冲成本压力。
自2026年二季度以来,碳酸锂价格进入新一轮急跌通道,不仅通过价格联动机制对电池售价形成压制,更对宁德时代庞大的库存构成冲击。截至2026年三季度末,宁德时代存货规模高达1448亿元,较年初增长53%,单季环比新增140亿元,对应新增近30GWh库存。在锂价下行周期中,前期高价原材料耗用及跌价计提直接导致第三季度资产减值损失飙升至17.12亿元,环比大幅增加11.9亿元。
与此同时,重资产扩产带来的折旧与费用压力持续显现,现金流和库存指标也显示增长质量阶段性承压。第三季度,宁德时代资本开支达171亿元,同环比分别增长73%和35%,季末固定资产净值增加147亿元。经营性净现金流仅14.1亿元,同环比降幅分别高达94%和95%。
此外,出口退税下调与消费税开征集中吞噬当期利润。多重因素叠加,导致宁德时代三季度业绩进一步承压。
需求放缓叠加“去宁德化”重塑竞争格局 强势话语权面临重大挑战
更令市场担忧的可能还是对公司未来的悲观预期。
长期以来,宁德时代凭借技术与规模优势占据产业链利润大头,但在终端整车价格战持续白热化的背景下,主机厂对电池成本的敏感度达到空前高度,车企“去宁德化”动作频频。
据了解,随着早期五年期长协陆续到期,各大车企通过引入二供、三供以及推进自研PACK电池包,力图打破单一供应商依赖并夺回电池定价权,甚至在储能领域,头部系统集成商也开始通过长协拆单和股权投资扶持二线电芯厂。
竞争格局的这一微妙变化,不仅引发市场对宁德时代中长期份额的担忧,更直接制约了公司在消费税、出口退税退坡过程中的顺价能力。
而从下游需求总量看,锂电行业正告别爆发式增长,步入中速发展阶段。
目前,国内新能源乘用车渗透率已跨过60%关口进入存量竞争,单车带电量提升对冲整车增速放缓的边际效应正在减弱;而2026年表现最为亮眼的国内大储市场,在经历前三季度因政策时点引发的抢装潮后,正面临显著的周期性波动与库存去化压力,实际并网装机增速也远低于电芯出货增速。
在下游新能源汽车与储能需求增速双双放缓的背景下,上游碳酸锂的供需前景愈发扑朔迷离。以往原材料跌价往往能为中游电池厂带来“成本红利”,但这一逻辑成立的前提是终端需求足够强劲、电池厂无需同步大幅让利。
当前,随着锂矿供给持续释放而2027年锂电需求增速换挡,碳酸锂价格若持续阴跌或低位震荡,一方面将触发动力电池价格联动下调、压制单GWh营收规模;另一方面也意味着下游客户备货趋于谨慎,宁德时代账面高达1448亿元的存货及近30GWh的新增库存仍需在需求放缓周期中艰难消化。
此外,消费税自2026年9月征收2%带来的压力将在今年四季度环比加大,出口退税2027年1月退坡6%的压力也将在明年上半年起逐步体现,消费税和出口退税预计进一步冲击宁德时代及整个锂电行业的盈利前景。
需求增速转弱叠加下游“去宁德化”蔓延,宁德时代强势的产业链话语权面临重大挑战,行业长期竞争格局正在重塑。
三季报披露后,摩根大通、瑞银等大行先后下调评级,新竞争格局之下,宁德时代的成长逻辑遭到市场质疑,A股和H股双双出现10%以上的罕见暴跌,公司面临的经营压力不言自明。